Subventions de l'Anah pour une SCI : conditions et démarches
- Certaines aides de l'Anah et dispositifs de conventionnement sont ouverts aux SCI bailleresses, sous conditions.
- L'éligibilité dépend notamment du régime fiscal de la SCI, de ses associés, du logement et des travaux.
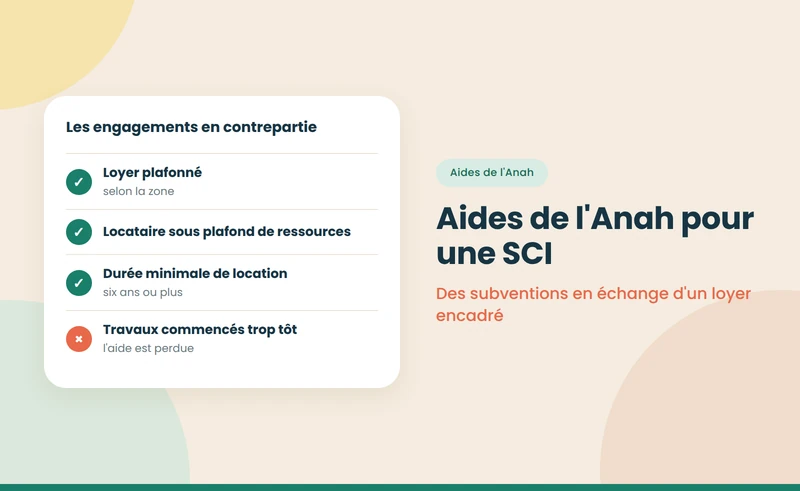
- Ces aides s'accompagnent en général d'engagements de loyer plafonné et de ressources des locataires pendant plusieurs années.
- La demande doit être déposée avant le début des travaux, et les conditions doivent être vérifiées auprès de France Rénov' à la date du projet.


- Le fait : certaines aides de l'Anah et certains dispositifs de conventionnement sont ouverts aux SCI qui louent des logements, sous conditions.
- Les conditions : l'éligibilité dépend du régime fiscal de la SCI, de ses associés, du logement, des travaux et des engagements de location.
- Le piège : la demande doit être déposée avant le début des travaux. Un chantier engagé trop tôt fait perdre l'aide.
L'Agence nationale de l'habitat finance des travaux de rénovation, notamment énergétique, et encourage la location à loyer modéré par le conventionnement. Les aides destinées aux propriétaires bailleurs peuvent, selon les dispositifs et les règles de l'année, être sollicitées par une SCI qui loue un logement. Elles s'accompagnent presque toujours d'engagements de loyer et de ressources des locataires. Les conditions évoluent fréquemment : elles doivent être vérifiées auprès d'un conseiller France Rénov' à la date du projet. Le financement d'une SCI est présenté dans notre pilier sur l'emprunt d'une SCI familiale.
Aide aux travaux et avantage fiscal ne se confondent pas. Les subventions de l'Anah financent une partie des travaux ; le conventionnement, via le dispositif Loc'Avantages, ouvre droit à une réduction d'impôt pour le bailleur qui s'engage à louer sous plafonds. Les deux peuvent se cumuler, ou être sollicités séparément, selon le projet.
{{offre-sci="/composants"}}
Quelles aides peuvent concerner une SCI ?
Aides à la rénovation et au conventionnement pour une SCI bailleresse, octobre 2026
| Dispositif | Objet | Point d'attention pour une SCI |
|---|---|---|
| Aides de l'Anah aux propriétaires bailleurs | Travaux de rénovation d'un logement loué | Éligibilité à vérifier selon le dispositif de l'année et le régime fiscal |
| Loc'Avantages | Réduction d'impôt en échange d'un loyer plafonné | Ouvert aux SCI non soumises à l'IS, avantage imputé chez les associés |
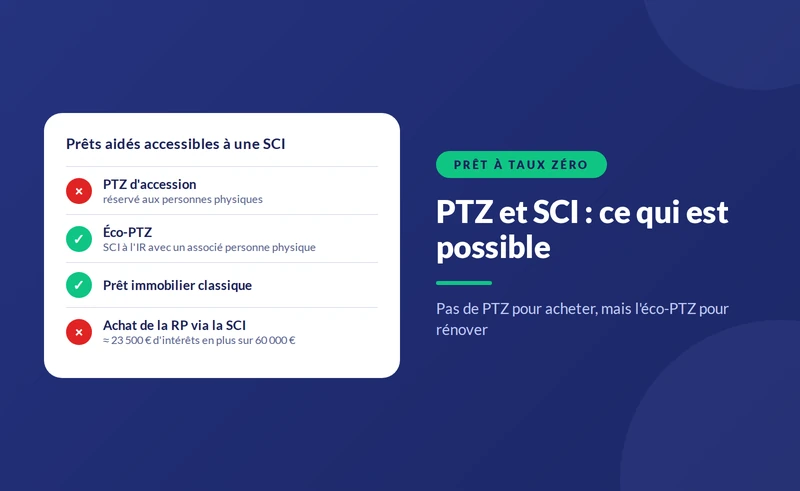
| Éco-PTZ | Prêt sans intérêts pour travaux énergétiques | Ouvert aux SCI non soumises à l'IS avec un associé personne physique |
| Certificats d'économies d'énergie | Primes versées par les fournisseurs d'énergie | Généralement accessibles à tout propriétaire, y compris une SCI |
Note : conditions, plafonds et barèmes fixés chaque année par l'Anah et les textes réglementaires ; à vérifier auprès de France Rénov' et sur le site de l'Anah au moment du projet.
À retenir : une SCI à l'IR qui loue nu a accès à plus de dispositifs qu'une SCI à l'IS.
{{livre-blanc-guide-sci="/composants"}}
Quels engagements en contrepartie ?
- Un loyer plafonné, inférieur au loyer de marché, selon la zone et le niveau de conventionnement.
- Des locataires sous plafonds de ressources, vérifiés à la signature du bail.
- Une durée minimale de location, généralement de six ans ou plus selon le dispositif.
- Un logement loué nu comme résidence principale du locataire.
- Une performance énergétique minimale après travaux, attestée par un diagnostic.
Le non-respect de ces engagements entraîne le remboursement des aides perçues et la reprise de l'avantage fiscal.
Exemple : une rénovation conventionnée
Une SCI à l'IR, détenue par deux sœurs, possède un appartement classé F, loué 750 € par mois. Elle engage 40 000 € de travaux de rénovation énergétique et s'interroge sur le conventionnement.
- Sans aide : les 40 000 € sont financés par la SCI et créent un déficit foncier, imputable sur le revenu global de chaque associée dans la limite de 10 700 € par an hors intérêts ; voir notre guide sur le déficit foncier en SCI.
- Avec conventionnement : la SCI accepte un loyer plafonné, par exemple 650 € par mois, et peut obtenir une subvention et, pour ses associées, une réduction d'impôt Loc'Avantages, dont les montants dépendent de la zone et du niveau de loyer.
- L'arbitrage : l'écart de loyer, environ 1 200 € par an, est à comparer aux aides et à la réduction d'impôt sur la durée de l'engagement.
Le calcul doit être fait avec les barèmes de l'année ; un conseiller France Rénov' accompagne gratuitement cette étape.
Pourquoi rénover maintenant ?
La loi Climat et Résilience interdit progressivement la mise en location des logements les plus énergivores : les logements classés G sont exclus des nouveaux baux depuis le 1er janvier 2025, les logements classés F le seront à partir de 2028, et les logements classés E à partir de 2034, selon le calendrier en vigueur. Pour une SCI qui détient un logement mal classé, la rénovation n'est donc pas seulement une question de confort ou de valeur : elle conditionne la possibilité de continuer à louer. Engager les travaux tôt permet de bénéficier des aides disponibles, d'étaler la charge sur plusieurs exercices et d'éviter une période de vacance forcée.
Comment déposer la demande ?
- Contacter un conseiller France Rénov' pour vérifier l'éligibilité de la SCI et du logement.
- Faire réaliser un diagnostic de performance énergétique et des devis par des entreprises RGE.
- Déposer le dossier sur la plateforme de l'Anah, au nom de la SCI, avec les statuts et l'extrait d'immatriculation.
- Attendre l'accord avant de commencer les travaux.
- Réaliser les travaux, puis transmettre les factures pour le versement de l'aide.
- Signer la convention et le bail aux conditions prévues, le cas échéant.
Le régime fiscal de la SCI compte-t-il ?
Oui. Une SCI à l'IR, transparente, permet en principe à ses associés de bénéficier des avantages fiscaux attachés au conventionnement, comme la réduction d'impôt Loc'Avantages, répartie selon leurs parts. Une SCI à l'IS, contribuable elle-même, est généralement exclue de ces dispositifs destinés aux particuliers. Le choix du régime, souvent fait pour d'autres raisons, a donc des conséquences sur l'accès aux aides ; voir notre pilier sur la SCI à l'IR ou à l'IS.
Les aides sont-elles imposables ?
Pour une SCI à l'IR, les subventions de l'Anah viennent en principe en diminution des dépenses de travaux déductibles, ou sont imposées en recettes l'année de leur versement, selon les règles des revenus fonciers. Pour une SCI à l'IS, elles constituent un produit, éventuellement étalé. Le traitement exact dépend de la nature de l'aide et de l'année de versement ; il doit être vérifié avec un expert-comptable avant la déclaration. Les charges déductibles sont présentées dans notre guide sur la déclaration d'une SCI.
Quelles erreurs éviter ?
- Commencer les travaux avant l'accord : l'aide est perdue.
- Faire appel à des entreprises non RGE lorsque le dispositif l'exige.
- Louer au-dessus du plafond ou à un locataire hors plafonds de ressources.
- Vendre ou reprendre le logement pendant la durée d'engagement.
- Se fier à des conditions anciennes : les règles de l'Anah changent souvent.
Les prêts aidés accessibles à une SCI sont présentés dans notre guide sur le prêt à taux zéro et la SCI familiale. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Anah — Aides aux propriétaires bailleurs et Loc'Avantages — consulté le 8 octobre 2026 — anah.gouv.fr
- France Rénov' — Service public de la rénovation de l'habitat — consulté le 8 octobre 2026 — france-renov.gouv.fr
- Légifrance — Code général des impôts, article 199 tricies : réduction d'impôt Loc'Avantages — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}