Acheter en SCI familiale : fonctionnement et limites
- Acheter en SCI familiale permet à plusieurs membres d'une famille de détenir un bien ensemble, sans indivision, avec des règles fixées par les statuts.
- La SCI doit exister avant la signature de l'acte, puisque c'est elle qui achète, emprunte et devient propriétaire.
- Le montage facilite la transmission progressive des parts, dont la valeur tient compte des dettes de la société.
- Les associés répondent des dettes de la SCI à proportion de leurs parts, et la caution d'un parent peut dépasser sa part.
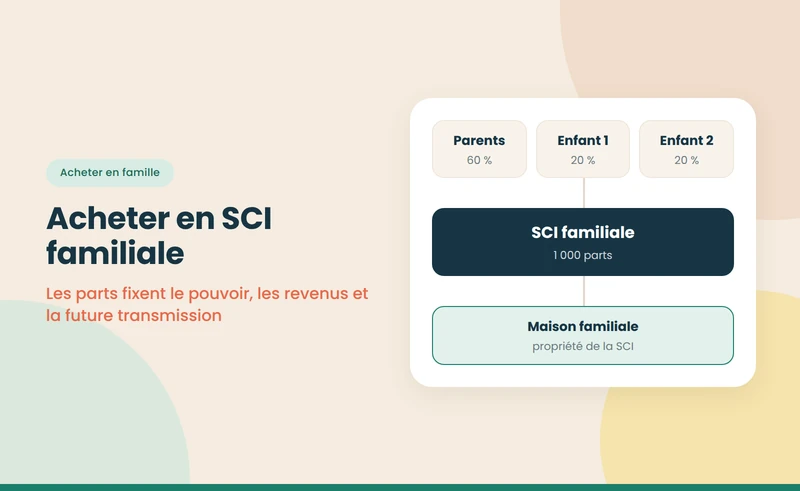


- Le fait : acheter en SCI familiale permet à plusieurs membres d'une famille de détenir un bien ensemble, sans indivision, avec des règles fixées par les statuts.
- La règle : la SCI doit exister avant la signature de l'acte ; c'est elle qui achète, emprunte et devient propriétaire.
- Le piège : les associés répondent des dettes de la SCI à proportion de leurs parts, et un parent qui garantit tout le prêt prend un risque supérieur à sa part.
Acheter en SCI familiale, c'est réunir parents, enfants, frères et sœurs ou conjoints dans une société qui achète et gère un bien immobilier. Le montage organise la gestion, la répartition des loyers et la transmission future des parts. Il impose en contrepartie un formalisme annuel, une responsabilité indéfinie des associés et la perte de certains avantages fiscaux réservés à la détention directe. Le cadre général est présenté dans notre pilier sur la SCI familiale.
Acheter en SCI familiale et acheter en indivision familiale ne produisent pas les mêmes effets. En indivision, chaque membre est propriétaire d'une quote-part du bien et peut demander le partage à tout moment ; en SCI, chacun détient des parts d'une société qui possède le bien, et ne peut pas imposer sa vente. C'est la principale raison qui pousse les familles vers la société.
{{offre-sci="/composants"}}
Comment se déroule un achat en SCI familiale ?
- Définir le projet familial : qui participe, qui finance, qui occupe ou loue, et quel objectif de transmission.
- Choisir le régime fiscal : IR pour une location nue et une transmission, IS si les loyers doivent être réinvestis.
- Rédiger les statuts : gérance, majorités, agrément, répartition des parts, sortie d'un associé.
- Créer la société : annonce légale et immatriculation, pour environ 250 à 300 € de frais obligatoires.
- Monter le financement : apports en compte courant et emprunt au nom de la SCI.
- Signer le compromis puis l'acte au nom de la société, représentée par son gérant.
L'ordre de ces étapes est détaillé dans notre pilier pour monter une SCI avant d'acheter.
Quels sont les avantages et les limites ?
Acheter en SCI familiale : avantages et limites, octobre 2026
| Avantages | Limites |
|---|---|
| Pas de partage forcé entre membres de la famille | Responsabilité indéfinie des associés |
| Gestion confiée à un gérant | Formalisme annuel : comptes, assemblée, déclaration |
| Transmission progressive des parts, dettes déduites | Perte de l'abattement de 20 % sur la résidence principale à la succession |
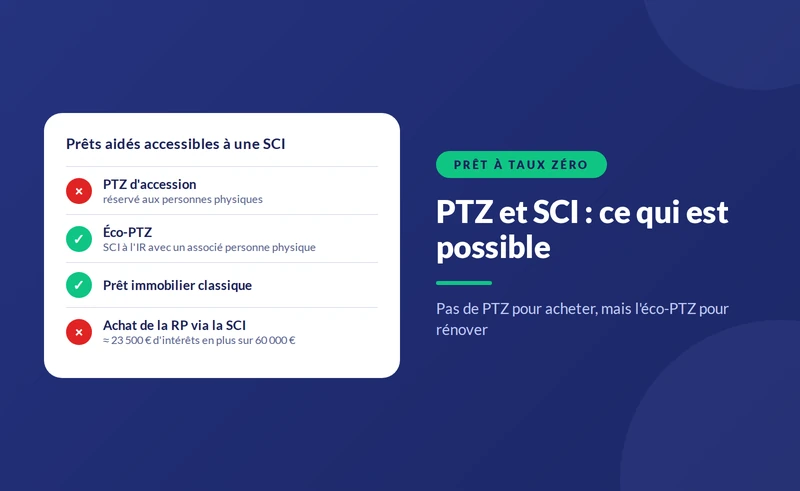
| Clause d'agrément pour garder le bien dans la famille | Pas de prêt à taux zéro pour l'achat |
| Choix entre IR et IS | Location meublée limitée à 10 % des recettes à l'IR |
Note : articles 1857 du Code civil et 764 bis du CGI ; tolérance de 10 % des recettes commerciales prévue par la doctrine administrative.
À retenir : la SCI familiale protège le projet commun, au prix d'un formalisme et de quelques avantages fiscaux.
{{livre-blanc-guide-sci="/composants"}}
Exemple : trois générations achètent ensemble
Des grands-parents, leur fille et leur petit-fils créent une SCI à l'IR pour acheter un immeuble de rapport de 360 000 €, frais compris. Les grands-parents apportent 60 000 € en compte courant ; la SCI emprunte 300 000 € sur 20 ans. Les parts sont réparties 50 % / 30 % / 20 %.
- Le financement : la banque analyse la solvabilité de la fille et du petit-fils, actifs, plus que celle des grands-parents retraités, et demande leur caution.
- Les loyers : 24 000 € par an, répartis selon les parts entre les trois associés, chacun étant imposé à son propre taux.
- La transmission : les grands-parents pourront donner progressivement leurs parts à leur fille et à leur petit-fils, dettes de la SCI déduites, en utilisant les abattements de 100 000 € par enfant et de 31 865 € par petit-enfant, renouvelables tous les quinze ans.
- Le compte courant : les 60 000 € avancés par les grands-parents leur seront remboursés au fil de la trésorerie, ou transmis dans leur succession.
Le montage permet à chaque génération de participer selon ses moyens, et de préparer la transmission dès l'achat.
Quels points prévoir dans les statuts ?
- La gérance : un gérant actif, souvent de la génération intermédiaire, et un suppléant en cas d'empêchement.
- Les majorités : des règles qui évitent qu'un associé minoritaire bloque les décisions courantes.
- L'agrément : pour garder les parts dans la famille en cas de cession, de décès ou de divorce.
- Le démembrement : le partage du vote entre usufruitier et nu-propriétaire après une donation.
- La sortie : une méthode d'évaluation des parts et un droit de rachat prioritaire.
Faut-il occuper ou louer le bien ?
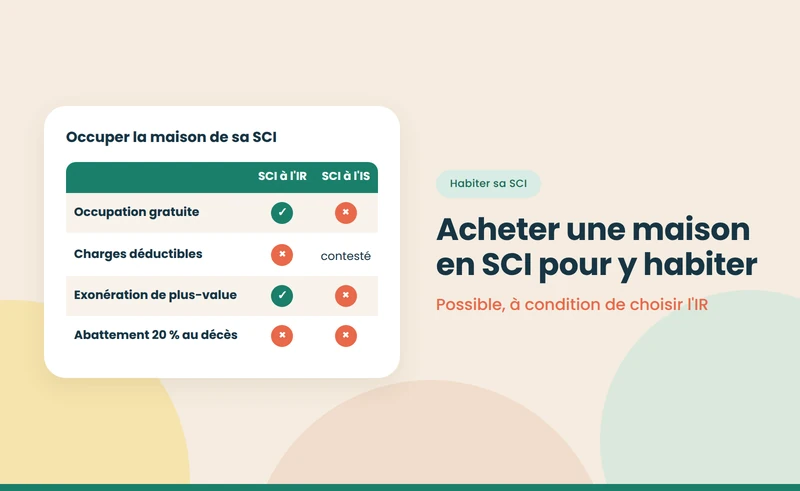
Un bien acheté en SCI familiale peut être loué à des tiers, occupé par un membre de la famille ou mis à disposition de plusieurs associés à tour de rôle. À l'IR, l'occupation gratuite ne génère pas de revenu mais rend les charges non déductibles ; à l'IS, elle expose à une requalification. Le cas de la maison de famille est détaillé dans notre guide sur la SCI et la résidence secondaire, et celui de la résidence principale dans notre guide sur la SCI et la résidence principale.
Comment financer l'achat en famille ?
La SCI emprunte en son nom, et la banque examine la capacité de chaque associé selon sa quote-part. Les parents ou grands-parents peuvent apporter des fonds en compte courant, ou donner des sommes à leurs enfants qui les apporteront ensuite à la société. Chaque apport doit être qualifié et documenté pour éviter une requalification en donation déguisée. Les règles sont détaillées dans notre guide pour créer une SCI avec ses parents et dans notre pilier sur l'emprunt d'une SCI familiale.
Que se passe-t-il si un membre de la famille veut sortir ?
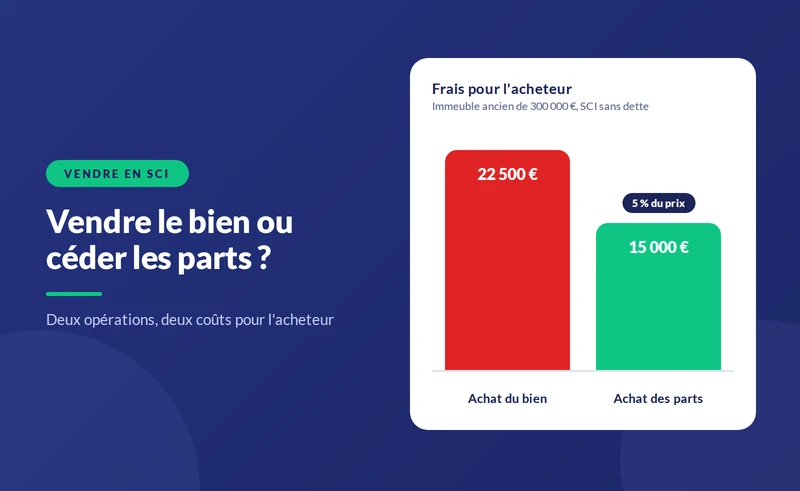
Il cède ses parts aux autres associés ou, avec leur agrément, à un tiers. Le prix se fonde sur la valeur des biens diminuée des dettes, et l'acquéreur paie un droit de 5 %. Si personne ne veut racheter et que l'agrément est refusé, les associés doivent organiser le rachat dans le délai légal. La procédure est détaillée dans notre guide sur la cession de parts de SCI.
Quelles erreurs éviter ?
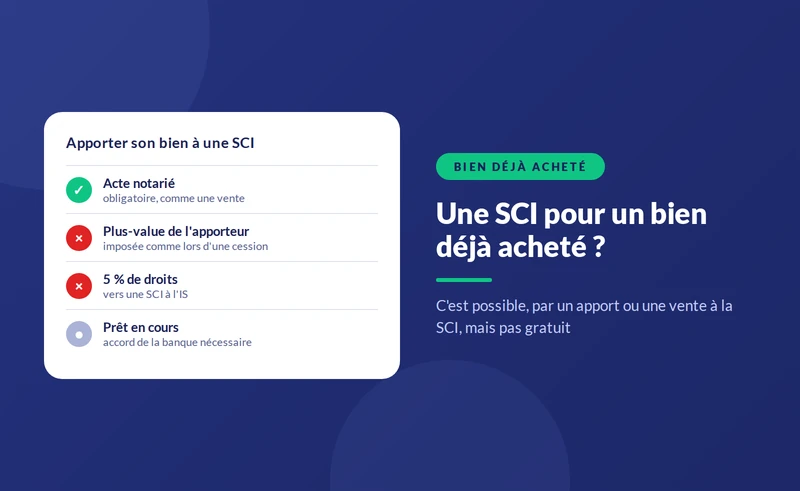
- Acheter avant de créer la SCI : l'apport ultérieur coûte des droits et peut déclencher une plus-value.
- Des statuts types : ils ne règlent ni la place des petits-enfants, ni la sortie, ni le démembrement.
- Des apports non documentés : ils peuvent être requalifiés en donation.
- Une caution disproportionnée : un associé minoritaire qui garantit tout le prêt prend un risque supérieur à sa part.
- Ignorer l'impôt des associés : à l'IR, chacun est imposé sur sa quote-part, même sans distribution ; voir notre guide sur la SCI familiale avec revenus locatifs.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 815, 1845 à 1870-1 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 764 bis, 779 et 790 B — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}