Cession de parts de SCI : procédure et fiscalité
- La cession de parts de SCI exige en principe l'agrément des autres associés, à l'unanimité sauf clause contraire des statuts.
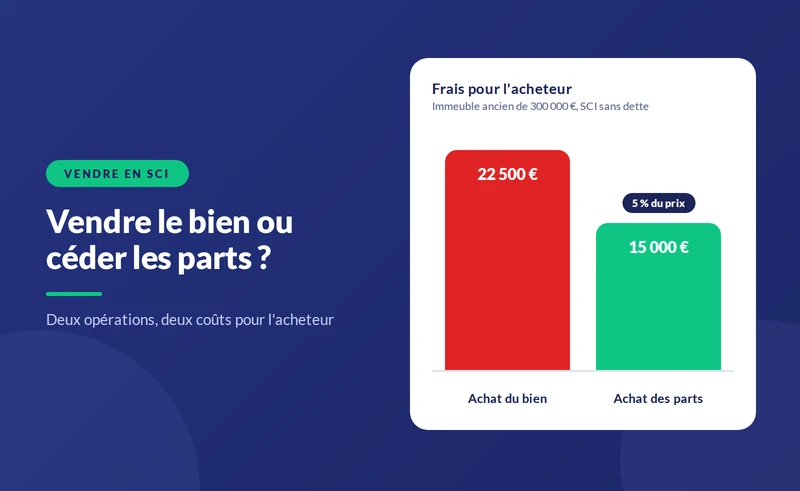
- Elle supporte un droit d'enregistrement de 5 % du prix, généralement payé par l'acheteur.
- Pour une SCI à l'IR, la plus-value du vendeur suit le régime immobilier des particuliers, avec exonération d'impôt après 22 ans de détention.
- Pour une SCI à l'IS, la plus-value sur parts est taxée au prélèvement forfaitaire unique de 31,4 %, sans abattement pour durée de détention.


- Le fait : la cession de parts de SCI exige en principe l'agrément des autres associés, à l'unanimité sauf clause contraire des statuts (article 1861 du Code civil).
- Le coût : elle supporte un droit d'enregistrement de 5 % du prix, généralement payé par l'acheteur (article 726 du CGI).
- Le piège : pour une SCI à l'IS, la plus-value sur parts est taxée à 31,4 %, sans abattement pour durée de détention.
Céder ses parts de SCI permet à un associé de sortir de la société sans vendre le bien qu'elle détient. La cession suit une procédure précise : agrément des associés, acte écrit, enregistrement, publicité et mise à jour des statuts. Elle coûte des droits à l'acheteur et peut générer une plus-value imposable pour le vendeur, selon des règles qui dépendent du régime fiscal de la SCI. Le cadre de sortie de la société est présenté dans notre pilier sur la dissolution d'une SCI.
Céder ses parts n'est pas vendre le bien. Le bien reste la propriété de la SCI ; seul l'associé change. Le locataire, la banque et les contrats de la société ne sont pas affectés, sauf clauses particulières, notamment dans le contrat de prêt, qui peut exiger l'accord de la banque en cas de changement d'associé.
{{offre-sci="/composants"}}
Quelle est la procédure de cession ?
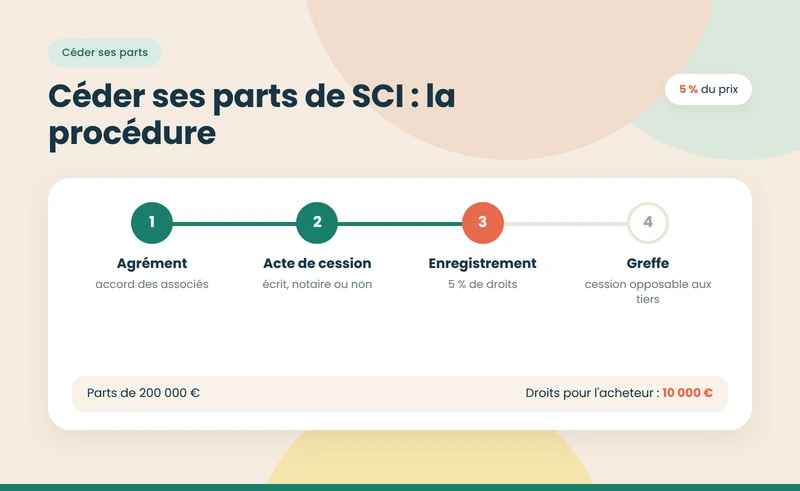
- Trouver un acquéreur et convenir d'un prix, souvent fondé sur la valeur des biens diminuée des dettes de la SCI.
- Notifier le projet à la société et aux associés, avec l'identité de l'acquéreur et le prix proposé.
- Obtenir l'agrément selon les règles des statuts. À défaut de clause, l'unanimité des associés est requise pour un acquéreur extérieur.
- Signer l'acte de cession, sous seing privé ou chez le notaire.
- Enregistrer l'acte auprès du service des impôts dans le mois, avec paiement des droits de 5 %.
- Rendre la cession opposable à la société par signification ou acceptation, puis aux tiers par dépôt au greffe.
- Mettre à jour les statuts et le registre, notamment la liste des bénéficiaires effectifs.
Que se passe-t-il si l'agrément est refusé ?
Si les associés refusent l'acquéreur, ils doivent eux-mêmes racheter les parts, ou les faire racheter par un tiers ou par la société, à un prix fixé d'un commun accord ou, à défaut, par un expert (article 1862 du Code civil). L'associé cédant ne peut donc pas être bloqué indéfiniment. Si aucune solution n'est trouvée dans le délai légal ou statutaire, l'agrément est réputé acquis.
Combien coûte une cession de parts ?
Cession de parts de SCI : coûts et fiscalité selon le régime, octobre 2026
| Élément | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Droits d'enregistrement | 5 % du prix | 5 % du prix |
| Qui paie les droits | L'acheteur, en général | L'acheteur, en général |
| Régime de la plus-value du vendeur | Plus-values immobilières des particuliers | Plus-values sur valeurs mobilières |
| Taux | 19 % + 17,2 %, surtaxe au-delà de 50 000 € de plus-value imposable | 31,4 % (PFU) |
| Abattement pour durée de détention | Exonération après 22 ans (IR) et 30 ans (PS) | Aucun pour des parts acquises depuis 2018 |
Note : articles 726, 150 UB, 150-0 A et 1609 nonies G du CGI ; prélèvement forfaitaire unique de 31,4 % depuis le 1er janvier 2026.
À retenir : l'acheteur paie 5 %, le vendeur paie l'impôt sur sa plus-value selon le régime de la SCI.
Le calcul de la plus-value est détaillé dans notre guide sur la plus-value sur cession de parts, et la valeur des parts dans celui sur la valorisation d'une SCI.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une sœur rachète les parts de son frère
Un frère et une sœur détiennent à parts égales une SCI à l'IR, propriétaire d'un immeuble estimé 500 000 €, avec 100 000 € d'emprunt restant. Le frère veut sortir après douze ans de détention ; ses parts avaient été acquises pour 80 000 €.
- Le prix des parts : la moitié de l'actif net, soit (500 000 − 100 000) / 2 = 200 000 €.
- Les droits pour la sœur : 5 %, soit 10 000 €.
- La plus-value du frère : environ 120 000 € avant correction du prix d'acquisition. Après sept années d'abattement au-delà de la cinquième, soit 42 % pour l'impôt et 11,55 % pour les prélèvements sociaux, l'impôt avoisine 13 200 € et les prélèvements sociaux environ 18 300 €.
- La surtaxe : la plus-value imposable à l'impôt sur le revenu, environ 69 600 €, dépasse 50 000 € ; une surtaxe d'environ 2 %, soit près de 1 400 €, s'ajoute.
Par comparaison, vendre l'immeuble pour partager le prix aurait coûté à un acheteur environ 35 000 à 40 000 € de frais de notaire, et aurait obligé la sœur à quitter le bien. La cession de parts est ici la solution la plus économique pour la famille.
Faut-il passer par un notaire ?
Non, un acte sous seing privé suffit, sauf si la cession s'accompagne d'une donation, dans le cadre familial par exemple, ou si les parties veulent sécuriser l'opération. Le notaire est cependant souvent consulté pour vérifier l'agrément, calculer la plus-value et rédiger une garantie de passif, qui protège l'acheteur contre les dettes de la SCI non révélées. Un acte mal rédigé, sans garantie de passif ni vérification des comptes, expose l'acheteur à découvrir après coup un impayé de taxe foncière ou un litige avec un locataire.
Que vérifier avant d'acheter des parts de SCI ?
- Les statuts : clause d'agrément, majorités, pouvoirs du gérant, règles de sortie.
- Les comptes : dettes, comptes courants des autres associés, impôts dus.
- Le prêt : capital restant dû, caution des associés, clause de changement d'associé.
- Les biens : état, baux en cours, diagnostics, éventuels litiges.
- Le régime fiscal : à l'IS, la plus-value latente sur le bien pèsera sur la revente future.
Ces vérifications fixent le prix et les garanties à négocier. La responsabilité de l'acheteur sur les dettes de la société est détaillée dans notre guide sur la responsabilité des associés d'une SCI.
Que devient le compte courant du cédant ?
Un associé qui sort détient souvent, en plus de ses parts, une créance en compte courant sur la SCI : les sommes qu'il a avancées pour l'apport ou les travaux. Cette créance ne se transmet pas automatiquement avec les parts. Trois solutions existent : la SCI la rembourse au cédant, si sa trésorerie le permet ; l'acheteur la rachète en même temps que les parts, par une cession de créance distincte ; ou elle reste due au cédant, avec un calendrier de remboursement écrit. La cession de la créance en compte courant ne supporte pas les droits de 5 % applicables aux parts, mais elle doit être prévue dans l'acte pour éviter toute contestation ultérieure.
Cession de parts ou vente du bien : comment choisir ?
Quand un seul associé veut sortir, la cession de parts est généralement préférable : les autres conservent le bien et la société continue. Quand tous veulent sortir, vendre le bien puis dissoudre la société peut être plus simple, surtout si l'acheteur ne veut pas reprendre une société avec son passif. La comparaison détaillée figure dans notre guide sur la vente d'une SCI ou d'un bien détenu en SCI. Pour une transmission gratuite, voir plutôt notre guide sur la transmission de parts de SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code civil, articles 1861 à 1866 : cession de parts sociales — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 150 UB, 150-0 A, 726 et 1609 nonies G — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Cession de parts sociales d'une société civile — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
{{offre-sci="/composants"}}