Dissolution d'une SCI : étapes, coût et fiscalité
- La dissolution d'une SCI ouvre une liquidation qui vend ou attribue les biens, paie les dettes et répartit le solde entre associés.
- Elle peut résulter du terme statutaire, de la fin de l'objet, d'un vote des associés ou d'une décision du juge pour justes motifs.
- Le partage de l'actif net entre associés, argent ou immeuble, supporte un droit de 2,5 % lorsqu'il est constaté par un acte.
- Pour une SCI à l'IS, la plus-value sur l'immeuble est taxée à l'IS et le boni de liquidation au prélèvement forfaitaire unique de 31,4 %.
- Quand un seul associé veut sortir, la cession de ses parts est souvent moins coûteuse que la dissolution.


- Le fait : la dissolution met fin à la SCI, mais pas immédiatement : elle ouvre une liquidation qui vend ou partage les biens, solde les dettes et répartit le reste entre associés.
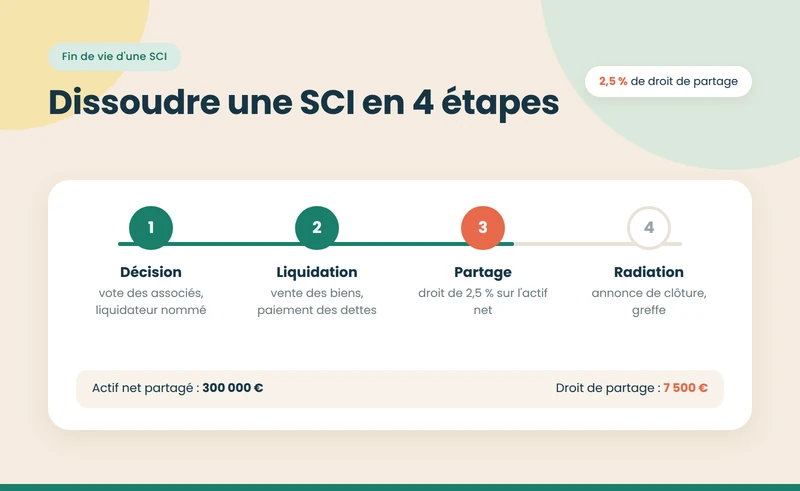
- Les étapes : décision des associés, nomination d'un liquidateur, deux publications légales, puis clôture et radiation du registre.
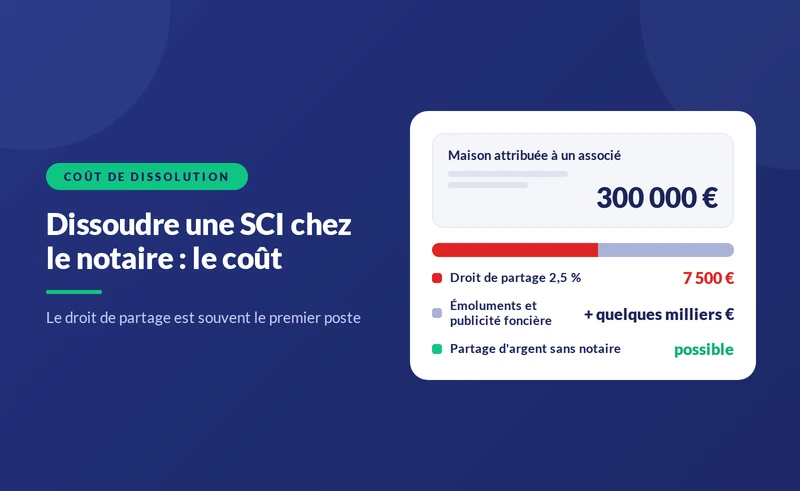
- Le coût : le partage de l'actif net entre associés, immeuble ou argent, supporte un droit de 2,5 % lorsqu'il est constaté par un acte, soit 7 500 € pour 300 000 € partagés.
Dissoudre une SCI suppose une décision des associés, ou un événement prévu par la loi, suivie d'une liquidation menée par un liquidateur. La société garde sa personnalité morale pour les besoins de la liquidation, jusqu'à la publication de sa clôture. Le coût dépend surtout de la valeur partagée, du sort de l'immeuble, vendu ou attribué, et du régime fiscal de la société. Le cadre général figure sur notre page de référence sur la SCI, sa création et sa gestion.
Dissolution et liquidation sont souvent confondues. La dissolution est la décision ou l'événement qui met fin à la société ; la liquidation est la période qui suit, pendant laquelle les biens sont réalisés et les comptes soldés. La radiation n'intervient qu'à la fin de la liquidation, et la société continue jusque-là à porter ses obligations.
{{offre-sci="/composants"}}
Dans quels cas une SCI est-elle dissoute ?
L'article 1844-7 du Code civil prévoit plusieurs causes :
- L'arrivée du terme : la durée de la société, fixée par les statuts, ne peut dépasser 99 ans. Elle peut être prorogée par décision des associés avant l'échéance.
- La réalisation ou l'extinction de l'objet : par exemple, la vente du seul immeuble détenu, si l'objet social se limite à ce bien.
- La décision anticipée des associés : votée dans les conditions prévues pour modifier les statuts.
- La décision du juge : pour justes motifs, notamment une mésentente qui paralyse le fonctionnement de la société.
- La réunion de toutes les parts en une seule main : si la situation n'est pas régularisée dans un délai d'un an, tout intéressé peut demander la dissolution ; voir notre guide pour créer une SCI seul.
Avant d'en arriver là, un associé qui veut seulement sortir peut céder ses parts. Ce cas, souvent moins coûteux, est traité dans notre guide sur la cession de parts de SCI.
Que se passe-t-il en cas de dissolution judiciaire ?
Quand les associés ne s'entendent plus au point de bloquer toute décision, l'un d'eux peut saisir le tribunal judiciaire. Le juge apprécie si la mésentente paralyse réellement le fonctionnement de la société ; un simple désaccord ne suffit pas. S'il prononce la dissolution, il désigne en général un liquidateur, dont la rémunération s'ajoute aux frais. La procédure prend souvent plus d'un an et coûte plusieurs milliers d'euros en honoraires : une sortie négociée, par rachat de parts, reste presque toujours préférable.
Quelles sont les étapes d'une dissolution amiable ?
- Voter la dissolution en assemblée et nommer un liquidateur, souvent le gérant.
- Publier une annonce légale et déposer la décision au greffe.
- Liquider : le liquidateur vend les biens ou prépare leur attribution, encaisse les créances et paie les dettes, dont le solde de l'emprunt.
- Établir les comptes de liquidation et les faire approuver par les associés, qui donnent quitus au liquidateur.
- Partager le solde : remboursement des comptes courants, restitution des apports, puis répartition du boni éventuel.
- Publier la clôture et demander la radiation du registre.
La durée dépend de la vente du bien : quelques semaines si la SCI ne détient plus que de l'argent, plusieurs mois si un immeuble doit être vendu. Les obligations annuelles, décrites dans notre pilier sur la gestion d'une SCI, courent jusqu'à la clôture. Les postes de dépense et le rôle du notaire, obligatoire si un immeuble est attribué, sont détaillés dans notre guide sur le coût de la dissolution d'une SCI chez le notaire.
Quel est le rôle du liquidateur ?
Le liquidateur représente la société pendant toute la liquidation. Il est en général désigné par les associés dans la décision de dissolution ; à défaut, ou en cas de dissolution judiciaire, il est nommé par le juge. Le gérant en place peut être choisi, ce qui simplifie les démarches, mais un associé neutre ou un professionnel peut être préféré si les relations sont tendues.
Ses missions sont précises :
- Réaliser l'actif : vendre l'immeuble au meilleur prix ou préparer son attribution à un associé, recouvrer les loyers impayés et les créances.
- Payer le passif : solder l'emprunt, régler les impôts, les charges de copropriété, les fournisseurs et les frais de liquidation.
- Rendre des comptes : établir les comptes de liquidation, les soumettre aux associés et obtenir leur quitus.
- Répartir le solde : rembourser les comptes courants, restituer les apports puis partager le boni éventuel.
Le liquidateur engage sa responsabilité s'il partage l'actif avant d'avoir payé les créanciers connus, ou s'il vend un bien à un prix anormalement bas. Il peut être rémunéré si les associés le décident ; dans une SCI familiale, la mission est le plus souvent gratuite.
Vendre l'immeuble ou le partager : quel impact fiscal ?
Dissolution d'une SCI : principaux coûts fiscaux selon l'option retenue, octobre 2026
| Option | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Vente de l'immeuble avant partage | Plus-value des particuliers, avec abattements pour durée de détention | Plus-value calculée sur la valeur nette comptable, taxée à l'IS |
| Partage de l'actif net, argent ou immeuble | Droit de partage de 2,5 % lorsque le partage est constaté par un acte | Idem |
| Attribution de l'immeuble aux associés | Acte notarié et publicité foncière en plus | Idem, plus imposition de la plus-value comme en cas de vente |
| Somme reçue par les associés au-delà de leurs apports | Pas d'imposition supplémentaire | Boni de liquidation taxé comme un dividende, à 31,4 % |
Note : droit de partage prévu à l'article 746 du CGI ; prélèvement forfaitaire unique de 31,4 % sur les revenus distribués depuis le 1er janvier 2026. Des règles particulières s'appliquent selon l'origine des biens attribués.
À retenir : à l'IS, la sortie se paie deux fois, au niveau de la société puis à celui des associés.
Le calcul détaillé du boni et de sa fiscalité figure dans notre guide sur le boni de liquidation d'une SCI.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte la dissolution d'une SCI familiale ?
Deux sœurs détiennent à parts égales une SCI à l'IR, propriétaire d'un appartement estimé 300 000 €, sans dette. Elles veulent mettre fin à la société.
- Si elles vendent l'appartement : la plus-value des particuliers s'applique, réduite par les abattements pour durée de détention. Le partage des 300 000 € entre elles, constaté dans les comptes de liquidation, supporte 2,5 %, soit 7 500 €.
- Si l'une reçoit l'appartement : le même droit de 7 500 € s'applique, plus les émoluments du notaire, la contribution de sécurité immobilière et la publicité foncière. Celle qui reçoit le bien verse une soulte à sa sœur si leurs droits sont égaux.
Dans les deux cas s'ajoutent les frais de publication et de greffe, de l'ordre de quelques centaines d'euros. Pour une SCI à l'IS dans la même situation, la plus-value serait taxée à l'IS sur la valeur nette comptable, puis le boni à 31,4 %, ce qui peut multiplier la facture.
Que deviennent les contrats et les locataires ?
La dissolution ne met pas fin automatiquement aux contrats de la SCI. Le bail en cours se poursuit : si l'immeuble est vendu occupé, l'acquéreur reprend le bail et le locataire conserve ses droits ; si l'immeuble est attribué à un associé, celui-ci devient le nouveau bailleur. Le contrat d'assurance du propriétaire non occupant, l'abonnement aux charges et les éventuels contrats d'entretien doivent être résiliés ou transférés à la date de la vente ou de l'attribution.
Le prêt immobilier, lui, devient en général exigible lors de la vente du bien qu'il finance. Le liquidateur demande à la banque un décompte de remboursement anticipé, qui inclut le capital restant dû, les intérêts courus et, selon le contrat, des indemnités. Ce montant doit être connu avant de chiffrer le solde à partager entre associés, faute de quoi les attentes de chacun risquent d'être déçues.
Comment préparer la dissolution pour en réduire le coût ?
- Solder l'emprunt d'abord : le liquidateur doit payer toutes les dettes avant de partager ; un prêt restant dû diminue l'actif partagé mais doit être remboursé, souvent avec indemnités.
- Rembourser les comptes courants : ils sortent sans impôt et réduisent le boni imposable à l'IS.
- Choisir le bon moment : à l'IR, attendre une année de détention supplémentaire augmente l'abattement sur la plus-value ; à l'IS, la durée ne change rien.
- Comparer avec une cession de parts : si un seul associé veut sortir, le rachat de ses parts évite la liquidation et ses deux publications.
- Anticiper l'attribution : si un associé veut garder le bien, chiffrer la soulte et les frais d'acte avant le vote de la dissolution.
Faut-il dissoudre ou céder ses parts ?
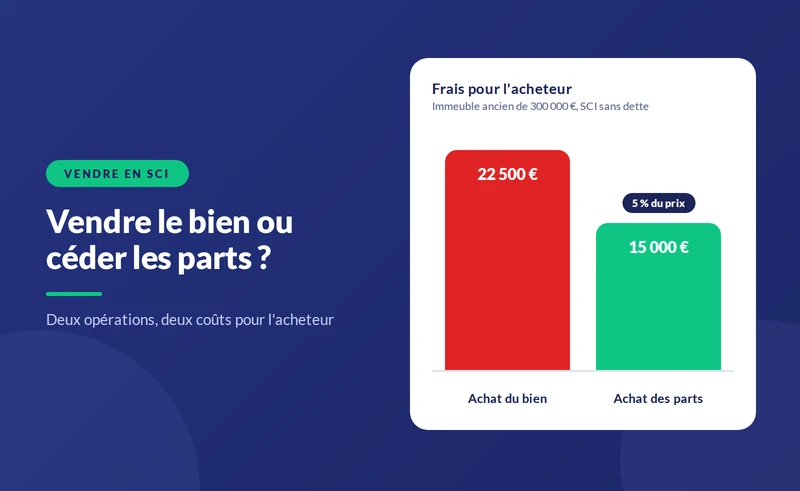
- Céder ses parts : adapté quand un seul associé veut sortir et que les autres, ou un tiers, reprennent ses parts. L'acheteur paie 5 % de droits ; la société continue.
- Dissoudre : adapté quand tous veulent récupérer leur mise, quand l'objet est atteint, ou quand la mésentente bloque la société.
- Garder une SCI sans bien : possible, mais la société reste tenue de ses obligations déclaratives ; la dissolution suivie d'une liquidation simplifiée permet d'y mettre fin proprement.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1844-7 et 1845 à 1870-1 : dissolution et société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, article 746 : droit de partage — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}