Gérer une SCI : obligations, assemblée générale et comptabilité
- Le gérant d'une SCI doit rendre compte de sa gestion aux associés au moins une fois par an, par un rapport écrit.
- Les décisions qui dépassent les pouvoirs du gérant exigent l'unanimité des associés, sauf clause contraire des statuts.
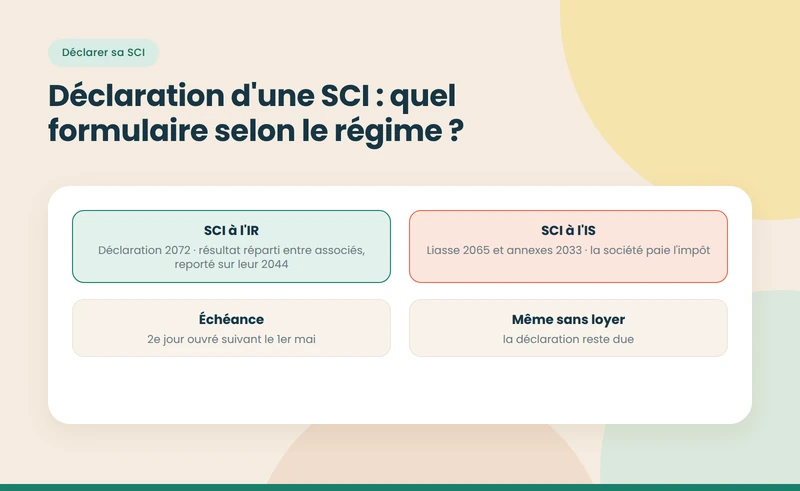
- La déclaration 2072 à l'IR et la liasse 2065 à l'IS se télétransmettent au plus tard le deuxième jour ouvré suivant le 1er mai pour un exercice clos le 31 décembre.
- Un dépôt tardif à l'IS entraîne une majoration de 10 % des droits, portée à 40 % après une mise en demeure restée sans effet pendant trente jours, plus 0,20 % d'intérêt de retard par mois.
- À l'IS, la SCI doit tenir une comptabilité d'engagement complète, avec bilan et tableau d'amortissement.
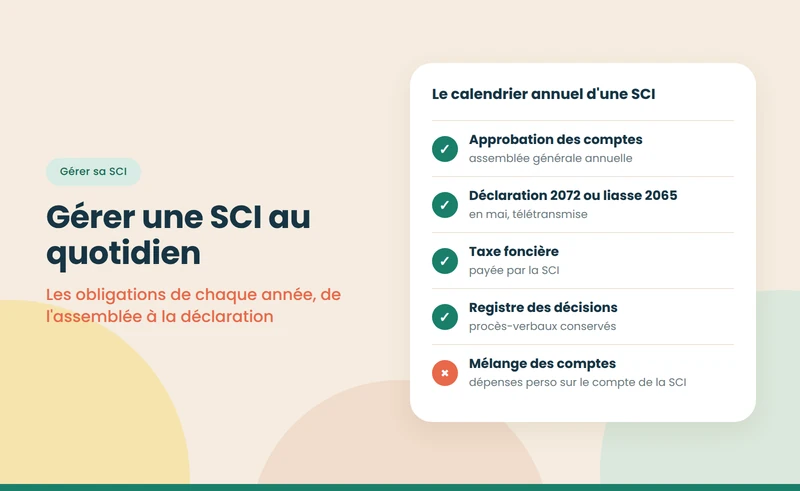


- Le fait : toute SCI doit rendre compte de sa gestion aux associés au moins une fois par an, par un rapport écrit du gérant (article 1856 du Code civil), et déposer une déclaration fiscale annuelle.
- Le délai : pour un exercice clos le 31 décembre, la 2072 à l'IR ou la 2065 à l'IS se télétransmet au plus tard le 2e jour ouvré suivant le 1er mai.
- Le piège : un dépôt tardif à l'IS déclenche une majoration de 10 % des droits, portée à 40 % si la déclaration n'est pas déposée dans les 30 jours suivant une mise en demeure.
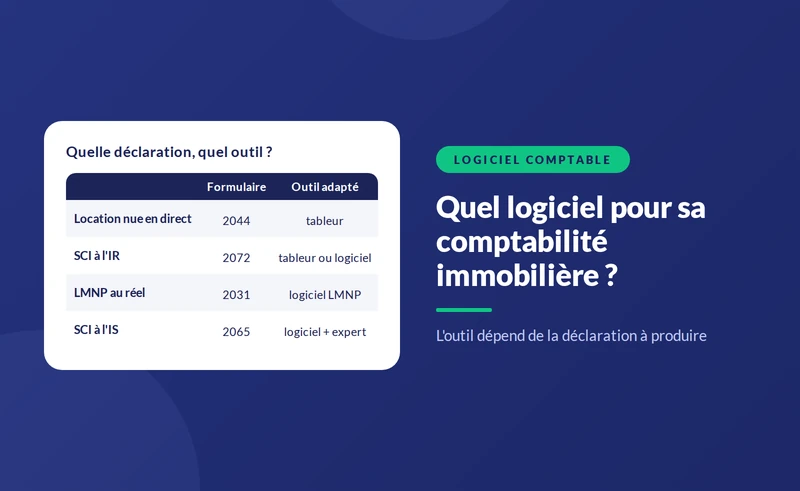
Gérer une SCI, c'est tenir trois engagements chaque année : tenir les comptes, réunir les associés pour les approuver et déclarer le résultat à l'administration. À l'IS, la comptabilité est complète, avec bilan et liasse fiscale. Le cadre général figure sur notre page de référence sur la SCI, sa création et sa gestion.
Une idée reçue tenace : une SCI à l'IR serait dispensée de comptabilité. Elle n'est pas tenue à une comptabilité commerciale, mais le gérant doit pouvoir rendre compte des recettes et des dépenses. Sans suivi écrit, il s'expose à une révocation, à la mise en cause de sa responsabilité et à des difficultés en cas de contrôle.
{{offre-sci="/composants"}}
Qui gère une SCI et avec quels pouvoirs ?
Le gérant, associé ou non, est désigné par les statuts ou par les associés. Il accomplit les actes de gestion courante : encaisser les loyers, payer les charges, signer les baux, entretenir le bien. Les décisions qui dépassent ses pouvoirs, comme vendre l'immeuble, emprunter ou modifier les statuts, reviennent aux associés. À défaut de clause, elles exigent l'unanimité (article 1852).
Le gérant engage sa responsabilité en cas de faute de gestion ou de violation des statuts (article 1850). Il peut être révoqué par les associés dans les conditions prévues par les statuts, ou par le juge pour cause légitime. Les associés, eux, répondent des dettes sociales sur leur patrimoine. Ces deux régimes sont détaillés dans notre guide sur la responsabilité des associés d'une SCI, et le déroulé d'une année dans celui sur le fonctionnement d'une SCI au quotidien.
Le gérant peut-il être rémunéré ?
Oui, si les statuts le prévoient ou si les associés le décident. À l'IS, la rémunération est une charge déductible du résultat de la société, à condition de correspondre à un travail effectif. Elle est imposée chez le gérant et peut donner lieu à des cotisations sociales. Dans une SCI familiale, la gérance est le plus souvent gratuite.
Quelles sont les obligations annuelles d'une SCI ?
Obligations annuelles d'une SCI selon son régime fiscal, octobre 2026
| Obligation | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Comptabilité | Suivi des recettes et dépenses permettant de rendre compte | Comptabilité d'engagement : bilan, compte de résultat, amortissements |
| Rapport du gérant | Au moins une fois par an | Au moins une fois par an |
| Décision des associés | Approbation des comptes, procès-verbal au registre | Approbation des comptes et affectation du résultat |
| Déclaration fiscale | 2072, puis 2044 pour chaque associé | 2065 et liasse, acomptes d'IS si l'impôt dépasse 3 000 € |
| Échéance de dépôt | 2e jour ouvré suivant le 1er mai | Même échéance pour une clôture au 31 décembre |
| Mise à jour au registre | Bénéficiaires effectifs, gérant, siège, à chaque changement | Idem |
Note : article 1856 du Code civil pour la reddition des comptes ; articles 1727 et 1728 du CGI pour l'intérêt de retard de 0,20 % par mois et les majorations de 10 % et 40 %. L'administration accorde parfois un délai supplémentaire pour la télédéclaration, à vérifier chaque année.
À retenir : l'IR demande de la rigueur, l'IS demande un comptable.
Le détail des formulaires est présenté dans notre guide sur la déclaration d'une SCI, avec un modèle rempli dans notre exemple de déclaration 2072.
À quoi ressemble le calendrier d'une année de gestion ?
- Janvier à mars : rassembler les relevés bancaires, factures et avis d'échéance de l'année écoulée ; à l'IS, transmettre les pièces au comptable pour la clôture.
- Mars à avril : arrêter les comptes, rédiger le rapport de gestion, convoquer les associés.
- Avant le 2e jour ouvré suivant le 1er mai : télétransmettre la 2072 ou la liasse 2065 ; remettre à chaque associé sa quote-part à reporter sur sa 2044.
- Avant le 30 juin : tenir l'assemblée d'approbation des comptes et consigner le procès-verbal au registre.
- Mi-mars, mi-juin, mi-septembre, mi-décembre : acomptes d'IS pour les sociétés concernées.
- Automne : paiement de la taxe foncière et, le cas échéant, de la CFE ; révision annuelle des loyers à la date prévue au bail.
Un calendrier partagé entre associés, avec ces échéances, suffit à éviter la plupart des retards et des pénalités.
Que doit contenir le rapport de gestion ?
Le Code civil impose un rapport écrit, sans en fixer le contenu. En pratique, un rapport utile tient en deux pages et répond à cinq questions :
- Les loyers : montant encaissé, impayés éventuels, vacance locative et révision des loyers.
- Les dépenses : charges courantes, travaux réalisés ou à prévoir, évolution de la taxe foncière.
- Le financement : capital restant dû, échéances payées, renégociation éventuelle.
- Le résultat : montant à répartir entre associés à l'IR, bénéfice et impôt à l'IS, proposition d'affectation.
- Les perspectives : travaux, vente, nouvel achat ou changement de régime envisagés.
Ce document protège autant le gérant que les associés : il prouve que l'information a été donnée et fixe les décisions prises. Joint au procès-verbal, il constitue la mémoire de la société, précieuse lors d'une transmission ou d'un contrôle.
Comment organiser l'assemblée générale annuelle ?
Les statuts fixent la forme : assemblée réunie, consultation écrite ou acte signé par tous les associés. La procédure type comporte cinq étapes :
- Arrêter les comptes de l'exercice et rédiger le rapport de gestion.
- Convoquer les associés dans le délai et la forme prévus par les statuts, avec l'ordre du jour et les documents.
- Tenir l'assemblée ou recueillir les votes écrits.
- Rédiger le procès-verbal : date, associés présents, résolutions, résultats des votes.
- Le consigner dans le registre des procès-verbaux, coté et paraphé, conservé au siège.
Une assemblée oubliée n'entraîne pas d'amende fiscale, mais elle fragilise la gestion : un associé minoritaire peut contester les comptes, demander la révocation du gérant ou, en cas de blocage durable, la dissolution judiciaire pour mésentente.
{{livre-blanc-guide-sci="/composants"}}
Combien coûte un retard de déclaration ?
Une SCI à l'IS doit 2 000 € d'impôt sur les sociétés. Sa liasse est déposée avec quatre mois de retard, sans mise en demeure préalable.
- La majoration : 10 % des droits, soit 200 €.
- L'intérêt de retard : 0,20 % par mois, soit 0,8 % sur quatre mois, environ 16 €.
- Le total : environ 216 €, l'équivalent d'un tiers d'une année de comptabilité en ligne.
Si l'administration adresse une mise en demeure et que la déclaration n'est pas déposée dans les trente jours, la majoration passe à 40 %, soit 800 €. Au-delà, l'imposition peut être établie d'office. À l'IR, le défaut de dépôt de la 2072 peut entraîner une amende et compliquer les déclarations des associés.
Faut-il un expert-comptable pour gérer une SCI ?
Ce n'est pas une obligation légale. À l'IR, un associé rigoureux peut tenir les comptes et remplir la 2072. À l'IS, la liasse fiscale, le calcul des amortissements par composants et les écritures de fin d'exercice rendent un accompagnement très utile. Le choix de l'outil est discuté dans notre comparatif des logiciels comptables pour l'immobilier locatif. Nopillo prend en charge la tenue, la liasse et l'assemblée annuelle pour 599 € TTC par an. Le choix du régime, qui détermine la charge comptable, relève de notre pilier sur la SCI à l'IR ou à l'IS.
Que faire en cas de changement de gérant ?
Le gérant peut démissionner, être révoqué ou décéder. Dans tous les cas, les associés désignent un remplaçant selon les règles des statuts, puis la société accomplit trois formalités : la rédaction d'un procès-verbal de nomination, la publication d'une annonce légale et la déclaration de la modification au registre sur le guichet unique. Tant que la modification n'est pas publiée, les tiers peuvent ignorer le changement, et l'ancien gérant reste apparent vis-à-vis de la banque ou des locataires.
Sans gérant, la société ne peut plus encaisser régulièrement ses loyers ni signer d'acte. Tout associé peut alors demander au président du tribunal la désignation d'un mandataire chargé de réunir les associés pour nommer un nouveau gérant. Prévoir dans les statuts un gérant suppléant évite cette situation.
Quelles erreurs de gestion coûtent le plus cher ?
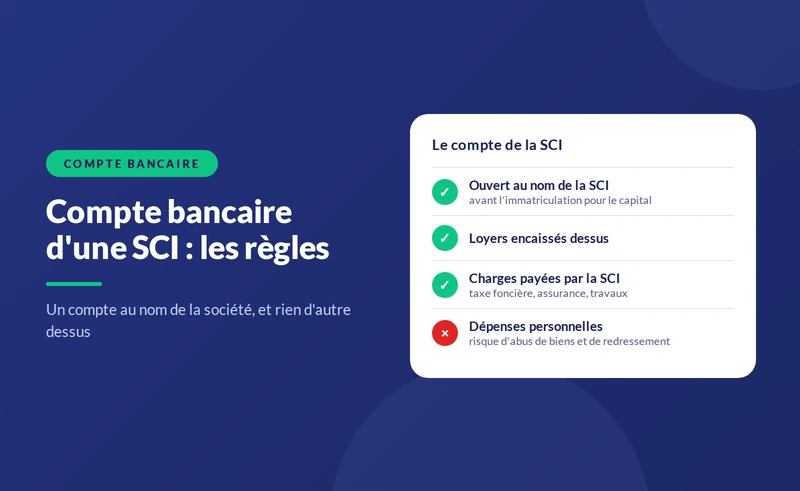
- Le mélange des comptes : loyers encaissés sur un compte personnel, dépenses privées payées par la SCI ; en contrôle, ces flux sont difficiles à justifier.
- L'absence de procès-verbaux : sans trace écrite des décisions, une vente ou un emprunt peut être contesté par un associé.
- Le registre non tenu à jour : un changement de gérant non déclaré rend ses actes difficilement opposables aux tiers.
- L'oubli des acomptes d'IS : ils entraînent une majoration et un intérêt de retard, même si l'impôt final est payé à temps.
- La gérance de fait : un associé qui agit sans en avoir le pouvoir engage sa responsabilité personnelle.
Comment la gestion d'une SCI se termine-t-elle ?
Quand un associé souhaite sortir, il cède ses parts selon la procédure décrite dans notre guide sur la cession de parts de SCI. Quand la société a rempli son objet ou que les associés veulent récupérer leur mise, la gestion débouche sur notre pilier consacré à la dissolution de la SCI. Dans les deux cas, les obligations annuelles courent jusqu'à la clôture effective.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1845 à 1870-1 : de la société civile — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 1727 et 1728 : intérêt de retard et majorations — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}