Logiciel comptable pour l'immobilier locatif : comment choisir ?
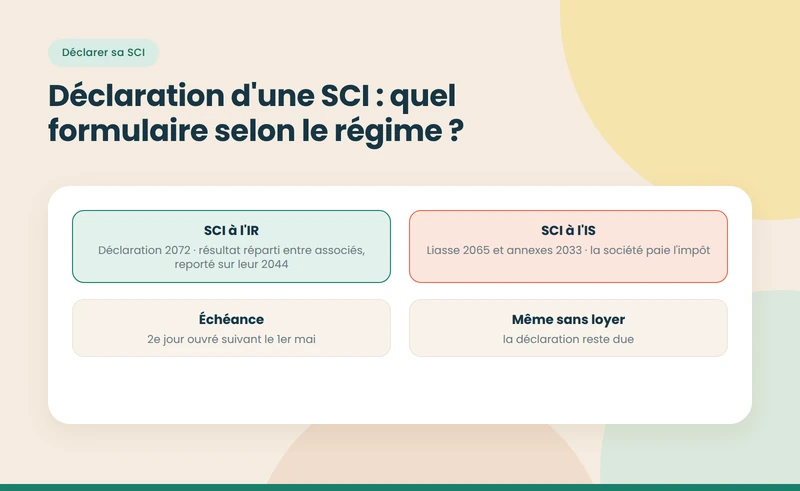
- Le choix d'un logiciel comptable immobilier dépend du régime fiscal : 2044 en location nue, 2072 pour une SCI à l'IR, 2031 en LMNP au réel, 2065 pour une SCI à l'IS.
- Un logiciel de gestion locative suit les loyers mais ne calcule ni amortissement ni liasse fiscale.
- Les SCI à l'IS et les LMNP au réel doivent télétransmettre une liasse avec amortissements.
- Une erreur d'amortissement, comme l'oubli de la ventilation du terrain, est réintégrée en cas de contrôle avec intérêts de retard.
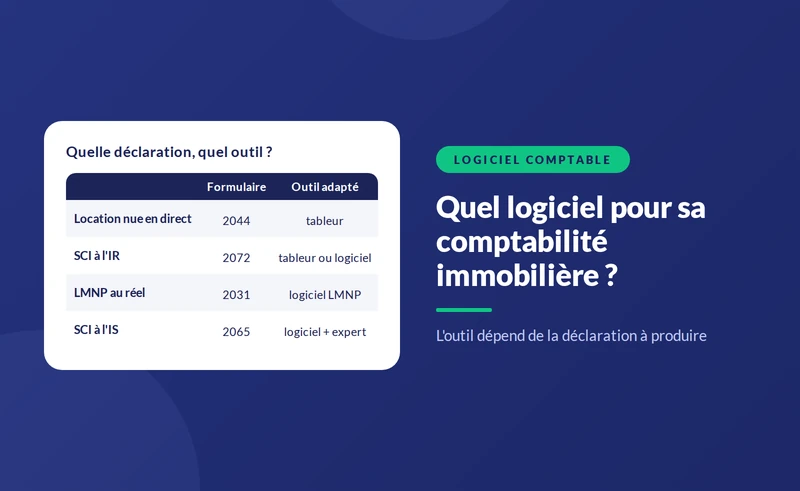


- Le fait : l'outil dépend du régime. Une SCI à l'IR peut se contenter d'un suivi des recettes et dépenses ; une SCI à l'IS ou un LMNP au réel doivent produire une liasse fiscale avec amortissements.
- Le critère décisif : la capacité à produire et télétransmettre la déclaration attendue, 2072, 2065 ou 2031, pas seulement à classer des opérations.
- Le piège : un logiciel de gestion locative n'est pas un logiciel comptable. Il édite des quittances, mais ne calcule ni amortissement ni liasse.
Pour l'immobilier locatif, trois familles d'outils coexistent : le tableur, le logiciel de gestion locative et le logiciel comptable spécialisé, avec ou sans accompagnement d'un expert. Le bon choix dépend de la structure de détention et du régime fiscal. Le cadre de la location meublée en société est présenté dans notre pilier sur la SCI et la location meublée.
Gestion locative et comptabilité sont deux métiers différents. La première suit les baux, les loyers, les dépôts de garantie et les relances ; la seconde traduit ces flux en résultat fiscal, avec bilan et amortissements quand le régime l'impose. Beaucoup de propriétaires découvrent la différence au moment de déposer leur première liasse.
{{offre-sci="/composants"}}
Quel outil pour quelle situation ?
Outils de comptabilité immobilière selon le régime, octobre 2026
| Situation | Obligation | Outil adapté |
|---|---|---|
| Location nue en direct | Déclaration 2044 ou micro-foncier | Tableur ou logiciel de gestion locative |
| SCI à l'IR | Déclaration 2072 et répartition entre associés | Tableur rigoureux ou logiciel gérant la 2072 |
| LMNP au réel | Liasse 2031 et 2033, amortissements | Logiciel comptable LMNP avec télétransmission |
| SCI à l'IS | Comptabilité d'engagement, liasse 2065, amortissements par composants | Logiciel comptable avec accompagnement, ou expert-comptable |
Note : les liasses 2031 et 2065 doivent être télétransmises ; un outil qui ne le permet pas oblige à passer par un partenaire EDI.
À retenir : plus le régime est exigeant, plus l'outil doit produire la liasse et pas seulement des tableaux.
Quels critères vérifier avant de choisir ?
- La télétransmission de la déclaration ou de la liasse attendue.
- Le calcul des amortissements, avec ventilation du terrain et décomposition par composants.
- La synchronisation bancaire, qui évite la saisie manuelle des opérations.
- La gestion de plusieurs biens et, pour une SCI, la répartition entre associés.
- L'accompagnement : un expert pour valider la clôture et répondre en cas de contrôle.
- Le coût total annuel, abonnement et éventuelles options comprises.
{{livre-blanc-guide-sci="/composants"}}
Exemple : ce que coûte un mauvais outil
Une SCI à l'IS tient ses comptes sur un tableur. Elle oublie de ventiler terrain et construction et amortit la totalité du prix de 200 000 €, dont 30 000 € de terrain. En trois ans, elle déduit environ 3 000 € d'amortissement en trop.
- En cas de contrôle : les 3 000 € sont réintégrés, soit environ 450 € d'IS, plus l'intérêt de retard de 0,20 % par mois et une éventuelle majoration.
- Le temps perdu : reconstitution des écritures, échanges avec l'administration, correction des liasses antérieures.
- Le coût évité : un outil qui impose la ventilation dès la saisie de l'acquisition et calcule les amortissements automatiquement.
Pour un LMNP en nom propre, le logiciel de comptabilité LMNP de Nopillo produit et télétransmet la liasse. Pour une SCI à l'IS, Nopillo combine outil et accompagnement, pour 599 € TTC par an.
Quelles fonctions de gestion locative sont utiles ?
Même si elle ne remplace pas la comptabilité, la gestion locative fait gagner du temps au quotidien : édition des quittances et des avis d'échéance, suivi des encaissements, relances automatiques en cas d'impayé, révision annuelle des loyers selon l'indice de référence, régularisation des charges et gestion des dépôts de garantie. Pour une SCI qui loue plusieurs biens, ces fonctions évitent les oublis qui coûtent cher : une révision de loyer non appliquée ne peut pas être réclamée rétroactivement au-delà de certaines limites, et une régularisation de charges tardive peut être contestée. L'idéal est un outil qui relie gestion locative et comptabilité, pour que chaque loyer encaissé alimente directement les comptes.
Tableur, logiciel ou expert-comptable : que choisir ?
- Le tableur convient à une location nue simple en direct ou à une petite SCI à l'IR, à condition d'être rigoureux.
- Le logiciel spécialisé convient au LMNP au réel et aux SCI à l'IS dont les opérations restent simples.
- L'expert-comptable ou un service combinant outil et expert s'impose dès qu'il y a plusieurs biens, des travaux importants ou une SCI à l'IS.
Comment migrer ses données vers un nouvel outil ?
- Rassembler l'historique : actes d'achat, tableaux d'amortissement existants, dernières liasses déposées, relevés bancaires.
- Reprendre les soldes d'ouverture : valeur des biens, amortissements déjà pratiqués, emprunts restant dus, comptes courants des associés.
- Connecter la banque pour récupérer automatiquement les opérations de l'exercice en cours.
- Vérifier la cohérence avec la dernière déclaration déposée avant la première clôture dans le nouvel outil.
Changer d'outil en début d'exercice simplifie la reprise ; en cours d'année, il faut ressaisir ou importer toutes les opérations depuis le 1er janvier.
Quelles erreurs éviter ?
- Confondre gestion locative et comptabilité : un outil de quittances ne produit pas de liasse.
- Oublier la ventilation du terrain dans le calcul des amortissements.
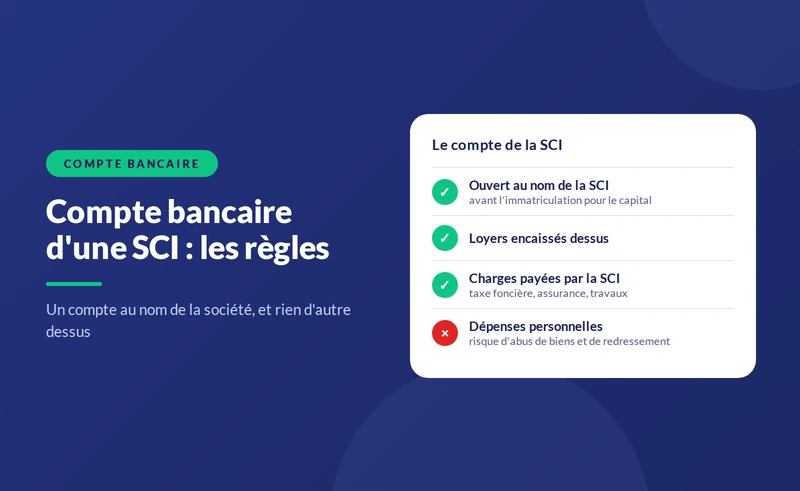
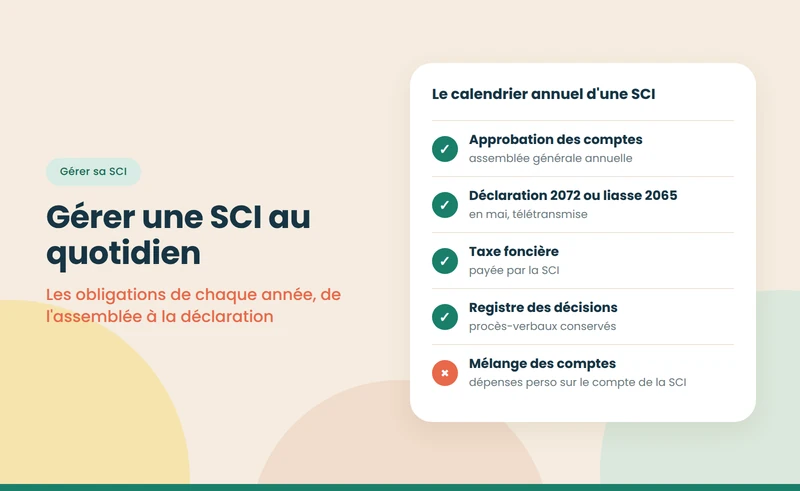
- Mélanger les comptes de la SCI et des associés dans le même outil.
- Négliger la télétransmission : un dépôt manuel n'est pas accepté pour les liasses professionnelles.
- Ne pas conserver les justificatifs rattachés aux écritures pendant au moins six ans.
Les obligations comptables d'une SCI sont décrites dans notre pilier sur la gestion d'une SCI. Les cas voisins sont traités dans nos guides sur la SCI familiale avec revenus locatifs et sur la SCI et la location saisonnière. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
- Légifrance — Code général des impôts, articles 1727 et 1728 : intérêt de retard et majorations — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Livre des procédures fiscales, article L102 B : conservation des documents — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}