Comment remplir la déclaration 2044 de vos revenus fonciers, ligne par ligne ?
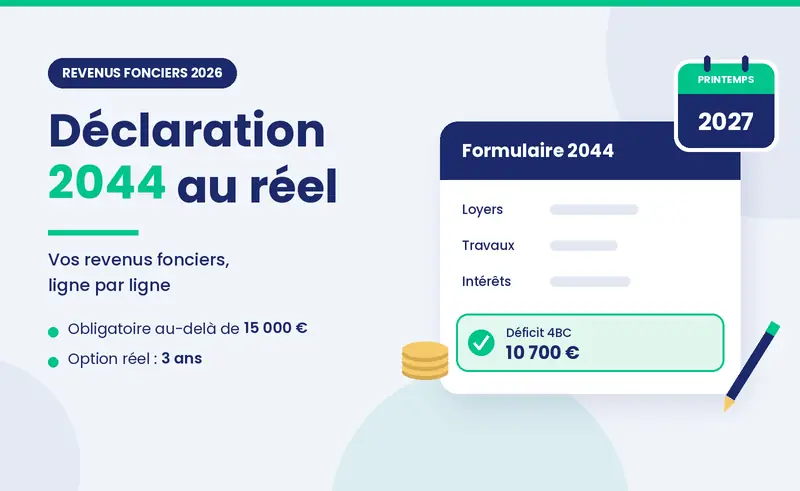
- La déclaration 2044 sert à déclarer au régime réel les loyers d'une location nue : elle est obligatoire au-delà de 15 000 € de revenus fonciers bruts par foyer et possible sur option en dessous.
- L'option pour le réel s'exerce par le simple dépôt de la 2044 et reste irrévocable pendant trois ans.
- Les charges payées dans l'année se déclarent lignes 221 à 250, la taxe d'enlèvement des ordures ménagères et le capital emprunté n'étant jamais déductibles.
- Un déficit hors intérêts d'emprunt s'impute sur le revenu global dans la limite de 10 700 €, portée jusqu'à 21 400 € pour une rénovation énergétique payée jusqu'au 31 décembre 2027, et le surplus se reporte dix ans sur les revenus fonciers.


En résumé
- Le fait : la déclaration 2044 calcule au régime réel le revenu d'une location nue. Elle est obligatoire au-delà de 15 000 € de revenus fonciers bruts par foyer, et possible sur option en dessous.
- Le délai : les revenus 2026 se déclarent au printemps 2027. Seules les charges payées au plus tard le 31 décembre 2026 entrent dans cette déclaration.
- Le piège : déposer une 2044 vaut option pour le réel pendant 3 ans, et une ligne mal remplie, comme la taxe d'ordures ménagères ou le capital emprunté, fausse le résultat.
La déclaration 2044 calcule le revenu foncier net d'une location nue au régime réel. Vous la remplissez si vos loyers dépassent 15 000 € par an, ou si vous optez pour le réel sous ce seuil. Son résultat se reporte cases 4BA, 4BB ou 4BC de la 2042, au cœur de la fiscalité de vos revenus locatifs.
{{quel-regime="/composants"}}
On parle souvent du « formulaire 2044 » pour toute mise en location. C'est inexact : la 2044 ne concerne que la location nue. Les loyers d'un logement meublé sont des bénéfices industriels et commerciaux, déclarés sur la 2042-C-PRO. Quant à la 2044 spéciale, elle est réservée à certains dispositifs (Robien, Borloo neuf, Scellier intermédiaire), aux monuments historiques et aux biens détenus en nue-propriété.
Qui doit remplir la déclaration 2044 ?
La notice officielle, dans sa dernière version publiée en mars 2026 pour les revenus 2025, retient trois situations. Elles restent valables pour les revenus 2026, sauf modification par la loi de finances pour 2027.
- Revenus fonciers bruts supérieurs à 15 000 € : le seuil s'apprécie pour tout le foyer fiscal, toutes propriétés confondues, charges non comprises.
- Exclusion du micro-foncier : c'est le cas si vous ne percevez des revenus fonciers qu'au travers de parts de SCI, ou si un bien relève d'un régime particulier.
- Option volontaire : sous le seuil de 15 000 €, vous pouvez préférer déduire vos charges réelles plutôt que l'abattement forfaitaire de 30 %.
Si vous restez au micro-foncier, aucune 2044 n'est à remplir : le montant brut des loyers se déclare case 4BE. Les règles du régime micro-foncier en 2026 détaillent les cas d'exclusion.
L'option pour le réel : un engagement de trois ans
L'option ne demande aucun courrier : elle s'exerce par le simple dépôt de la 2044. Elle est irrévocable pendant 3 ans, puis se renouvelle tacitement chaque année. Opter l'année d'un gros chantier, puis constater que vos charges retombent sous 30 % des loyers les deux années suivantes, peut donc coûter de l'impôt. Chiffrez les trois années avant de vous engager.
Au 6 novembre 2026, le projet de loi de finances pour 2027 a été rejeté en première lecture par l'Assemblée nationale le 4 novembre 2026 et poursuit son examen au Parlement. Les règles décrites ici pourraient encore évoluer d'ici son adoption définitive.
Comment remplir les recettes, lignes 211 à 215 ?
La première partie de la déclaration décrit chaque immeuble (rubrique 200) : adresse, date d'acquisition, nom du locataire. Viennent ensuite les recettes de l'année, colonne par immeuble.
- Ligne 211, loyers bruts encaissés : tous les loyers perçus en 2026, quelle que soit la période à laquelle ils se rapportent, arriérés et loyers payés d'avance compris. Les charges remboursées par le locataire n'y figurent pas.
- Ligne 212, dépenses mises à la charge du locataire : par exemple la taxe foncière ou de grosses réparations que le bail lui fait payer. Elle reste vide dans la plupart des locations d'habitation.
- Ligne 213, recettes diverses : subventions de l'Anah, indemnités d'assurance destinées à financer des travaux, indemnités d'une garantie de loyers.
- Ligne 215, total : la somme des colonnes se reporte case E.
Le dépôt de garantie n'est pas une recette lorsque vous l'encaissez. Il le devient si vous le conservez pour couvrir des loyers impayés ou une remise en état.
Quelles charges déclarer, lignes 221 à 250 ?
Une charge n'est déductible que si elle a été payée en 2026 et qu'elle concerne un bien loué. Conservez les factures : l'administration peut les demander. Voici la correspondance entre chaque ligne et les erreurs les plus fréquentes.
Lignes de charges de la déclaration 2044 (notice millésime 2026, mise à jour novembre 2026)
| Ligne | Ce qu'elle contient | Point de vigilance |
|---|---|---|
| 221 | Frais de gestion : agence, gérant, honoraires comptables, frais de procédure | Les frais d'acquisition du bien n'y entrent pas |
| 222 | Autres frais de gestion (courrier, téléphone, déplacements) | Forfait de 20 € par local, sans complément au réel |
| 223 | Primes d'assurance : propriétaire non occupant, loyers impayés | L'assurance du mobilier n'est pas déductible |
| 224 | Travaux de réparation, d'entretien et d'amélioration | Construction, reconstruction et agrandissement exclus |
| 224 bis | Travaux de rénovation énergétique faisant passer le logement de E, F ou G à A, B, C ou D | Ne pas les déclarer aussi ligne 224 |
| 225 | Charges récupérables non récupérées au départ du locataire | Constatées au 31 décembre de l'année du départ |
| 226 | Indemnités d'éviction, frais de relogement | Seulement pour relouer dans de meilleures conditions |
| 227 | Taxe foncière et taxes annexes | Hors taxe d'enlèvement des ordures ménagères |
| 229 | Provisions pour charges de copropriété versées dans l'année | Montant total versé au syndic |
| 230 | Régularisation des provisions déduites l'année précédente | Part non déductible et récupérable à réintégrer |
| 250 | Intérêts et frais d'emprunt, assurance emprunteur | Le capital remboursé n'est jamais déductible |
Source : notice de la déclaration n° 2044 des revenus de 2025, publiée en mars 2026. Le formulaire des revenus 2026 paraîtra au printemps 2027 : vérifiez les numéros de ligne avant de déclarer.
À retenir : chaque dépense se déclare l'année de son paiement, sur la ligne qui lui correspond, et jamais deux fois.
Les provisions de copropriété : le piège de la ligne 230
Vous déduisez ligne 229 les provisions versées au syndic, puis l'année suivante vous corrigez cette déduction ligne 230 grâce à l'arrêté des comptes. Exemple : 1 200 € de provisions déduites, dont 800 € de dépenses déductibles, 200 € non déductibles, 180 € récupérables sur le locataire, soit un solde non utilisé de 20 €. Vous réintégrez 400 € ligne 230. Oublier cette ligne revient à déduire deux fois des charges que vous ne supportez pas.
{{lead-magnet-calendrier="/composants"}}
Comment calculer le résultat et reporter un déficit ?
La ligne 420 totalise vos recettes, moins vos charges et vos intérêts. Si le résultat est positif, il se reporte case 4BA de la 2042. S'il est négatif, la 2044 vous fait répartir le déficit selon son origine.
- Déficit hors intérêts d'emprunt : il s'impute sur votre revenu global dans la limite de 10 700 € par an, case 4BC.
- Intérêts d'emprunt et fraction au-delà du plafond : ils se reportent sur vos revenus fonciers des dix années suivantes, case 4BB.
- Déficits des années antérieures : le stock non encore imputé se déclare ligne 451, puis case 4BD, en commençant par les plus anciens.
Le plafond de 10 700 € est porté jusqu'à 21 400 € pour des travaux de rénovation énergétique faisant sortir le logement des classes E, F ou G, payés entre le 1er janvier 2023 et le 31 décembre 2027, avec un diagnostic de performance énergétique avant et après travaux. En contrepartie, l'imputation sur le revenu global est remise en cause si vous cessez de louer avant le 31 décembre de la troisième année qui suit, sauf licenciement, invalidité ou décès.
Si vous détenez des parts de SCI, la quote-part de résultat indiquée par la société se déclare rubrique 110. La méthode pour reporter la quote-part d’une SCI déclarée sur la 2072 est détaillée pas à pas.
Micro-foncier ou déclaration 2044 : combien coûte une erreur de régime ?
Prenons un appartement loué nu 800 € par mois, soit 9 600 € de loyers en 2026, pour un bailleur dont la tranche marginale d'imposition est de 30 %. Ses charges de l'année : 2 400 € d'intérêts d'emprunt, 1 100 € de taxe foncière hors ordures ménagères, 1 200 € de provisions de copropriété, 180 € d'assurance propriétaire non occupant et le forfait de 20 €. Les revenus fonciers supportent 17,2 % de prélèvements sociaux.
- Au micro-foncier : la base imposable est de 6 720 € (70 % des loyers). L'impôt atteint environ 3 172 €, prélèvements sociaux compris.
- À la déclaration 2044 : les charges représentent 51 % des loyers. Le revenu foncier tombe à 4 700 € et l'impôt à environ 2 218 €, soit 953 € d'économie sur l'année.
- Avec 12 000 € de travaux d'entretien payés avant le 31 décembre 2026, sans changement de classe énergétique : la 2044 fait apparaître un déficit de 7 300 €, entièrement imputé sur le revenu global. L'écart avec le micro-foncier dépasse alors 5 300 € d'impôt sur l'année, à condition de louer le bien jusqu'au 31 décembre 2029.
Ces montants sont des ordres de grandeur qui dépendent de votre tranche d'imposition et de votre situation. Le bon moment pour faire ce calcul est avant la fin de l'année, tant que la date de paiement des travaux peut encore être choisie.
La location meublée obéit à d'autres règles, avec l'amortissement du bien au régime réel. Si vous envisagez de meubler le logement, le simulateur Nopillo compare le micro-BIC et le réel sur vos chiffres. Pour arbitrer entre les deux formules, vous pouvez aussi faire le point avec un conseiller.
Sources
- impots.gouv.fr — Notice pour remplir la déclaration n° 2044 des revenus fonciers de l'année 2025 — consulté le 6 novembre 2026 — impots.gouv.fr
- impots.gouv.fr — Formulaire n° 2044, Déclaration des revenus fonciers — consulté le 6 novembre 2026 — impots.gouv.fr
- service-public.gouv.fr — Prélèvements sociaux (CSG, CRDS...) sur les revenus du patrimoine et de placements — consulté le 6 novembre 2026 — service-public.gouv.fr
- Assemblée nationale — Rejet, en première lecture, du projet de loi de finances pour 2027 — consulté le 6 novembre 2026 — assemblee-nationale.fr
{{prendre-rdv="/composants"}}