Coût de la dissolution d'une SCI chez le notaire
- Le notaire n'est indispensable pour dissoudre une SCI que si un immeuble est attribué aux associés lors du partage.
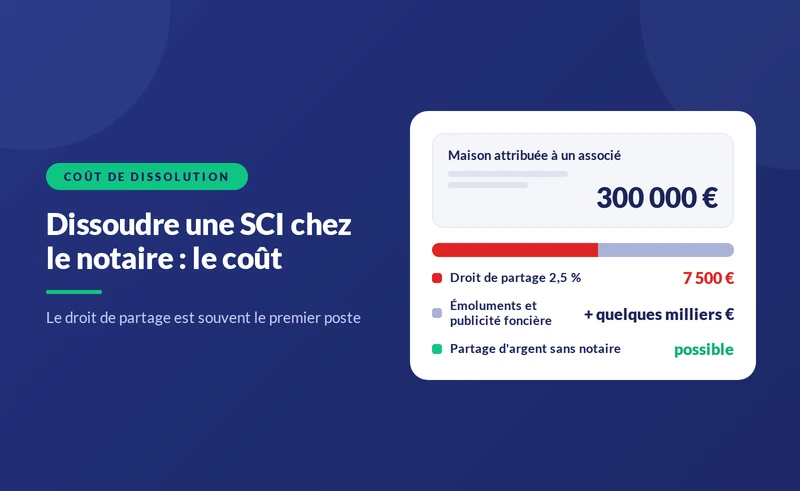
- Le droit de partage de 2,5 % s'applique à l'actif net partagé constaté par un acte, qu'il s'agisse d'argent ou d'un immeuble.
- L'attribution d'un immeuble ajoute les émoluments du notaire, la contribution de sécurité immobilière et la publicité foncière.
- Pour une SCI à l'IS, l'attribution déclenche en outre l'imposition de la plus-value et du boni de liquidation.


- Le fait : le notaire n'est indispensable pour dissoudre une SCI que si un immeuble est attribué aux associés lors du partage.
- Le droit de partage : 2,5 % de l'actif net partagé constaté par un acte, qu'il s'agisse d'argent ou d'un immeuble (article 746 du CGI).
- Le piège : pour une SCI à l'IS, l'attribution d'un immeuble déclenche en outre l'imposition de la plus-value et du boni de liquidation.
Dissoudre une SCI coûte des frais de formalités, souvent modestes, et des frais de partage, qui peuvent être importants. Le notaire intervient dès qu'un immeuble change de mains au moment du partage : il rédige l'acte, calcule les droits et publie la mutation au service de la publicité foncière. Si la SCI a vendu son bien avant la dissolution, ses associés peuvent souvent se passer de lui. La procédure complète est présentée dans notre pilier sur la dissolution d'une SCI.
Dissolution et liquidation sont deux étapes distinctes. La dissolution est la décision qui met fin à la société ; la liquidation est la période pendant laquelle le liquidateur vend les biens, paie les dettes et répartit le solde. Le notaire intervient surtout à la fin de la liquidation, au moment du partage.
{{offre-sci="/composants"}}
Quand le notaire est-il obligatoire ?
- Attribution d'un immeuble à un ou plusieurs associés : obligatoire, car la mutation doit être publiée au service de la publicité foncière.
- Vente de l'immeuble par le liquidateur : obligatoire pour l'acte de vente, comme pour toute vente immobilière.
- Partage d'une somme d'argent après la vente : non obligatoire ; un acte sous seing privé ou un procès-verbal suffit.
- Dissolution d'une SCI sans actif : non obligatoire.
Quels frais prévoir ?
Coûts d'une dissolution de SCI selon le scénario, octobre 2026
| Poste | Vente puis partage d'argent | Attribution de l'immeuble |
|---|---|---|
| Annonces légales et greffe | Quelques centaines d'euros | Quelques centaines d'euros |
| Droit de partage | 2,5 % de l'actif net partagé, si un acte le constate | 2,5 % de l'actif net partagé |
| Émoluments du notaire | Aucun pour le partage | Émoluments proportionnels réglementés |
| Contribution de sécurité immobilière | Non | Oui |
| Plus-value, SCI à l'IS | Imposée lors de la vente | Imposée lors de l'attribution |
Note : article 746 du CGI pour le droit de partage ; émoluments des notaires fixés par le tarif réglementé ; régimes de plus-value selon le régime fiscal de la SCI.
À retenir : le droit de partage de 2,5 % est souvent le poste le plus lourd, notaire ou pas.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une maison attribuée à l'un des associés
Une SCI à l'IR, détenue par deux frères à parts égales, possède une maison estimée 300 000 €, sans dette. Ils décident de dissoudre la société et d'attribuer la maison à l'aîné, qui verse une soulte de 150 000 € à son frère.
- Le droit de partage : 2,5 % de 300 000 €, soit 7 500 €.
- Les émoluments du notaire, la contribution de sécurité immobilière et les frais de publication : plusieurs milliers d'euros en plus.
- La plus-value : à l'IR, l'attribution à un associé de la quote-part qu'il détenait n'est en principe pas imposée ; la soulte peut en revanche générer une plus-value chez le frère qui la reçoit, selon le régime des particuliers.
Si la SCI avait été à l'IS, la société aurait d'abord été imposée sur la plus-value de la maison, calculée sur sa valeur nette comptable, puis les frères sur le boni de liquidation, au prélèvement forfaitaire unique de 31,4 %.
Faut-il vendre avant de dissoudre ?
Vendre le bien avant la dissolution simplifie le partage : la SCI encaisse le prix, rembourse ses dettes et les comptes courants, puis répartit l'argent. Le notaire n'intervient que pour la vente, aux frais de l'acheteur. Le droit de partage reste dû si un acte constate le partage de la somme, mais les émoluments liés à une mutation entre associés disparaissent. Attribuer le bien à un associé se justifie quand celui-ci veut le conserver, notamment pour l'habiter ou le transmettre.
Quelles étapes et quels délais ?
- Décision de dissolution par les associés, nomination du liquidateur, annonce légale et inscription au registre.
- Opérations de liquidation : vente ou évaluation des biens, paiement des dettes, remboursement des comptes courants.
- Approbation des comptes de liquidation et décision de partage.
- Acte de partage chez le notaire si un immeuble est attribué.
- Annonce de clôture et radiation de la société.
Comptez en général quelques mois, davantage si un bien doit être vendu. Pendant toute cette période, la SCI continue de déposer ses déclarations fiscales.
Qui peut être liquidateur ?
Le liquidateur est désigné par les associés, en général le gérant en place, ou par le juge en cas de dissolution judiciaire. Il représente la société pendant toute la liquidation : il vend les biens, encaisse les créances, paie les dettes, rembourse les comptes courants et établit les comptes de liquidation. Il engage sa responsabilité en cas de faute, par exemple s'il répartit l'actif entre associés avant d'avoir payé un créancier connu. Un associé peut assumer cette mission gratuitement ; confier la liquidation à un professionnel a un coût, mais sécurise les opérations quand le patrimoine est important ou que les associés sont en désaccord.
Le droit de partage est-il toujours dû ?
Il est dû lorsqu'un acte constate le partage de l'actif net. Un partage verbal d'une somme d'argent, sans acte, peut en pratique échapper au droit, mais il expose à des difficultés de preuve entre associés et, en cas de contrôle, à une remise en cause si l'administration établit l'existence d'un partage. Le partage d'un immeuble, lui, passe nécessairement par un acte notarié et supporte toujours le droit. La pratique varie ; le conseil d'un professionnel est utile avant de choisir la forme du partage.
Combien coûte une dissolution sans bien à partager ?
Une SCI qui a déjà vendu son bien et remboursé ses associés, ou qui n'a jamais acquis de bien, peut être dissoute et liquidée simplement. Le coût se limite alors aux annonces légales de dissolution puis de clôture, et aux formalités sur le guichet unique, soit en général quelques centaines d'euros. Aucun droit de partage n'est dû en l'absence d'actif à répartir. Laisser vivre une SCI inutile coûte souvent davantage : déclarations annuelles, comptabilité éventuelle, risque de pénalités en cas d'oubli.
Peut-on éviter la dissolution ?
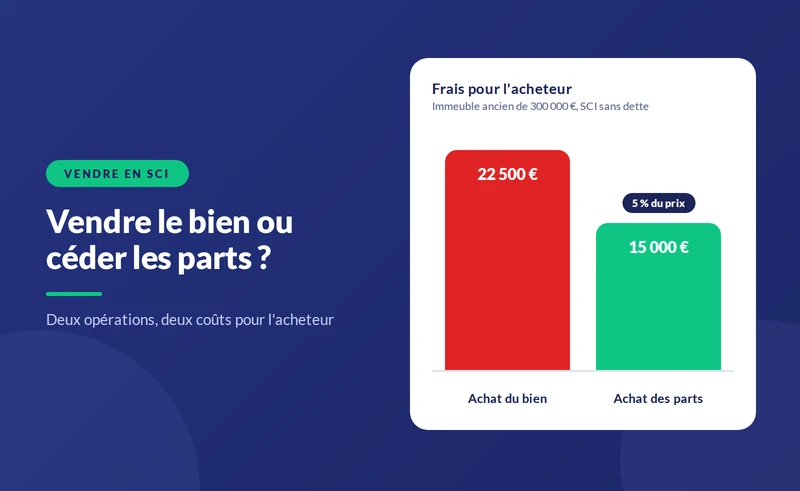
Dissoudre n'est pas toujours la meilleure solution quand un seul associé veut récupérer sa mise. Les autres peuvent racheter ses parts, ce qui coûte un droit de 5 % sur le prix des parts mais évite le droit de partage sur la totalité de l'actif et les frais de mutation de l'immeuble. La société peut aussi racheter les parts du sortant et réduire son capital. Ces solutions conservent le bien dans la SCI et préservent, à l'IR, la durée de détention acquise pour le calcul des abattements sur la plus-value future. La procédure est détaillée dans notre guide sur la cession de parts de SCI.
Quelles erreurs éviter ?
- Sous-estimer le droit de partage, calculé sur l'actif net et non sur les apports.
- Oublier l'impôt à l'IS : plus-value de la société puis boni de liquidation chez les associés.
- Attribuer un bien sans évaluation : la valeur retenue fonde les droits et les soultes.
- Négliger les comptes courants : ils doivent être remboursés avant le partage.
- Laisser une SCI inactive sans la dissoudre : elle reste tenue de ses obligations déclaratives.
Le boni de liquidation est détaillé dans notre guide sur le boni de liquidation, et la vente du bien dans celui sur la vente d'une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, article 746 : droit de partage — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Entreprendre Service Public — Dissolution et liquidation d'une société — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 1844-7 et 1844-8 : dissolution et liquidation — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}