SCI ou nom propre : quel choix pour un investisseur locatif ?
- En location nue, une SCI à l'IR et un achat en nom propre supportent la même imposition en revenus fonciers.
- Pour un investisseur seul en location meublée, le LMNP au réel en nom propre est généralement l'option la moins imposée.
- La SCI l'emporte pour acheter à plusieurs, transmettre progressivement le patrimoine ou réinvestir les loyers à l'impôt sur les sociétés.
- Passer du nom propre à une SCI à l'IS après l'achat coûte un droit d'apport de 5 % et peut déclencher une plus-value imposable.


- Le fait : en location nue, une SCI à l'IR et un achat en nom propre supportent exactement la même imposition, en revenus fonciers.
- La règle : pour un investisseur seul en location meublée, le LMNP au réel en nom propre est généralement l'option la moins imposée.
- Le piège : passer du nom propre à une SCI à l'IS après l'achat coûte un droit d'apport de 5 % et peut déclencher une plus-value imposable.
Le choix entre SCI et nom propre ne se fait pas sur l'impôt de l'année, souvent identique, mais sur trois questions : achetez-vous seul ou à plusieurs, voulez-vous transmettre progressivement, et que ferez-vous des loyers ? Pour un investisseur seul qui loue meublé, le nom propre l'emporte presque toujours. Pour un projet à plusieurs ou de transmission, la SCI prend l'avantage. Le cadre d'ensemble est présenté dans notre pilier SCI : avantages et inconvénients.
« Nom propre » ne veut pas dire « sans statut fiscal ». En direct, l'investisseur relève des revenus fonciers s'il loue nu, ou du statut LMNP s'il loue meublé, avec le choix entre micro-BIC et régime réel. La SCI, elle, est à l'IR ou à l'IS. Comparer les deux suppose donc de comparer des régimes précis, pas des étiquettes.
{{offre-sci="/composants"}}
Quelles différences entre SCI et nom propre ?
SCI ou nom propre : comparatif pour un investisseur locatif, octobre 2026
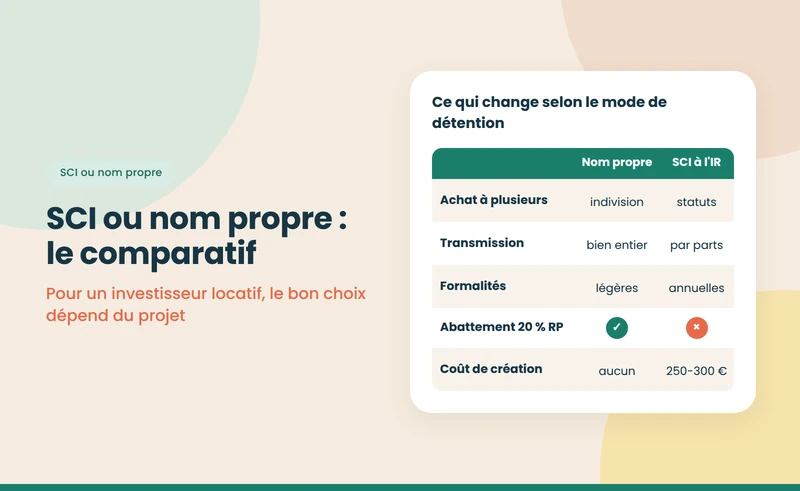
| Critère | Nom propre | SCI à l'IR | SCI à l'IS |
|---|---|---|---|
| Nombre de propriétaires | Un, ou indivision | Deux associés minimum | Deux associés minimum |
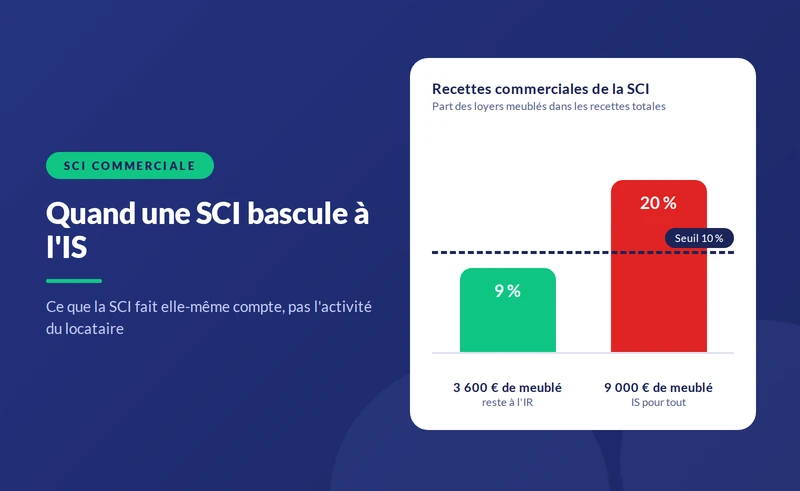
| Location meublée | LMNP, micro-BIC ou réel | Limitée à 10 % des recettes | Possible, sans statut LMNP |
| Amortissement | Oui en LMNP au réel | Non | Oui |
| Loyers perçus | Directement | Imposés chez l'associé | Dividendes à 31,4 % |
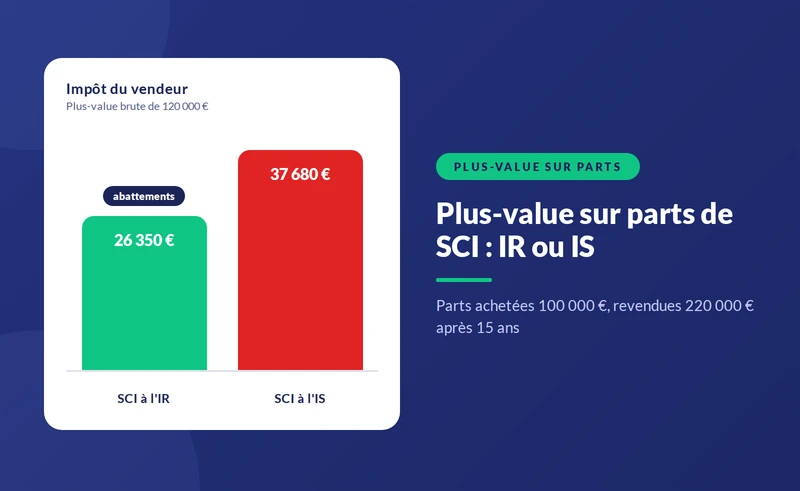
| Plus-value de revente | Régime des particuliers | Régime des particuliers | Sur la valeur nette comptable |
| Transmission | Donation du bien | Donation de parts, dettes déduites | Donation de parts, dettes déduites |
| Formalisme | Aucun | 2072, assemblée | Comptabilité complète, liasse 2065 |
Note : régimes en vigueur au 8 octobre 2026 ; PFU de 31,4 % sur les dividendes ; réintégration des amortissements dans la plus-value LMNP depuis la loi de finances 2025, sauf exceptions.
À retenir : la SCI se justifie par le projet, le nom propre par la simplicité.
Combien coûte chaque option sur un même bien ?
Un studio acheté 150 000 €, dont 20 000 € de terrain, meublé pour 6 000 €, loué 700 € par mois. Les charges atteignent 1 800 € et les intérêts 1 500 € par an. L'investisseur est dans la tranche à 30 %.
- Nom propre, location nue : revenu foncier de 5 100 €, soit environ 2 400 € d'impôt et de prélèvements sociaux.
- Nom propre, LMNP au réel : l'amortissement du bâti et du mobilier, environ 5 200 € par an, absorbe le résultat : aucun impôt pendant de nombreuses années.
- SCI à l'IR, location nue : même impôt qu'en nom propre, soit environ 2 400 €, plus les frais de structure.
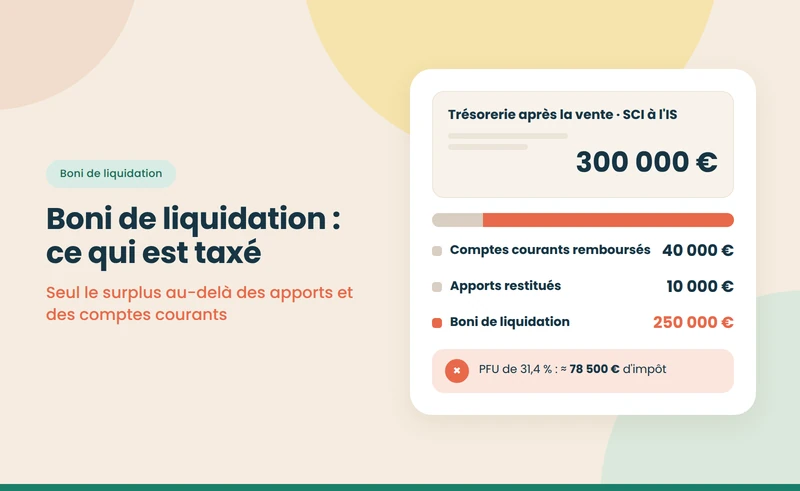
- SCI à l'IS : l'amortissement ramène l'impôt de la société près de zéro, mais l'investisseur ne perçoit les loyers qu'en dividendes, à 31,4 %, et la plus-value future est calculée sur la valeur nette comptable.
Pour cet investisseur seul, le LMNP au réel en nom propre domine. Pour comparer les régimes du meublé, voir le comparateur micro-BIC ou réel en LMNP et notre article sur la fiscalité de la location meublée.
{{livre-blanc-guide-sci="/composants"}}
Quand la SCI l'emporte-t-elle ?
- Acheter à plusieurs : la SCI évite l'indivision et le risque de vente forcée. Voir notre guide sur la SCI pour un investissement locatif.
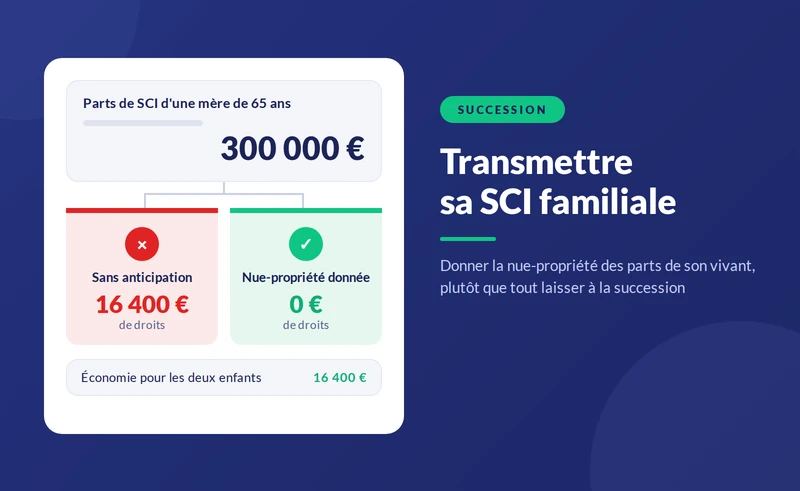
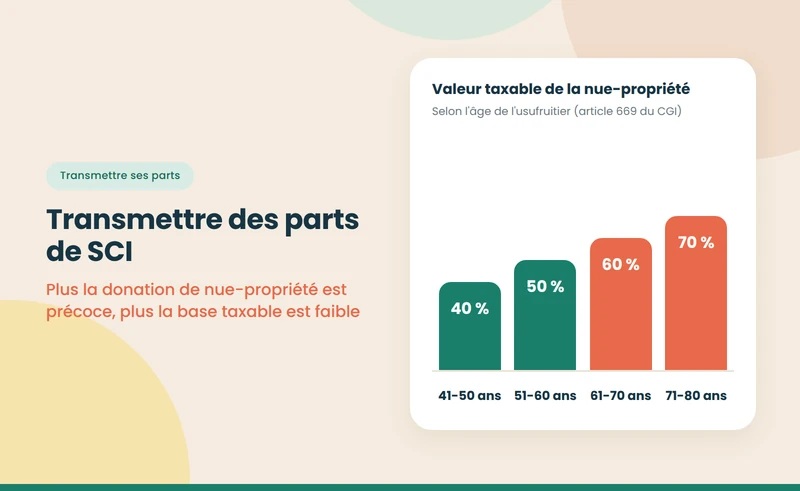
- Transmettre progressivement : les parts se donnent par fractions, dettes déduites, avec l'abattement de 100 000 € par parent et par enfant tous les quinze ans.
- Réinvestir les loyers : à l'IS, la société capitalise à 15 % après amortissement.
- Organiser une gouvernance : gérant, majorités et clause d'agrément encadrent les décisions et l'entrée de nouveaux associés.
Quand le nom propre l'emporte-t-il ?
- Investisseur seul : la SCI exige un second associé et n'apporte rien sur l'impôt à l'IR.
- Location meublée : le LMNP en nom propre combine amortissement et revenus librement disponibles.
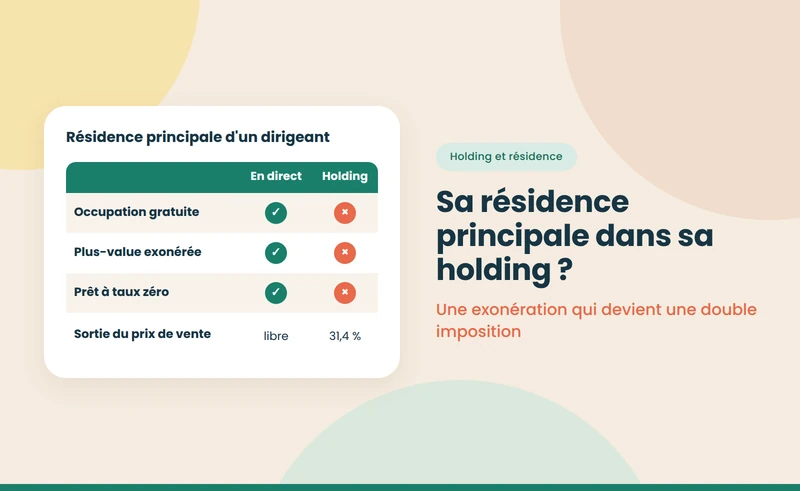
- Résidence principale : le nom propre conserve l'exonération de plus-value, l'abattement de 20 % à la succession et le prêt à taux zéro ; voir notre guide sur la SCI et la résidence principale.
- Budget serré : pas de frais de structure, pas de comptabilité, pas d'assemblée.
Et pour un couple qui investit ensemble ?
Un couple marié qui achète un bien locatif le détient déjà en commun, selon son régime matrimonial ; la SCI n'ajoute alors qu'une protection limitée, utile surtout pour préparer une transmission aux enfants. Un couple pacsé ou en concubinage achète en indivision, avec le risque qu'un partenaire demande le partage en cas de séparation : la SCI permet d'organiser le rachat des parts et la protection du survivant, sans changer l'impôt sur les loyers en location nue. Dans tous les cas, le statut fiscal du survivant pèse plus que la structure de détention : le conjoint marié et le partenaire de PACS sont exonérés de droits de succession, le concubin non. Les solutions propres à chaque situation sont détaillées dans notre guide pour acheter en SCI en couple.
Combien coûte la gestion dans chaque cas ?
- Nom propre, location nue : une déclaration 2044 chaque année, sans frais particuliers.
- Nom propre, LMNP au réel : une liasse 2031 et 2033 à télétransmettre, souvent avec un logiciel ou un accompagnement ; le coût est généralement couvert par l'impôt évité grâce à l'amortissement.
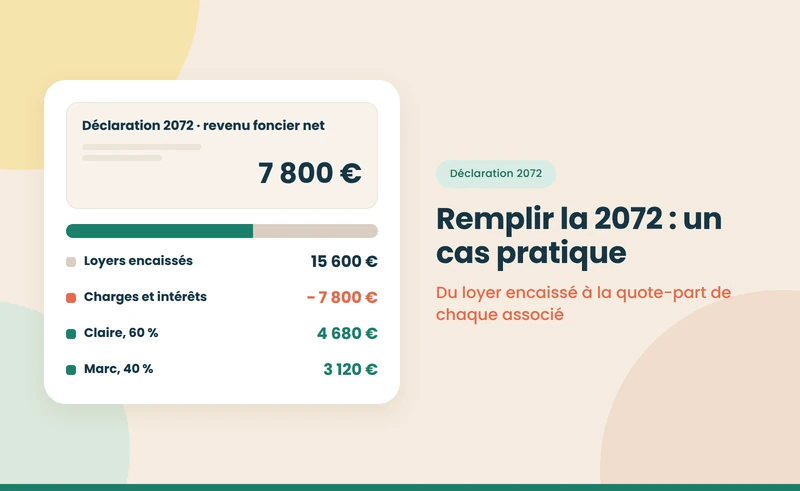
- SCI à l'IR : environ 250 à 300 € de frais de création, puis une 2072, une assemblée et des procès-verbaux chaque année.
- SCI à l'IS : les mêmes frais de création, puis une comptabilité complète et une liasse 2065, proposées par Nopillo pour 599 € TTC par an.
Le coût de structure d'une SCI se justifie quand il sert un objectif précis, transmission, gouvernance ou réinvestissement ; il pèse inutilement dans le cas contraire.
Peut-on passer de l'un à l'autre ?
Oui, mais rarement sans coût. Passer du nom propre à une SCI suppose d'apporter le bien : vers une SCI à l'IR, l'apport pur et simple est exonéré de droits d'enregistrement mais exige un acte notarié ; vers une SCI à l'IS, il supporte 5 % de droits. Dans les deux cas, l'apport est traité comme une vente pour le calcul de la plus-value. Le cas est détaillé dans notre guide peut-on créer une SCI pour un bien déjà acheté. À l'inverse, sortir d'une SCI suppose de céder ses parts ou de dissoudre la société, avec un droit de partage de 2,5 %.
Mieux vaut donc décider avant l'achat. Pour un projet à plusieurs, notre pilier pour monter une SCI avant d'acheter décrit l'ordre des étapes. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code général des impôts, articles 8, 35, 150 U et 219 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — Location meublée : quel régime d'imposition — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}