SCI pour un investissement locatif : quand est-ce pertinent ?
- La SCI est pertinente pour l'investissement locatif en cas d'achat à plusieurs, de projet de transmission ou de réinvestissement des loyers à l'IS.
- Une SCI à l'IR loue nu ; la location meublée au-delà de 10 % de ses recettes la fait passer à l'impôt sur les sociétés.
- À l'IS, l'amortissement réduit l'impôt annuel et laisse plus de trésorerie pour financer de nouveaux achats.
- Pour un investisseur seul qui perçoit ses loyers, le LMNP en nom propre reste souvent plus simple et plus avantageux.
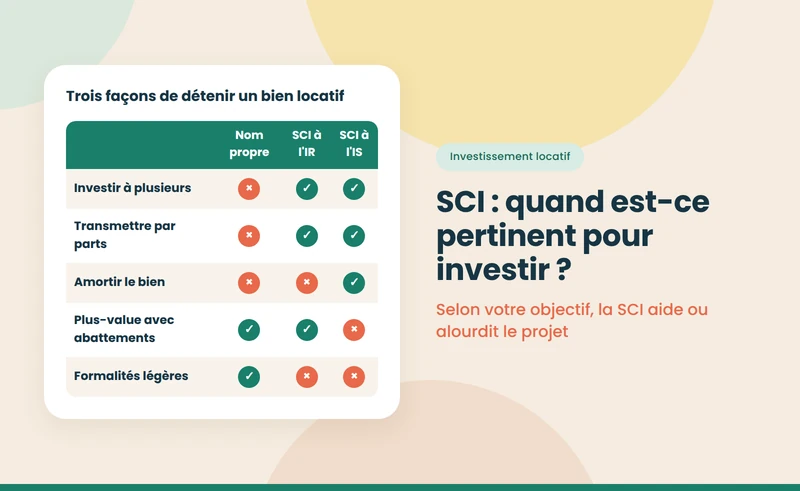


- Le fait : la SCI est pertinente pour investir à plusieurs, pour préparer une transmission, ou pour réinvestir les loyers à l'impôt sur les sociétés.
- La règle : une SCI à l'IR loue nu. Au-delà de 10 % de recettes meublées, elle passe d'office à l'IS.
- Le piège : pour un investisseur seul qui veut percevoir ses loyers, la SCI ajoute un coût et un formalisme que le LMNP en nom propre évite.
Une SCI convient à l'investissement locatif quand le projet réunit plusieurs personnes, quand il vise une transmission, ou quand les loyers doivent rester dans la société pour financer d'autres achats. Elle n'apporte pas d'avantage fiscal à l'IR, puisqu'elle est transparente. À l'IS, elle amortit le bien et réduit l'impôt annuel, au prix d'une fiscalité plus lourde à la revente et à la distribution. Le cadre général est présenté dans notre pilier pour monter une SCI avant d'acheter.
Investissement locatif ne veut pas dire location meublée. La SCI classique loue nu, avec des baux de trois ans et des loyers imposés en revenus fonciers. La location meublée, activité commerciale, n'est compatible avec une SCI qu'à titre accessoire ; au-delà, la société change de régime fiscal. Ce point, souvent découvert trop tard, oriente tout le projet.
{{offre-sci="/composants"}}
Dans quels cas la SCI est-elle pertinente pour investir ?
- L'achat à plusieurs : frères et sœurs, amis ou associés investissent ensemble sans indivision. Personne ne peut imposer la vente du bien ; celui qui veut sortir cède ses parts.
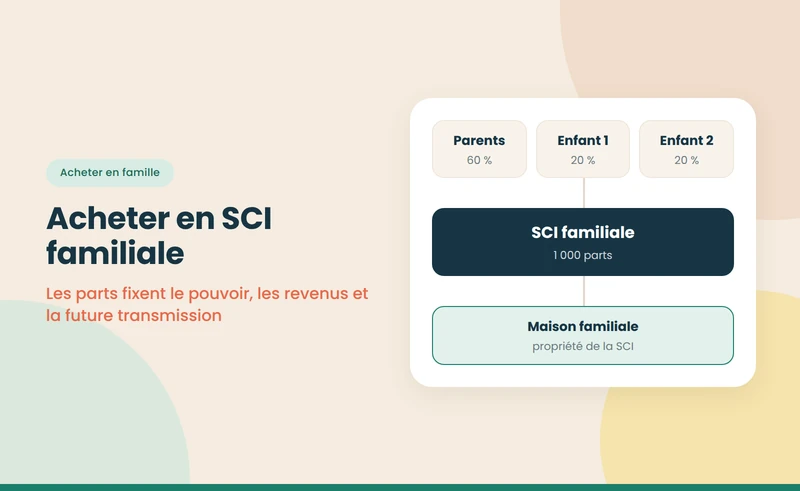
- La transmission : des parents investissent et donnent progressivement des parts à leurs enfants, dettes déduites, en utilisant l'abattement de 100 000 € par parent et par enfant tous les quinze ans.
- Le réinvestissement : à l'IS, la SCI paie 15 % jusqu'à 42 500 € de bénéfice après amortissement ; les loyers non distribués financent l'achat suivant.
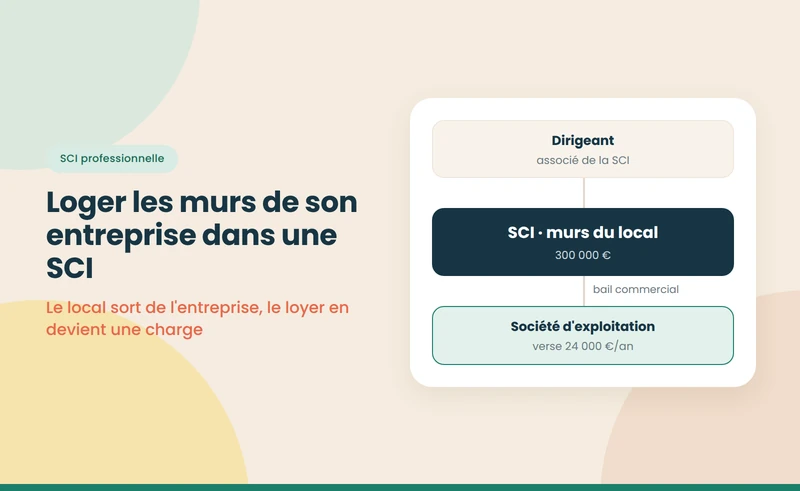
- L'immobilier professionnel : un dirigeant loge les murs de son entreprise dans une SCI qui les lui loue ; voir notre guide sur la SCI professionnelle.
Dans quels cas vaut-il mieux s'en passer ?
Un investisseur seul, ou un couple marié sans projet de transmission particulier, tire rarement profit d'une SCI. En location nue, l'impôt est le même qu'en direct ; en location meublée, le LMNP au réel en nom propre efface souvent l'impôt pendant des années sans aucune société. La comparaison détaillée figure dans notre guide SCI ou nom propre, et l'analyse d'ensemble dans notre pilier SCI : avantages et inconvénients.
SCI à l'IR ou à l'IS pour un investissement locatif ?
Investissement locatif en SCI : IR ou IS selon le projet, octobre 2026
| Projet | Régime adapté | Raison |
|---|---|---|
| Location nue, loyers versés aux associés | IR | Une seule imposition, chez l'associé |
| Achat avec gros travaux | IR | Déficit foncier imputable jusqu'à 10 700 € par an |
| Constitution d'un parc, loyers réinvestis | IS | Amortissement et impôt à 15 % |
| Location meublée au-delà de 10 % des recettes | IS d'office | Activité commerciale |
| Détention longue, revente lointaine | IR | Exonération de plus-value après 22 et 30 ans |
Note : articles 156, 219 et 239 du CGI ; tolérance de 10 % de recettes commerciales prévue par la doctrine administrative (BOI-IS-CHAMP-10-30).
À retenir : on se verse les loyers, IR ; on les réinvestit, IS.
Le choix est développé dans notre pilier sur la SCI à l'IR ou à l'IS, et le cas du meublé dans celui sur la SCI et la location meublée.
{{livre-blanc-guide-sci="/composants"}}
Combien rapporte un investissement locatif en SCI ?
Trois amis créent une SCI pour acheter un immeuble de trois appartements à 360 000 €, frais compris, loué 2 100 € par mois, soit 25 200 € par an. Les charges atteignent 5 000 € et les intérêts 8 000 € la première année. Chacun détient un tiers.
- À l'IR : le revenu foncier atteint 12 200 €, soit environ 4 070 € par associé. Dans la tranche à 30 %, avec 17,2 % de prélèvements sociaux, chacun paie environ 1 920 €, alors même que la trésorerie de la SCI sert d'abord à rembourser le capital emprunté.
- À l'IS : en amortissant le bâti, estimé à 300 000 €, sur trente ans, la SCI déduit 10 000 € par an. Son résultat tombe à 2 200 €, et son impôt à environ 330 €. Les associés ne paient rien tant qu'aucun dividende n'est versé.
Pour trois associés qui réinvestissent, l'IS laisse environ 5 400 € de trésorerie supplémentaire chaque année. Pour des associés qui veulent percevoir les loyers, l'avantage se réduit, chaque dividende supportant 31,4 %. Le financement de ce type de projet est détaillé dans notre guide sur le prêt immobilier pour une SCI.
Quelles étapes pour lancer l'investissement ?
- Définir l'objectif : revenus immédiats, constitution d'un patrimoine ou transmission.
- Choisir le régime fiscal en conséquence, avant la rédaction des statuts.
- Rédiger les statuts : objet social large, gérance, majorités, agrément, sortie d'un associé.
- Créer la société avant de signer le compromis, ou prévoir une clause de substitution.
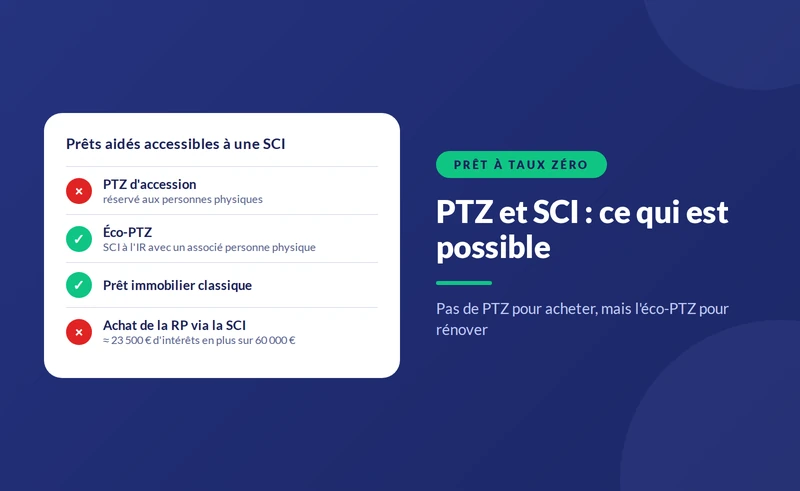
- Monter le financement : emprunt au nom de la SCI, caution et assurance des associés.
- Organiser la gestion : compte bancaire de la société, encaissement des loyers, tenue des comptes et assemblée annuelle.
Quels pièges éviter dans un investissement locatif en SCI ?
- Le meublé non anticipé : passer un logement en meublé dans une SCI à l'IR peut faire basculer toute la société à l'IS.
- L'effort d'impôt à l'IR : les associés sont imposés sur un résultat que la SCI ne leur verse pas, puisqu'elle rembourse le capital de l'emprunt.
- La sortie d'un associé : sans clause de rachat, un associé qui veut partir peut avoir du mal à céder ses parts, et les autres à le remplacer.
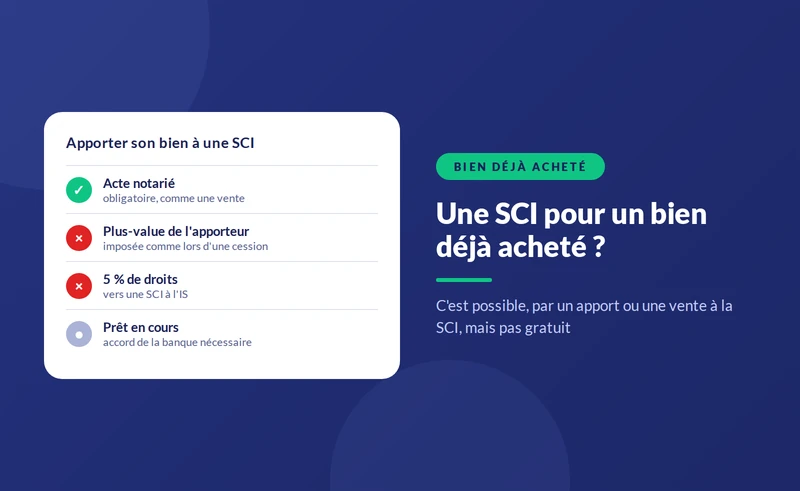
- L'apport d'un bien déjà acheté : vers une SCI à l'IS, il coûte 5 % de droits ; voir notre guide sur la SCI pour un bien déjà acheté.
- Les revenus d'une SCI familiale : leur répartition entre parents et enfants obéit à des règles précises, présentées dans notre guide sur la SCI familiale avec revenus locatifs.
Comment piloter la rentabilité dans la durée ?
Une SCI d'investissement se gère comme un petit portefeuille. Chaque année, le gérant compare les loyers encaissés aux charges, suit la vacance et les impayés, et prévoit les travaux à venir. À l'IS, il arbitre entre distribution et réinvestissement ; à l'IR, il veille à ce que chaque associé puisse payer l'impôt sur sa quote-part. Un tableau de bord simple, partagé avec les associés lors de l'assemblée annuelle, évite les mauvaises surprises et facilite les décisions d'achat ou de revente. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- BOFiP — BOI-IS-CHAMP-10-30 : sociétés civiles se livrant à une activité commerciale — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
- Légifrance — Code général des impôts, articles 156, 219 et 239 — consulté le 8 octobre 2026 — legifrance.gouv.fr
{{offre-sci="/composants"}}