SCI : avantages et inconvénients, à qui convient-elle vraiment ?
- La SCI est surtout utile pour acheter à plusieurs sans indivision et pour transmettre un patrimoine immobilier par donations successives de parts.
- À l'IR, elle est fiscalement transparente et ne réduit pas l'impôt de ses associés.
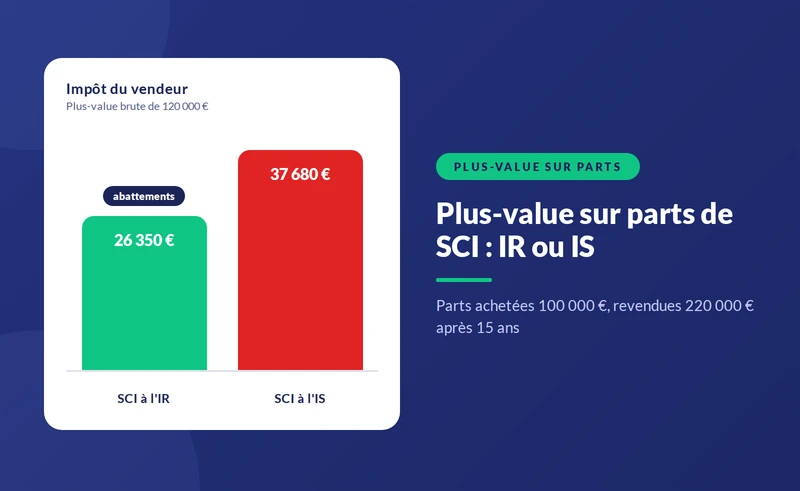
- À l'IS, l'amortissement réduit l'impôt annuel, mais la revente et la distribution des loyers sont plus lourdement taxées.
- Ses inconvénients tiennent à la responsabilité indéfinie des associés, au formalisme annuel, au coût de la comptabilité et à la perte de certains abattements.
- Pour un investisseur seul en location meublée, le LMNP en nom propre reste généralement plus avantageux qu'une SCI.
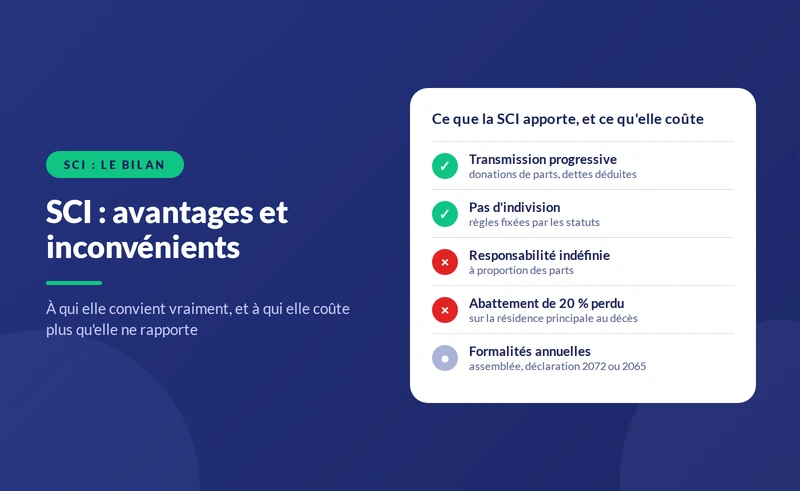


- Le fait : la SCI sert d'abord à détenir un bien à plusieurs et à le transmettre progressivement. Elle fait rarement baisser l'impôt annuel à elle seule.
- Le coût : elle impose des frais de création d'environ 250 à 300 €, une déclaration annuelle et, à l'IS, une comptabilité complète.
- Le piège : les associés répondent des dettes de la société sur leur patrimoine personnel, à proportion de leurs parts et sans plafond.
Une SCI est avantageuse quand plusieurs personnes achètent ensemble, quand la transmission du patrimoine est un objectif, ou quand les loyers doivent être réinvestis à l'IS. Pour un investisseur seul qui loue meublé, l'achat en nom propre reste souvent plus simple et moins coûteux. Le cadre d'ensemble est présenté sur notre page de référence sur la SCI, sa création et sa gestion.
Beaucoup présentent la SCI comme un outil de défiscalisation. C'est inexact : à l'IR, elle est transparente et ses associés paient le même impôt qu'en direct. L'économie fiscale n'apparaît qu'à l'IS, avec des contreparties à la revente et à la distribution. Les avantages de la SCI sont d'abord juridiques et patrimoniaux.
{{offre-sci="/composants"}}
Quels sont les avantages d'une SCI ?
- Investir à plusieurs sans indivision : en indivision, chaque co-propriétaire peut demander le partage, donc la vente, à tout moment (article 815 du Code civil). Dans une SCI, un associé qui veut sortir cède ses parts ; il ne peut pas imposer la vente du bien.
- Organiser les décisions : un gérant administre au quotidien, et les statuts fixent les majorités, au lieu de l'unanimité permanente de l'indivision pour les actes importants.
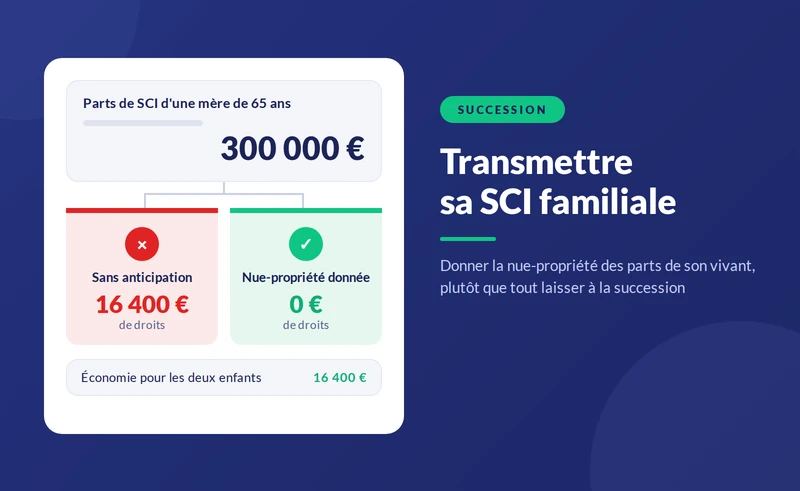
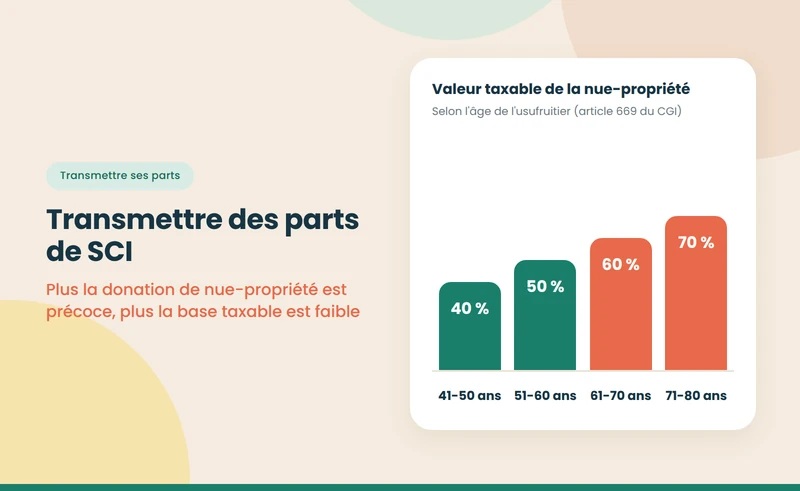
- Transmettre progressivement : les parts se donnent par fractions, dettes de la société déduites, en utilisant l'abattement de 100 000 € par parent et par enfant tous les 15 ans. Le démembrement des parts réduit encore la base taxable.
- Garder le bien dans la famille : une clause d'agrément écarte un acquéreur extérieur ou un héritier non désiré.
- Choisir l'IS : la société amortit le bien et paie 15 % jusqu'à 42 500 € de bénéfice, ce qui favorise le réinvestissement des loyers.
- Séparer l'immobilier d'une activité : une SCI peut détenir les murs d'une entreprise et les lui louer, à l'abri des créanciers de l'activité.
Ces avantages se retrouvent dans la plupart des projets familiaux, présentés dans notre pilier sur la SCI familiale, et dans les projets de transmission développés dans celui sur la succession et la SCI familiale.
Quels sont ses inconvénients ?
- La responsabilité indéfinie : si la SCI ne paie pas ses dettes, chaque associé en répond à proportion de ses parts, sans plafond, après poursuite de la société. Notre guide sur la responsabilité des associés d'une SCI détaille ce risque.
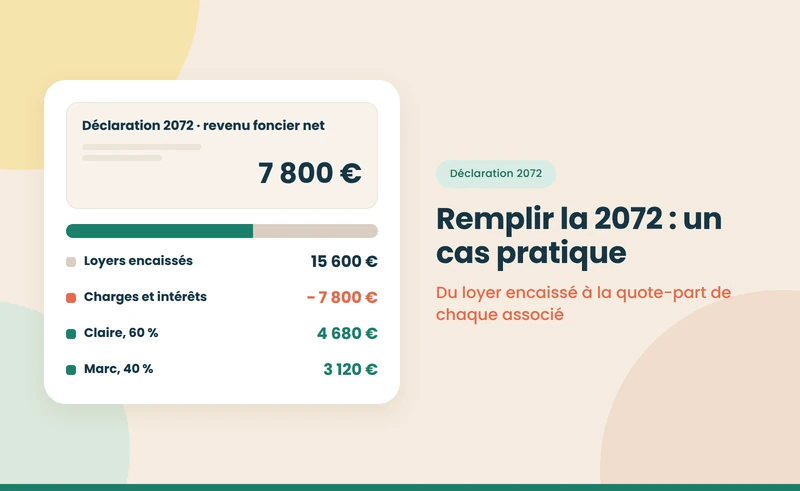
- Le formalisme : statuts, assemblée annuelle, registre des procès-verbaux, déclaration 2072 ou liasse 2065, mise à jour du registre à chaque changement.
- Le coût : création, puis gestion annuelle, surtout à l'IS où la comptabilité complète est indispensable.
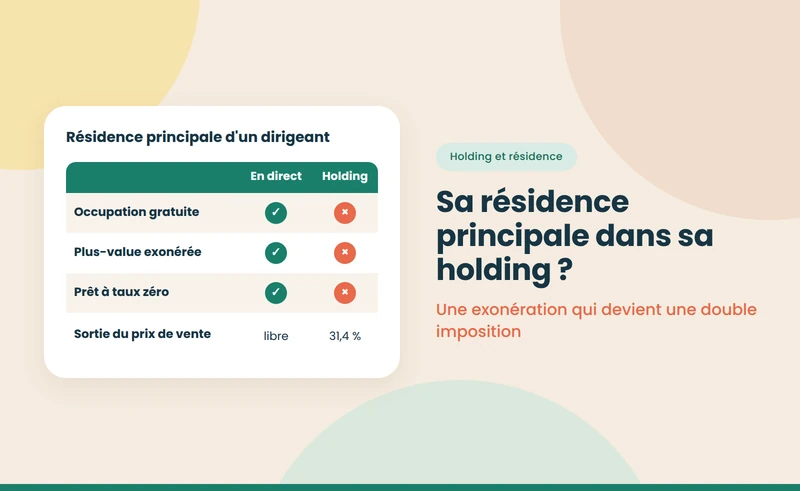
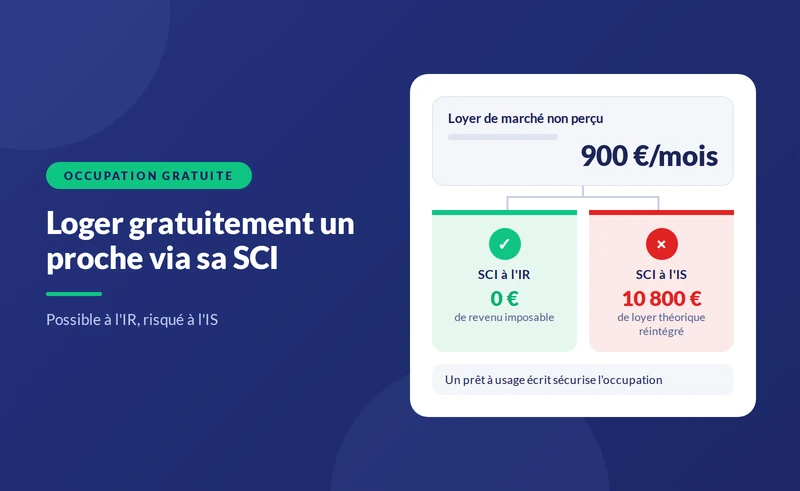
- Des avantages perdus : pas d'abattement de 20 % sur la résidence principale à la succession ni de 30 % à l'IFI ; pas d'aides au logement pour un proche logé par une SCI familiale ; pas de prêt à taux zéro pour l'achat de la résidence principale.
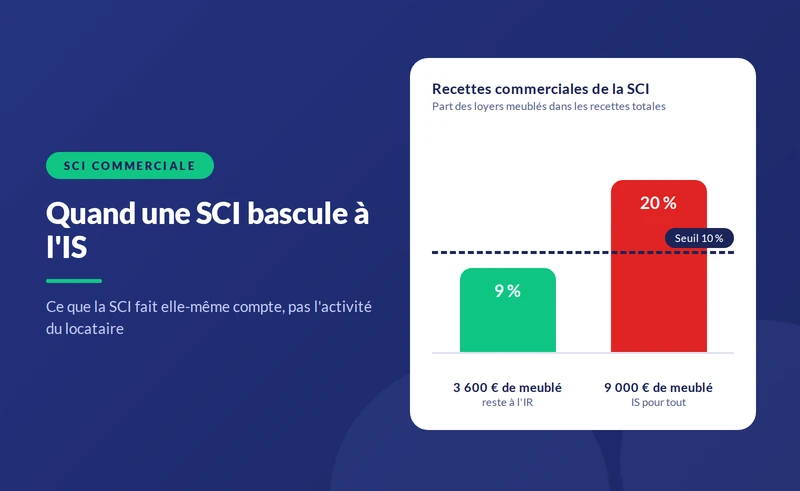
- Le meublé limité : au-delà de 10 % de recettes meublées, la SCI passe d'office à l'IS et perd le statut LMNP ; voir notre pilier sur la SCI et la location meublée.
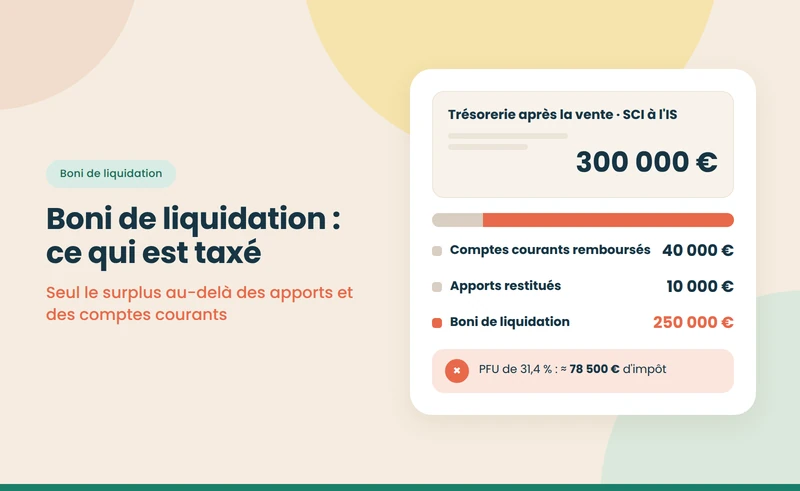
- La sortie coûteuse : 5 % de droits sur une cession de parts, 2,5 % de droit de partage sur une liquidation, et à l'IS une double imposition des sommes distribuées.
À qui la SCI convient-elle ?
La SCI selon votre profil d'investisseur, octobre 2026
| Profil | SCI adaptée ? | Raison principale |
|---|---|---|
| Parents qui veulent transmettre un bien locatif | Oui | Donations progressives de parts, dettes déduites |
| Frères, sœurs ou amis qui achètent ensemble | Oui | Évite l'indivision et ses blocages |
| Couple non marié qui achète sa résidence principale | Souvent | Protection du survivant organisée par les statuts |
| Investisseur qui réinvestit ses loyers | Oui, à l'IS | Impôt à 15 % après amortissement |
| Investisseur seul en location meublée | Rarement | Le LMNP au réel efface souvent l'impôt sans société |
| Couple marié achetant sa résidence principale | Rarement | Peu d'intérêt, perte de l'abattement de 20 % à la succession |
| Primo-accédant éligible au prêt à taux zéro | Non | Le PTZ est réservé aux personnes physiques |
Note : tendances générales au 8 octobre 2026, à confirmer par un calcul individuel. Abattements prévus aux articles 764 bis et 973 du CGI pour la résidence principale détenue en direct.
À retenir : la SCI se choisit pour la gouvernance et la transmission, pas pour l'impôt de l'année.
Le comparatif chiffré avec l'achat direct figure dans notre guide SCI ou nom propre pour un investisseur locatif, et l'analyse des projets locatifs dans celui sur la SCI pour un investissement locatif.
{{livre-blanc-guide-sci="/composants"}}
Quel est le coût réel d'une SCI sur dix ans ?
Une SCI à l'IS détient un appartement de 200 000 € loué 1 000 € par mois. Sur dix ans, sa gestion représente environ :
- Création : 250 à 300 € de frais obligatoires, une seule fois.
- Comptabilité : 599 € TTC par an chez Nopillo, soit environ 6 000 € sur dix ans.
- En face : un IS ramené à environ 125 € par an grâce à l'amortissement, contre environ 3 070 € d'impôt pour une détention à l'IR dans la tranche à 30 %, soit près de 29 000 € d'écart sur dix ans.
Le coût de structure est largement couvert tant que les loyers restent dans la société. Il ne l'est plus si tout est distribué, chaque euro supportant alors 31,4 % de prélèvement forfaitaire, ni à la revente, où la plus-value est calculée sur la valeur nette comptable. Le raisonnement complet est développé dans notre pilier sur le choix entre SCI à l'IR et SCI à l'IS.
Trois cas concrets : SCI ou pas ?
Les principes deviennent plus clairs appliqués à des situations réelles :
- Une enseignante de 38 ans, seule, achète un studio de 140 000 € à louer meublé : une SCI lui imposerait un second associé, lui ferait perdre le LMNP et lui coûterait une comptabilité. Le LMNP au réel en nom propre est presque toujours plus favorable.
- Trois frères et sœurs héritent d'une maison de 450 000 € qu'ils veulent garder : en indivision, l'un d'eux pourrait exiger la vente. Apporter la maison à une SCI à l'IR, avec une clause de rachat prioritaire, stabilise la détention ; l'apport pur et simple à une SCI à l'IR est exonéré de droits d'enregistrement, mais il suppose un acte notarié.
- Un couple de 55 ans détient deux appartements loués nus et pense à ses enfants : loger les biens dans une SCI permettrait de donner progressivement des parts en nue-propriété, taxées sur 50 % de leur valeur à cet âge, dettes déduites. Le coût de l'apport des biens existants doit toutefois être chiffré avant toute décision.
Dans les trois cas, la question n'est pas « la SCI est-elle avantageuse ? » mais « à quel problème répond-elle ? ».
Quelles alternatives à la SCI selon votre objectif ?
La SCI n'est pas la seule façon d'atteindre les objectifs qu'on lui prête. Plusieurs solutions concurrentes méritent d'être comparées avant de créer une société :
- Pour acheter à deux : l'indivision encadrée par une convention d'indivision, conclue pour cinq ans renouvelables, limite le risque de partage forcé sans créer de société.
- Pour protéger son conjoint : le mariage, une donation entre époux ou un testament règlent souvent mieux la question qu'une SCI, surtout pour un couple marié.
- Pour transmettre : la donation directe d'un bien en nue-propriété utilise les mêmes abattements, sans formalisme social, mais sans la souplesse du fractionnement en parts.
- Pour louer meublé à plusieurs : la SARL de famille ayant opté pour l'impôt sur le revenu conserve le régime de la location meublée avec une responsabilité limitée aux apports.
- Pour réinvestir des bénéfices professionnels : une holding à l'IS peut se justifier, avec ses propres coûts et contraintes.
Comparer ces options sur votre situation, plutôt que de partir du principe qu'une SCI s'impose, évite de supporter pendant des années un formalisme et un coût qui ne servent pas votre objectif.
Comment savoir si la SCI est faite pour vous ?
- Achetez-vous à plusieurs ? Si oui, la SCI est souvent préférable à l'indivision.
- Voulez-vous transmettre ? Si oui, la donation progressive de parts est un levier puissant.
- Louez-vous meublé, seul ? Si oui, le LMNP en nom propre est généralement plus avantageux.
- Vous verserez-vous les loyers ? Si oui, l'IS perd une grande partie de son intérêt.
- Acceptez-vous le formalisme et la responsabilité indéfinie ? Si non, mieux vaut s'abstenir.
Pour un couple, les effets du statut matrimonial sont détaillés dans notre guide pour acheter en SCI en couple ; pour la résidence principale, dans celui sur la SCI et la résidence principale.
Sources
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- Légifrance — Code civil, articles 815 et 1845 à 1870-1 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Légifrance — Code général des impôts, articles 219, 764 bis et 973 — consulté le 8 octobre 2026 — legifrance.gouv.fr
- Ministère de l'Économie — Société civile immobilière : comment ça marche ? — consulté le 8 octobre 2026 — economie.gouv.fr
{{offre-sci="/composants"}}