IFI et SCI : comment les parts sont-elles imposées ?
- Les parts de SCI entrent dans le patrimoine taxable à l'IFI de chaque associé pour leur fraction représentative d'immobilier.
- L'IFI concerne les foyers dont le patrimoine immobilier net taxable dépasse 1 300 000 € au 1er janvier.
- Les dettes de la SCI qui ont financé les immeubles réduisent la valeur des parts, sauf prêts familiaux et montages encadrés.
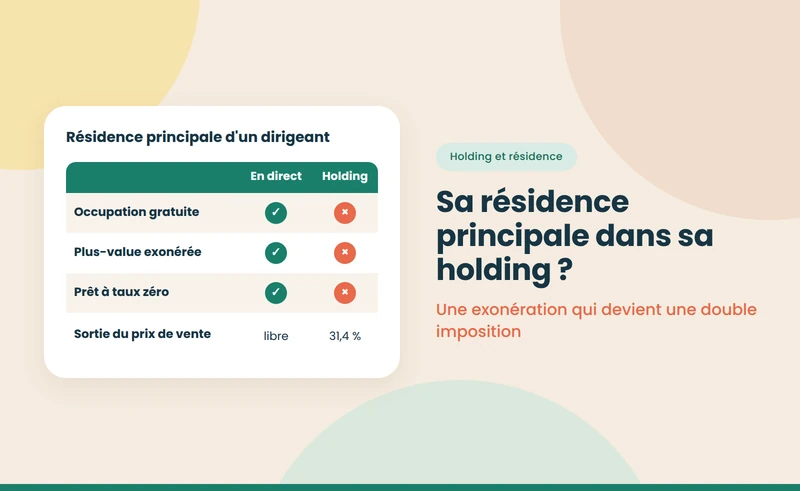
- La résidence principale détenue via une SCI ne bénéficie pas de l'abattement de 30 % prévu pour la détention directe.


- Le fait : les parts de SCI entrent dans le patrimoine taxable à l'IFI de chaque associé, pour la fraction de leur valeur représentative des biens immobiliers de la société.
- Le seuil : l'IFI concerne les foyers dont le patrimoine immobilier net taxable dépasse 1 300 000 € au 1er janvier.
- Le piège : la résidence principale détenue via une SCI ne bénéficie pas de l'abattement de 30 % réservé à la détention directe.
L'impôt sur la fortune immobilière taxe le patrimoine immobilier détenu directement ou indirectement. Une SCI ne paie pas l'IFI elle-même : ce sont ses associés qui déclarent la valeur de leurs parts, dans la mesure où elles représentent de l'immobilier. Les dettes de la société, comme l'emprunt qui a financé le bien, réduisent cette valeur. Le cadre général des avantages et limites de la SCI est présenté dans notre pilier SCI : avantages et inconvénients.
Détenir un bien via une SCI ne le sort pas du champ de l'IFI. L'administration regarde à travers la société : la valeur des parts suit celle des immeubles, diminuée des dettes déductibles. Une SCI n'est donc pas un outil pour échapper à l'IFI, même si elle peut, dans certains cas, en modifier le montant.
{{offre-sci="/composants"}}
Qui est concerné et comment se calcule l'IFI ?
Sont redevables les foyers dont le patrimoine immobilier net taxable dépasse 1 300 000 € au 1er janvier de l'année. Le patrimoine comprend les biens détenus en direct et la fraction immobilière des parts de sociétés, dont les SCI. L'impôt est calculé selon un barème progressif, dont les taux vont de 0,5 % à 1,5 %, appliqué à partir de 800 000 € de patrimoine net, avec une décote entre 1,3 et 1,4 million d'euros. Il est déclaré avec la déclaration de revenus, sur des annexes spécifiques.
Comment les parts de SCI sont-elles valorisées ?
Parts de SCI à l'IFI : éléments de valorisation, octobre 2026
| Élément | Traitement à l'IFI |
|---|---|
| Immeubles détenus par la SCI | Retenus à leur valeur vénale au 1er janvier |
| Emprunt ayant financé les immeubles | Déductible, sous réserve des règles anti-abus |
| Trésorerie et actifs non immobiliers de la SCI | Exclus du coefficient immobilier |
| Résidence principale de l'associé détenue via la SCI | Pas d'abattement de 30 % |
| Prêts consentis par un associé ou sa famille | Déduction limitée ou refusée |
| Décote pour illiquidité des parts | Possible si justifiée, jamais automatique |
Note : articles 964 à 983 du CGI ; les dettes contractées auprès d'un associé, d'un membre du foyer ou d'une société qu'il contrôle obéissent à des règles de déduction restrictives (article 973).
À retenir : à l'IFI, les parts de SCI valent leurs immeubles moins les dettes qui les ont financés.
{{livre-blanc-guide-sci="/composants"}}
Exemple : une SCI avec un immeuble de 900 000 €
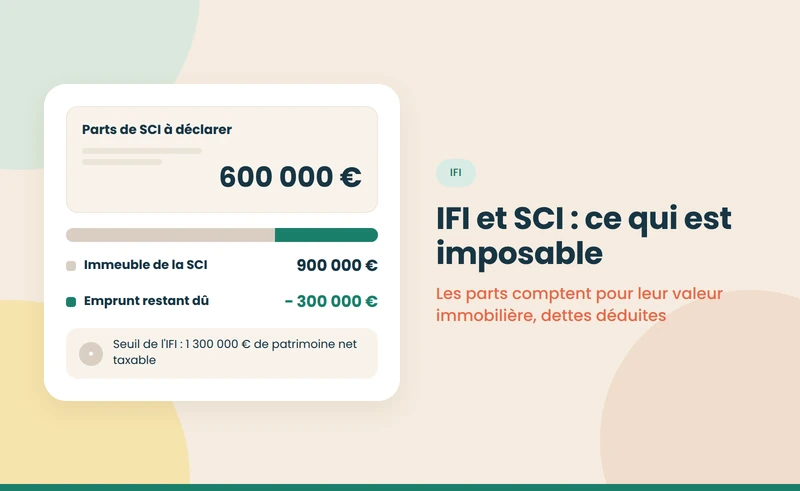
Un couple détient 100 % d'une SCI propriétaire d'un immeuble locatif de 900 000 €, financé par un emprunt dont il reste 300 000 €. Il détient aussi en direct sa résidence principale, estimée 1 000 000 €.
- Parts de SCI : 900 000 − 300 000 = 600 000 € retenus.
- Résidence principale en direct : abattement de 30 %, soit 700 000 € retenus.
- Patrimoine net taxable : 1 300 000 €, juste au seuil. Le couple n'est pas redevable cette année, mais le sera à la moindre hausse de valeur.
- Si la résidence principale était dans la SCI : elle serait retenue pour 1 000 000 € sans abattement, soit 1 600 000 € au total. L'IFI atteindrait environ 4 700 € par an : 0,5 % sur la tranche de 800 000 € à 1 300 000 €, 0,7 % jusqu'à 1 570 000 €, puis 1 % sur les 30 000 € restants.
Loger sa résidence principale dans une SCI peut ainsi faire basculer un foyer dans l'IFI ; voir notre guide sur la SCI et la résidence principale.
Quelles dettes sont déductibles ?
Les dettes de la SCI qui ont servi à acquérir, réparer ou entretenir les immeubles réduisent la valeur des parts. En revanche, l'administration encadre les montages qui gonflent artificiellement le passif. Les prêts consentis à la SCI par un associé, par un membre de son foyer ou par une société qu'il contrôle ne sont pas déductibles, sauf exceptions justifiées. Les comptes courants d'associés, s'ils financent l'achat, ne réduisent donc pas l'IFI de l'associé qui les a avancés. Les prêts remboursables in fine font aussi l'objet de règles particulières de déduction.
Peut-on appliquer une décote sur les parts ?
Les parts de SCI sont moins faciles à vendre qu'un bien détenu en direct, surtout si les statuts prévoient une clause d'agrément ou si l'associé est minoritaire. Une décote pour illiquidité, souvent de l'ordre de 10 à 20 %, est parfois admise, mais elle doit être justifiée par des éléments concrets : restrictions statutaires, absence de marché, position minoritaire. Elle n'est jamais automatique et peut être contestée en cas de contrôle. Les méthodes de valorisation sont détaillées dans notre guide sur la valorisation d'une SCI.
Que se passe-t-il en cas de démembrement des parts ?
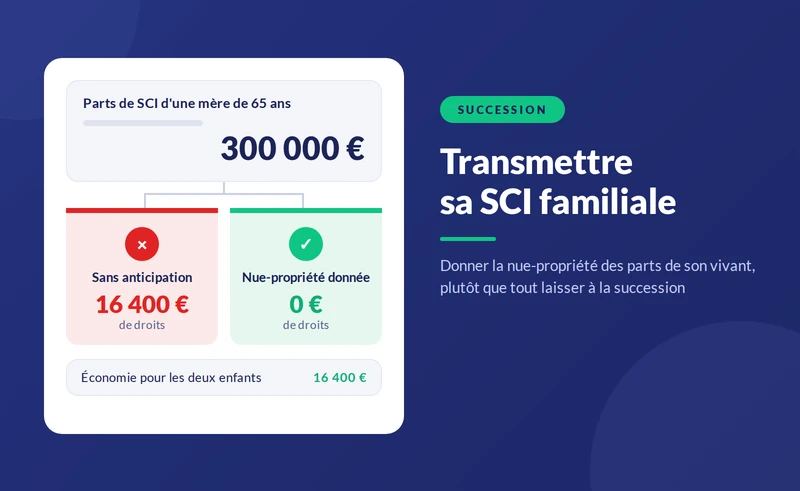
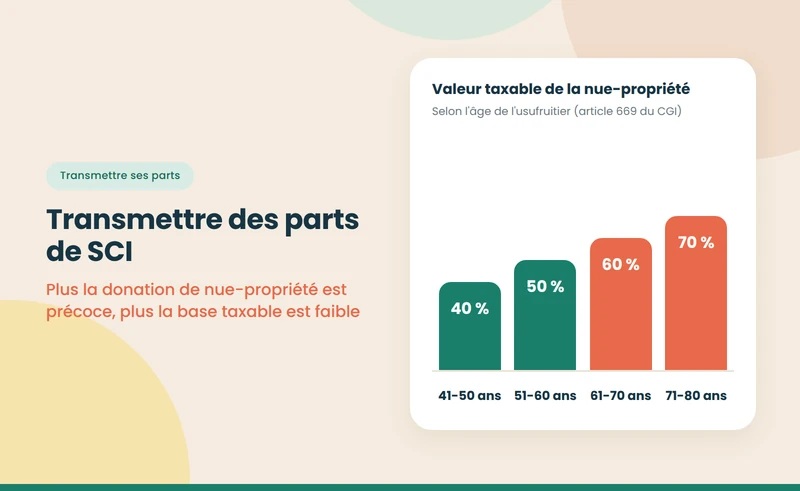
En principe, c'est l'usufruitier qui déclare la valeur en pleine propriété des parts démembrées à l'IFI, et non le nu-propriétaire. Des parents qui ont donné la nue-propriété des parts à leurs enfants et gardé l'usufruit continuent donc de déclarer la totalité de leur valeur. Certaines exceptions existent, notamment pour l'usufruit légal du conjoint survivant, qui permet une répartition entre usufruitier et nus-propriétaires. Le démembrement est présenté dans notre pilier sur la succession et la SCI familiale.
Comment déclarer ses parts de SCI à l'IFI ?
L'associé redevable déclare ses parts sur l'annexe IFI de sa déclaration de revenus, dans la rubrique des biens détenus indirectement. Il indique la dénomination de la SCI, son numéro d'immatriculation, le nombre de parts et leur valeur retenue. Pour la calculer, il faut disposer chaque année de la valeur vénale des immeubles au 1er janvier, du capital restant dû sur les emprunts et du montant des autres actifs et dettes de la société. Le gérant de la SCI a donc intérêt à transmettre ces éléments à tous les associés en début d'année, en même temps que les informations nécessaires à leur déclaration de revenus fonciers.
Une SCI peut-elle réduire l'IFI ?
Pas par elle-même, mais certains choix de gestion influent sur le montant. L'emprunt qui finance les immeubles réduit la valeur des parts tant qu'il reste dû, dans les limites anti-abus. Les biens affectés à l'activité professionnelle de l'associé, comme des murs loués à sa propre entreprise sous certaines conditions, peuvent être exonérés. À l'inverse, loger sa résidence principale dans une SCI fait perdre l'abattement de 30 %. Toute stratégie doit être appréciée sur l'ensemble du patrimoine, avec un conseil adapté.
Quelles erreurs éviter ?
- Oublier les parts de SCI dans la déclaration au motif que le bien n'est pas détenu en direct.
- Déduire des comptes courants qui ne sont pas des dettes envers des tiers.
- Appliquer une décote non justifiée sur la valeur des parts.
- Loger la résidence principale dans la SCI sans calculer l'effet sur l'IFI.
- Mal évaluer l'immeuble : la valeur vénale au 1er janvier doit s'appuyer sur des références de marché.
Pour les associés, les autres impôts liés à la SCI sont présentés dans nos guides sur la SCI familiale avec revenus locatifs et sur la taxe foncière d'une SCI. Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Légifrance — Code général des impôts, articles 964 à 983 : impôt sur la fortune immobilière — consulté le 8 octobre 2026 — legifrance.gouv.fr
- impots.gouv.fr — L'impôt sur la fortune immobilière — consulté le 8 octobre 2026 — impots.gouv.fr
- BOFiP — IFI, assiette et passif déductible — consulté le 8 octobre 2026 — bofip.impots.gouv.fr
{{offre-sci="/composants"}}