SCPI ou SCI : quelles différences et comment choisir ?
- Une SCPI est un placement collectif géré par une société de gestion agréée par l'AMF, alors qu'une SCI est gérée par ses propres associés.
- Les revenus de source française d'une SCPI relèvent en principe des revenus fonciers, comme ceux d'une SCI à l'IR.
- La SCI permet l'effet de levier du crédit et le choix des biens, au prix d'une gestion active et d'une responsabilité indéfinie.
- Les parts de SCPI supportent des frais de souscription et leur revente dépend des demandes de rachat.


- Le fait : une SCPI est un placement collectif géré par une société de gestion agréée par l'AMF ; une SCI est une société que vous créez et gérez vous-même avec vos associés.
- La fiscalité : dans les deux cas, les revenus de source française relèvent en principe des revenus fonciers, au barème plus 17,2 % de prélèvements sociaux pour un associé à l'IR.
- Le piège : les parts de SCPI supportent souvent des frais de souscription élevés et ne se revendent pas toujours rapidement.
La SCPI permet d'investir dans l'immobilier sans le gérer, avec un ticket d'entrée faible et une mutualisation des risques sur des dizaines d'immeubles. La SCI permet de choisir et de piloter ses biens, de s'endetter et de transmettre, au prix d'une gestion active. Le cadre fiscal de la SCI est présenté dans notre pilier sur la SCI à l'IR ou à l'IS.
Malgré la proximité des sigles, une SCPI n'est pas une variante de SCI. C'est un fonds d'investissement réglementé, régi par le Code monétaire et financier ; l'associé n'a aucun pouvoir de gestion sur les immeubles et ne choisit ni les locataires ni les travaux. Il achète des parts comme il achèterait un placement financier.
{{offre-sci="/composants"}}
Quelles différences entre SCPI et SCI ?
SCPI et SCI : comparaison, octobre 2026
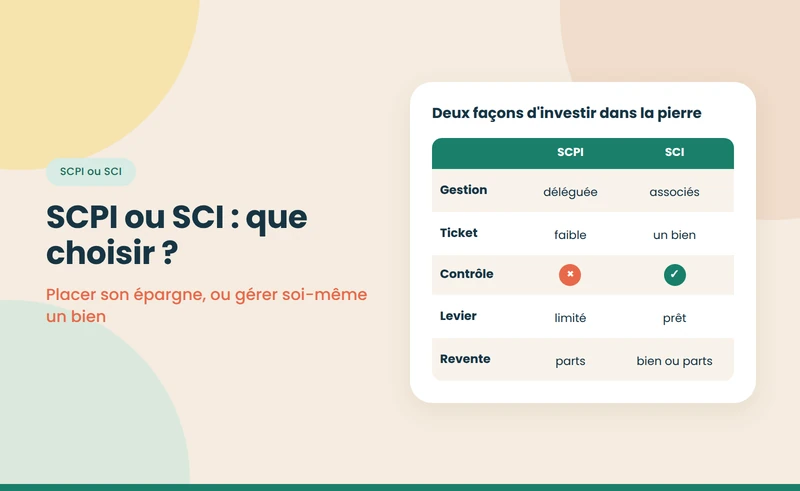
| Critère | SCPI | SCI |
|---|---|---|
| Gestion | Société de gestion agréée par l'AMF | Gérant désigné par les associés |
| Ticket d'entrée | Quelques centaines à quelques milliers d'euros | Le prix d'un bien, souvent financé par emprunt |
| Frais | Frais de souscription et de gestion prélevés | Frais de création, comptabilité, gestion locative éventuelle |
| Choix des biens | Aucun | Total |
| Effet de levier | Limité, sauf crédit pour acheter les parts | Fort, la SCI empruntant en son nom |
| Liquidité | Dépend des demandes de rachat | Cession de parts avec agrément, ou vente du bien |
| Fiscalité des revenus | Revenus fonciers pour la part française | Revenus fonciers à l'IR, IS sur option |
| Responsabilité | Limitée selon les statuts de la SCPI | Indéfinie, à proportion des parts |
Note : les SCPI sont régies par le Code monétaire et financier et supervisées par l'AMF ; les niveaux de frais et de rendement varient selon les produits et ne sont pas garantis.
À retenir : la SCPI délègue tout, la SCI permet de tout décider.
Quels sont les risques de chaque formule ?
- En SCPI : le capital n'est pas garanti, le rendement varie avec les loyers et la valeur des immeubles, et la revente des parts peut prendre du temps quand les demandes de retrait dépassent les souscriptions. Les frais d'entrée réduisent la rentabilité sur les premières années, et la valeur de part peut être revue à la baisse par la société de gestion.
- En SCI : le risque est concentré sur un ou quelques biens, la vacance d'un locataire pèse lourd, les travaux sont à la charge de la société, et les associés répondent des dettes sociales sur leur patrimoine personnel.
La SCPI mutualise les risques mais retire tout contrôle ; la SCI concentre les risques mais laisse toutes les décisions aux associés.
{{livre-blanc-guide-sci="/composants"}}
Exemple : 50 000 € à placer
- En SCPI : les 50 000 € achètent des parts, diminuées des frais de souscription. Les revenus versés sont imposés en revenus fonciers ; aucune gestion, aucun crédit nécessaire. La revente des parts dépend des demandes de rachat.
- En SCI : les 50 000 € servent d'apport pour acheter un bien de 200 000 € avec un emprunt. Le patrimoine contrôlé est quatre fois plus important, mais il faut gérer le bien, rembourser le crédit, assumer la vacance et les travaux, et tenir la comptabilité de la société.
Le choix dépend surtout du temps disponible et du goût pour la gestion. Un associé qui ne veut s'occuper de rien préférera la SCPI ; une famille qui veut un bien précis, éventuellement l'occuper un jour et le transmettre, choisira la SCI. Notre pilier SCI : avantages et inconvénients aide à trancher selon le profil.
Comment les revenus de SCPI sont-ils imposés ?
Les revenus distribués par une SCPI qui détient des immeubles en France sont imposés en revenus fonciers chez l'associé, comme ceux d'une SCI à l'IR. Le régime du micro-foncier, avec son abattement de 30 %, est accessible si les revenus fonciers totaux du foyer ne dépassent pas 15 000 € et si l'associé détient aussi un bien en direct, ou sous certaines conditions. La part des revenus issus d'immeubles situés à l'étranger suit des règles particulières, liées aux conventions fiscales, souvent plus favorables. Les SCPI détenues dans un contrat d'assurance vie suivent, elles, la fiscalité de l'assurance vie.
Peut-on acheter des parts de SCPI à crédit ?
Oui. Certaines banques financent l'achat de parts de SCPI par un prêt, ce qui permet de retrouver un effet de levier proche de celui d'une SCI. Les intérêts de l'emprunt sont alors déductibles des revenus fonciers de la SCPI, et peuvent créer un déficit foncier si les revenus distribués sont faibles. La banque demande en général une garantie, souvent le nantissement des parts ou une assurance vie. Le levier joue dans les deux sens : si la valeur des parts baisse, l'investisseur reste redevable du capital emprunté. Une SCI, elle, emprunte directement pour acheter un bien qu'elle contrôle, avec la caution de ses associés.
Combien de temps garder ses parts ?
Les frais de souscription d'une SCPI, souvent de l'ordre de 8 à 12 % du prix de la part, ne sont amortis qu'au bout de plusieurs années de revenus. Les sociétés de gestion recommandent en général une durée de placement d'au moins huit à dix ans. Une SCI se raisonne aussi sur le long terme : les frais d'acquisition, environ 7 à 8 % du prix dans l'ancien, et les frais de création ne sont rentabilisés qu'avec une détention durable. Dans les deux cas, un horizon court rend l'investissement peu pertinent.
Comment se transmettent-elles ?
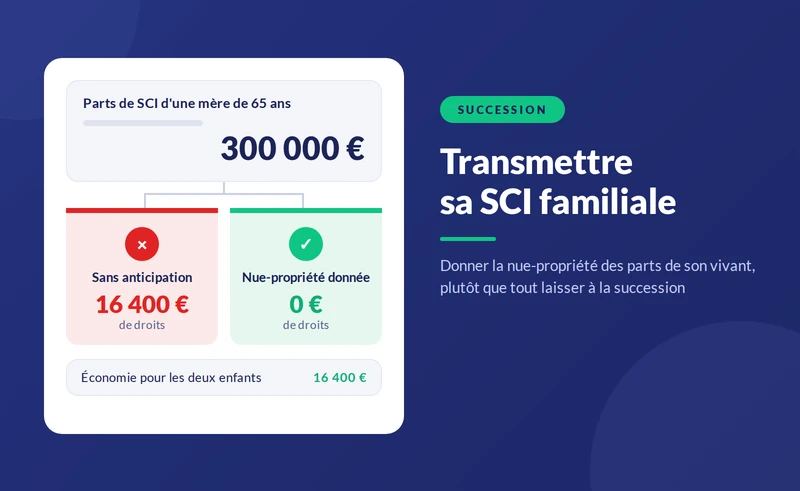
Les deux se transmettent par donation ou succession de parts. Les parts de SCPI sont valorisées selon leur valeur de retrait ou de réalisation ; celles d'une SCI selon la valeur de ses biens, dettes déduites. La SCI offre plus de souplesse : clause d'agrément, gérance conservée par les parents, démembrement organisé par les statuts. Ces mécanismes sont développés dans notre pilier sur la succession et la SCI familiale.
Peut-on combiner SCPI et SCI ?
Oui. Une SCI peut acheter des parts de SCPI. Ce montage est utilisé pour transmettre progressivement des placements immobiliers par donation de parts sociales, ou pour loger des SCPI dans une société à l'IS. Les revenus restent imposés selon le régime de la SCI. Les charges déductibles d'une SCI à l'IS sont détaillées dans notre guide sur les charges déductibles en SCI à l'IS, et le patrimoine taxable dans celui sur l'IFI et la SCI.
Quelles erreurs éviter ?
- Confondre SCPI et SCI : l'une est un placement financier, l'autre une société que l'on gère soi-même.
- Ignorer les frais d'entrée : une SCPI revendue après deux ou trois ans peut faire perdre de l'argent.
- Sous-estimer la gestion d'une SCI : comptabilité, assemblée, locataires et travaux demandent du temps.
- Choisir une SCPI pour son seul rendement affiché : il n'est pas garanti et dépend du marché.
- Oublier la liquidité : ni les parts de SCPI ni celles de SCI ne se revendent toujours rapidement.
Vue d'ensemble : notre page de référence sur la SCI, sa création et sa gestion.
Sources
- Autorité des marchés financiers — Les SCPI — consulté le 8 octobre 2026 — amf-france.org
- Entreprendre Service Public — Société civile immobilière (SCI) : ce qu'il faut savoir — consulté le 8 octobre 2026 — entreprendre.service-public.gouv.fr
- impots.gouv.fr — Les SCI : déclarations spécifiques — consulté le 8 octobre 2026 — impots.gouv.fr
{{offre-sci="/composants"}}