Taxe sur les logements vacants 2027 : combien la nouvelle TVLH va-t-elle coûter aux propriétaires ?
- À compter des impositions établies au titre de 2027, la taxe sur la vacance des locaux d'habitation (TVLH), créée par l'article 108 de la loi de finances pour 2026, remplace la taxe annuelle sur les logements vacants et la taxe d'habitation sur les logements vacants.
- En zone tendue, elle s'applique de plein droit aux logements vides depuis au moins un an au 1er janvier, au taux de 17 % de la valeur locative cadastrale la première année puis 34 %, que la commune peut porter jusqu'à 30 % puis 60 %, comme Paris l'a voté en juillet 2026.
- Hors zone tendue, la taxe est facultative, vise les logements vides depuis au moins deux ans et son taux ne peut pas dépasser 50 %.
- Un logement meublé n'est pas vacant au sens fiscal et relève en principe de la taxe d'habitation sur les résidences secondaires.
- La taxe n'est pas due si le logement a été occupé plus de 90 jours consécutifs sur la période de référence ou si la vacance est indépendante de la volonté du propriétaire.
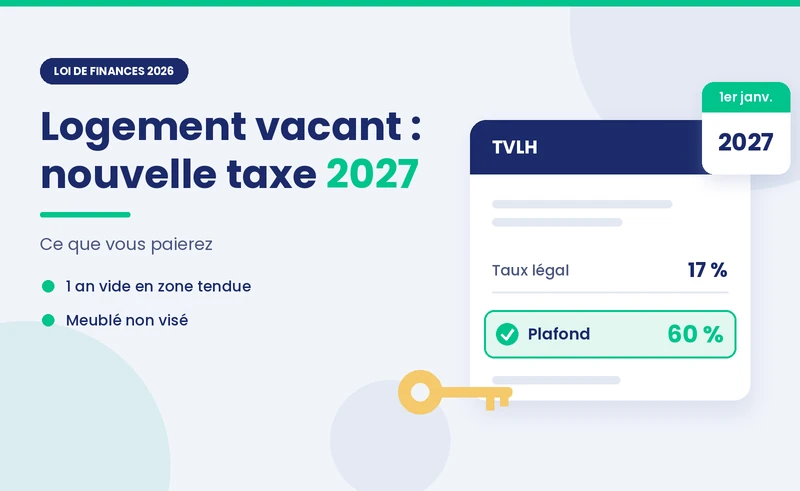


- Le fait : à partir des impositions 2027, la TVLH remplace la TLV et la THLV, avec un taux qui peut atteindre 60 % de la valeur locative cadastrale en zone tendue.
- Le délai : la taxe dépend de la situation au 1er janvier. En zone tendue, un logement resté vide toute l'année 2026 peut être taxé dès 2027.
- Le piège : un logement meublé n'est pas vacant au sens fiscal, mais il reste soumis à la taxe d'habitation sur les résidences secondaires, parfois majorée.
Oui, un logement vide coûtera plus cher à partir de 2027. La taxe sur la vacance des locaux d'habitation (TVLH) remplace les deux taxes existantes et s'ajoute à la fiscalité des propriétaires bailleurs. En zone tendue, elle atteint 17 % puis 34 % de la valeur locative cadastrale, et jusqu'à 30 % puis 60 % si la commune le décide.
On parle encore de « taxe sur les logements vacants » ou de « TLV ». Ce nom disparaît : au 1er janvier 2027, la TLV et la taxe d'habitation sur les logements vacants (THLV) fusionnent en un seul impôt local. Autre confusion fréquente : « vacant » ne veut pas dire « entre deux locataires ». Au sens fiscal, un logement vacant est un logement non meublé, habitable et inoccupé depuis au moins un ou deux ans selon la commune.
{{quel-regime="/composants"}}
Qu'est-ce qui change au 1er janvier 2027 ?
La TVLH a été créée par l'article 108 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Elle figure à l'article 1406 bis du code général des impôts et s'applique à compter des impositions établies au titre de 2027. Elle remplace la TLV (article 232 du CGI), qui était perçue au profit de l'Anah, et la THLV (article 1407 bis du CGI), que seules certaines communes avaient instituée. Son produit revient désormais aux communes et aux intercommunalités.
La réforme conserve une distinction entre deux types de territoires. Les communes en zone tendue, listées par le décret n° 2026-831 du 25 août 2026, appliquent la taxe automatiquement. Les autres communes choisissent de l'instituer ou non. Si votre bien est situé dans une grande agglomération, vérifiez d'abord les règles propres aux communes en zone tendue : la liste a été fixée par un nouveau décret en 2026.
Votre commune peut-elle quasiment doubler la taxe ?
Oui, en zone tendue. Les taux légaux sont de 17 % la première année d'imposition et de 34 % les années suivantes, comme pour l'ancienne TLV. La commune peut les relever par délibération, sans dépasser 30 % puis 60 %. Paris a voté ces plafonds en juillet 2026. Selon la Ville, la taxe d'un appartement vide de 30 m² dans le 17e arrondissement passe d'environ 790 € avant la réforme à 1 400 € en 2027, puis 2 800 € à partir de 2028.
Hors zone tendue, la taxe est facultative. Elle ne vise que les logements vacants depuis au moins deux ans au 1er janvier, et son taux est fixé librement par la commune ou l'intercommunalité, dans la limite de 50 %. Les anciennes délibérations instituant la THLV cessent de produire leurs effets au 1er janvier 2027 : votre commune doit avoir délibéré de nouveau pour vous taxer.
Taux de la TVLH selon la commune (situation au 30 octobre 2026)
Note : montant calculé ainsi, valeur locative cadastrale × taux. La valeur locative de 4 000 € est une hypothèse d'exemple. Sources : Service Public, fiche mise à jour le 2 septembre 2026, et article 1406 bis du CGI.
À retenir : selon votre commune, le même logement vide peut coûter de 680 € à 2 400 € par an.
{{lead-magnet-calendrier="/composants"}}
Votre logement est-il vacant au sens fiscal ?
L'administration ne taxe pas tout logement inoccupé. Un bien est considéré comme vacant lorsqu'il remplit toutes ces conditions :
- Usage d'habitation : un appartement ou une maison, et non un local commercial.
- Absence de meubles : le logement est non meublé, ou meublé de façon insuffisante pour y vivre normalement.
- Confort de base : il dispose de l'électricité, de l'eau courante et d'équipements sanitaires.
- Inoccupation prolongée : il est vide depuis au moins 1 an au 1er janvier en zone tendue, ou 2 ans dans les autres communes qui appliquent la taxe.
Une occupation de plus de 90 jours consécutifs suffit à sortir du champ de la taxe. Elle s'apprécie sur l'année précédente en zone tendue et sur les deux années précédentes ailleurs. Une location de quatre mois en 2027, par exemple, peut donc éviter l'imposition de 2028.
Le logement meublé : pas de TVLH, mais une autre taxe
Un logement meublé, même vide entre deux locations, n'est pas un logement vacant au sens fiscal. S'il n'est pas loué au 1er janvier, il relève en principe de la taxe d'habitation sur les résidences secondaires (THRS), calculée elle aussi sur la valeur locative. En zone tendue, la commune peut majorer sa part de THRS de 5 % à 60 %. Le passage au meublé ne supprime donc pas toute imposition. Les règles de la taxe d'habitation d'un logement meublé en LMNP s'appliquent alors. Attention, quelques meubles posés dans un logement vide ne suffisent pas : l'équipement doit permettre d'y habiter.
Dans quels cas la taxe n'est-elle pas due ?
Plusieurs situations écartent la taxe, dans toutes les communes :
- Vacance involontaire : le logement est mis en location ou en vente au prix du marché, sans trouver preneur.
- Occupation suffisante : le logement a été occupé plus de 90 jours consécutifs sur la période de référence.
- Obstacle indépendant de votre volonté : la Ville de Paris cite le bien bloqué par une succession ou une procédure judiciaire, et les travaux lourds nécessaires pour le rendre habitable.
- Logement social : les logements détenus par un organisme HLM ne sont pas concernés.
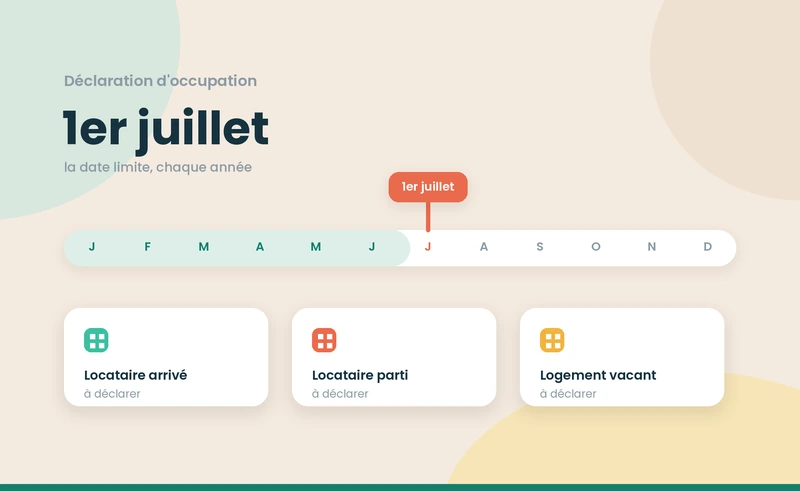
Dans ces cas, c'est à vous d'apporter la preuve. Gardez les annonces publiées, les mandats confiés à une agence, les devis de travaux et les courriers du notaire. Signalez aussi la situation dans le service « Gérer mes biens immobiliers » sur impots.gouv.fr. L'administration s'appuie sur ces informations pour établir la taxe. Pensez donc à déclarer chaque année l'occupation de vos logements lorsqu'elle change. En 2026, la date limite était fixée au 30 juin. Sans accès à internet, utilisez le formulaire 1208-OD-SD.
Combien allez-vous payer ? Un exemple chiffré
Prenons un T2 situé dans une commune en zone tendue qui a voté les taux maximaux. Il est vide depuis janvier 2026 et le restera jusqu'en 2028.
- Retrouver la valeur locative : l'avis de taxe foncière indique une base d'imposition de 2 000 €. Cette base est égale à la moitié de la valeur locative cadastrale, qui est donc de 4 000 €.
- Calculer la taxe de 2027 : première année d'imposition, 4 000 € × 30 % = 1 200 €.
- Calculer la taxe de 2028 : si le logement est toujours vide au 1er janvier 2028, 4 000 € × 60 % = 2 400 €.
- Faire le total : 3 600 € sur deux ans, contre 2 040 € au taux légal (680 € + 1 360 €), soit 1 560 € de plus.
Ce coût s'ajoute à la taxe foncière et aux charges de copropriété, sans aucun loyer en face. L'écart se creuse chaque année où le bien reste vide. Pour l'année 2027, la situation est déjà figée par l'occupation de 2026. En revanche, une remise en location en 2027 évite le taux de 60 % en 2028.
Relouer vite suppose de réduire les périodes de vacance locative et d'avoir un contrat prêt, par exemple avec un modèle de bail meublé gratuit à générer en ligne. En location meublée, le régime fiscal décide ensuite de ce qui reste après impôt. Avant de choisir, prenez le temps de comparer micro-BIC et régime réel pour votre location meublée. Le simulateur Nopillo chiffre cet écart en quelques minutes.
Que faire avant le 1er janvier 2027 ?
- Vérifiez votre commune : regardez si elle figure dans le décret du 25 août 2026 et si elle a voté des taux majorés ou institué la taxe.
- Mettez à jour votre déclaration d'occupation : un bien signalé à tort comme vacant peut être taxé.
- Rassemblez vos preuves : annonces, mandats, devis et actes justifient une vacance involontaire.
- Arbitrez : relouer, vendre ou meubler pour votre propre usage. Chaque option a un coût fiscal différent, à comparer dès maintenant.
Sources
- Service Public (DILA) — Une taxe unique pour les logements vacants à partir de 2027 — consulté le 30 octobre 2026 — https://www.service-public.gouv.fr/particuliers/actualites/A18896
- Légifrance — Code général des impôts, article 1406 bis — consulté le 30 octobre 2026 — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000053536221
- Légifrance — Décret n° 2026-831 du 25 août 2026 relatif au champ d'application de la taxe sur la vacance des locaux d'habitation — consulté le 30 octobre 2026 — https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000054761859
- Service Public (DILA) — Déclaration de biens immobiliers : dans quels cas devez-vous fournir des informations en 2026 ? — consulté le 30 octobre 2026 — https://www.service-public.gouv.fr/particuliers/actualites/A17346
- Service Public (DILA) — Taxe foncière sur les propriétés bâties (TFPB) — consulté le 30 octobre 2026 — https://www.service-public.gouv.fr/particuliers/vosdroits/F59
{{prendre-rdv="/composants"}}