Le crédit immobilier est-il amortissable en LMNP ?
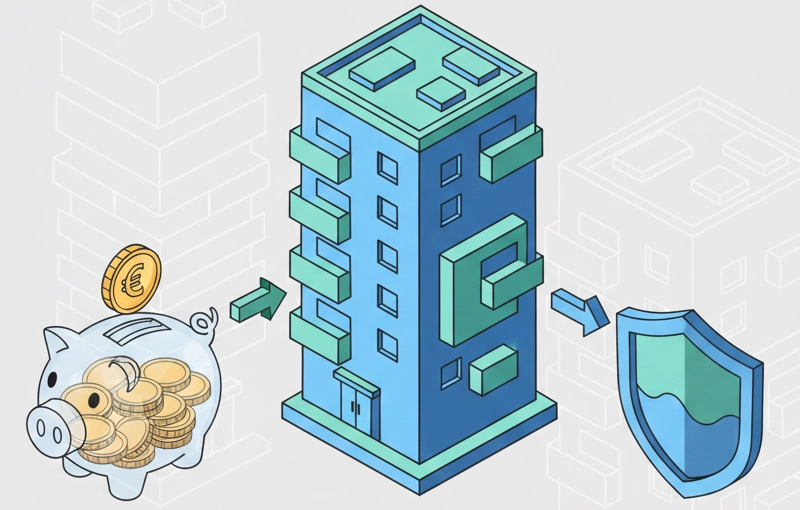
- Le capital emprunté d'un crédit immobilier n'est pas amortissable en LMNP : seul le bien acquis peut être amorti.
- Les intérêts d'emprunt, les frais de dossier et l'assurance emprunteur sont en revanche déductibles des recettes au régime réel.
- Cette déduction réduit fortement l'impact du coût du crédit sur le résultat imposable.
- Le micro-BIC, qui applique un abattement forfaitaire, ne permet pas de déduire les charges d'emprunt.


Pour financer leur investissement locatif, la majorité des propriétaires LMNP passent par un crédit immobilier. Tous les mois, ils doivent alors rembourser des mensualités d’emprunt à l’établissement prêteur. Ce qui constitue des charges supplémentaires pour les loueurs meublé non professionnels. À ce titre, le crédit immobilier est-il amortissable en LMNP ? C’est ce que nous allons voir.
Article mis à jour le 11/10/2026.
{{lead-magnet-amortissement="/composants"}}
L’amortissement en location meublée
L’amortissement est un mécanisme juridique qui permet de prendre en compte la perte de valeur d’un bien au fil du temps. Et plus précisément, de déduire cette perte de valeur des recettes générées. En tant que loueur meublé non professionnel, il est possible de bénéficier de cet avantage fiscal. À condition d’opter pour le bon régime. Un rappel du régime LMNP est utile avant d’entrer dans le détail.
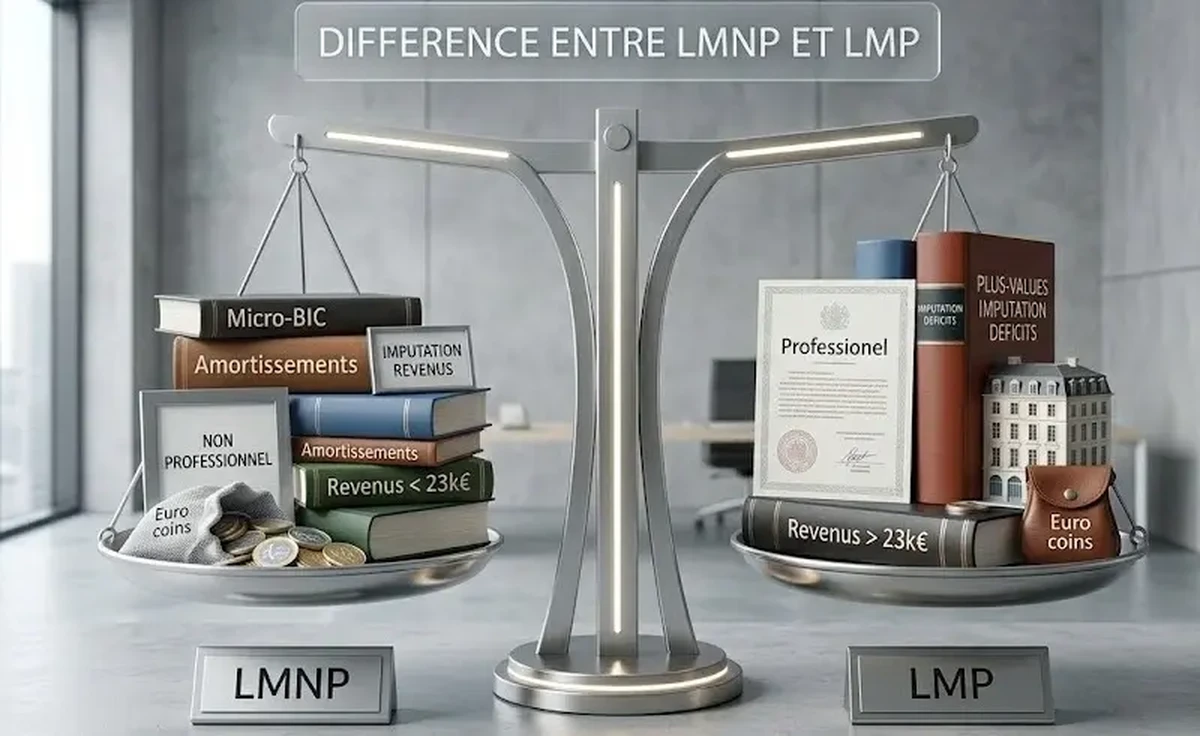
Et pour cause, les loueurs en meublé non professionnels peuvent choisir entre :
- Le régime micro-BIC : c’est le régime applicable de plein droit aux locations meublées dont les recettes annuelles ne dépassent pas 77 700 € pour les revenus 2025, puis 83 600 € pour les revenus 2026 (location longue durée, meublé de tourisme classé, chambre d’hôtes), ou 15 000 € pour un meublé de tourisme non classé. Dans ce cas, vous bénéficiez d’un abattement forfaitaire de 50 %, ou de 30 % pour un meublé de tourisme non classé (contre 30 % pour les revenus fonciers).
- Le régime réel d’imposition : s’il est disponible sous option, c’est de loin le régime le plus avantageux. Et pour cause, il vous permet de déduire l’ensemble de vos charges, mais aussi d’amortir le bien immobilier, les meubles et les travaux de rénovation.
C’est uniquement pour les propriétaires LMNP au régime réel que se pose la question du crédit amortissable.
Bon à savoir : dans les deux cas, les recettes locatives sont imposées en tant que bénéfices industriels et commerciaux (à l’inverse des propriétaires de logements vides qui sont soumis au régime des revenus fonciers).
Un crédit immobilier amortissable en LMNP
Afin de financer leur projet immobilier, la plupart des investisseurs passent par l’emprunt bancaire. Généralement, ils fournissent un apport personnel pour les frais d'acquisition et les frais de dossier (a minima). De leur côté, les banques prêtent de l’argent pour financer la valeur du bien immobilier et les travaux, tout en prévoyant une contrepartie non négligeable ; les intérêts d’emprunt. Sans oublier l’assurance emprunteur qui pèse également sur le coût du crédit immobilier.
Alors entre valeur du bien, montant des travaux, intérêts mensuels et assurance emprunteur, le crédit immobilier est-il amortissable ?
L’amortissement du bien, des meubles et des travaux
Comme vu précédemment, les propriétaires LMNP ayant opté pour le régime réel ont la possibilité d’amortir le bien immobilier (et les frais d’acquisition), les travaux et les meubles. Or, c’est très souvent l’emprunt bancaire qui permet aux propriétaires de financer le bien et les travaux. Dans certains cas, ils peuvent aussi englober les meubles, mais cette hypothèse reste marginale. En ce sens, le crédit immobilier est amortissable en LMNP.
Mais au-delà des frais d’acquisition, du bien immobilier, des meubles et des travaux, le crédit immobilier comporte aussi des intérêts d’emprunt et une assurance emprunteur. Alors est-il possible de les amortir ? La réponse est non. Pour autant, le loueur meublé non professionnel bénéficie d’un autre mécanisme visant à réduire l’impact des intérêts ; à savoir, la déduction des charges.
Bon à savoir : dans le langage bancaire, un prêt immobilier est presque toujours amortissable, dans le sens où le remboursement est étalé dans le temps avec plusieurs échéances mensuelles.
{{economie-impots="/composants"}}
La déduction des intérêts d’emprunt
En plus de l’amortissement, les propriétaires LMNP ont également la possibilité de déduire tous les frais nécessaires à la mise en location. Voici une liste non exhaustive des charges déductibles :
- les frais d’entretien ;
- les frais d’assurance ;
- les charges de copropriété ;
- les honoraires de l’agence immobilière ;
- les frais de notaire (déductibles ou amortissables) ;
- la taxe foncière ;
- la CFE ;
- les frais de comptabilité ;
- les frais de procédure ;
- les intérêts d’emprunt ; etc
Lorsque le propriétaire LMNP remplit sa déclaration fiscale, il pourra intégrer les intérêts d’emprunt dans les charges déductibles, et ainsi réduire davantage sa base imposable.
Alors si le crédit immobilier n’est pas amortissable à 100 % en LMNP, la déduction des charges permet de minimiser drastiquement l’impact du coût de l’emprunt.
À noter : même s’il est possible de déduire les intérêts d’emprunt de ses recettes locatives, il est préférable de trouver le crédit immobilier avec le meilleur taux. Cela vous permettra d’optimiser la rentabilité de votre investissement locatif.
Quelle différence entre amortissement et déduction des charges ?
Pour vous aider à mieux comprendre la différence entre crédit amortissable et intérêts déductibles, il convient de revenir sur le principe même d’amortissement et de déduction des charges :
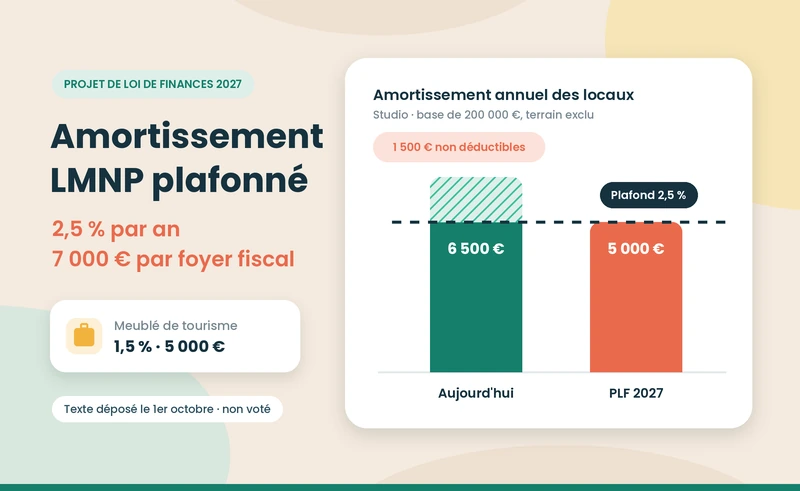
- L’amortissement : le principe est de prendre en compte la perte de valeur au fil des ans. Ainsi, pour chaque élément amortissable, une durée d’amortissement est définie. Pour les biens immobiliers, elle est généralement comprise entre 20 et 40 ans. Admettons que vous ayez acquis un appartement d’une valeur de 250 000 € amortissable sur 25 ans, vous pourrez amortir tous les ans 10 000 € (250 000 / 25). Et ce, pendant 25 ans.
- La déduction des charges : il s’agit de déduire toutes les charges engagées au cours de l’année pour la mise en location. Le propriétaire LMNP doit donc justifier d’une facture émise la même année que l’exercice comptable au cours duquel elle est déduite.
Cette distinction est importante, car le traitement des amortissements et des charges déductibles est différent. Notamment en ce qui concerne le déficit et son report. En effet, seules les charges déductibles génèrent du déficit au sens strict. Celui-ci est alors reportable pendant une période de 10 ans. De son côté, l’amortissement est reportable sans limitation de durée.
Ainsi, lors du calcul du résultat imposable, il faut toujours déduire les charges en premier (les intérêts d’emprunt) et les amortissements en deuxième (la valeur du bien immobilier, les meubles et les travaux).
Source : service-public.gouv.fr, fiche « Location meublée : régime micro-BIC ».
{{livre-blanc-guide-sur-optimisation="/composants"}}