Louer un meublé à son enfant ou à un proche : est-ce possible en LMNP ?
- Louer un logement meublé à son enfant, à ses parents ou à un autre proche est autorisé, et les loyers relèvent du statut LMNP au micro-BIC comme au régime réel.
- Le loyer doit correspondre au marché : un loyer de complaisance peut être remis en cause pour acte anormal de gestion, sans qu'aucun texte ne fixe de décote tolérée.
- Un logement prêté gratuitement sort du champ de la location meublée, et ses charges comme son amortissement cessent d'être déductibles.
- Les APL, l'ALF et l'ALS ne sont pas versées lorsque le propriétaire est un ascendant ou un descendant du locataire ou de son conjoint, y compris via une SCI.
- Sur un studio loué 500 € par mois avec 2 500 € de charges, le régime réel peut ramener l'impôt à zéro là où le micro-BIC laisse environ 900 € d'impôt par an pour une tranche à 30 %.
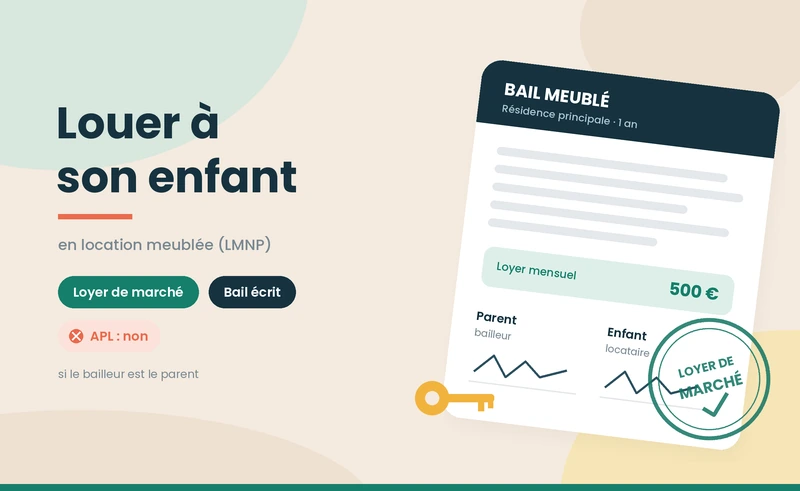


Oui, vous pouvez louer un meublé à votre enfant ou à un proche et déclarer les loyers en LMNP, au micro-BIC comme au régime réel. Trois conditions : un bail écrit, un loyer de marché réellement encaissé, et une occupation effective. Ce sont les mêmes règles de gestion d'une location meublée que pour un inconnu, appliquées avec plus de rigueur.
Une confusion revient souvent : loger un proche et le lui louer sont deux situations fiscales distinctes. Un logement prêté gratuitement ne produit aucun revenu : il sort du statut LMNP, et ses charges comme son amortissement ne sont plus déductibles. Le statut ne s'applique que si un loyer est effectivement payé.
{{lead-magnet-bail="/composants"}}
Peut-on louer un logement meublé à un membre de sa famille ?
Oui. Aucun texte n'interdit de conclure un bail avec son enfant, ses parents, un frère ou un neveu. La location meublée est une activité commerciale par nature, imposée dans la catégorie des bénéfices industriels et commerciaux : le lien de parenté ne change ni la catégorie d'imposition, ni le choix entre micro-BIC et régime réel.
Le bail suit les règles de droit commun. Pour une résidence principale, c'est un bail meublé écrit soumis à la loi du 6 juillet 1989 : 1 an renouvelable, ou 9 mois non reconductible pour un étudiant, avec inventaire du mobilier et état des lieux. Si votre enfant part faire ses études, les spécificités du bail meublé étudiant s'appliquent pleinement.
Ce que l'administration regarde, en cas de contrôle, c'est la réalité de l'opération : un bail signé, un loyer versé chaque mois depuis le compte du locataire, des quittances, et un montant cohérent avec les loyers du quartier.
Quel loyer fixer pour ne pas être redressé ?
Le loyer d'un proche doit être un loyer normal, c'est-à-dire proche de celui que vous obtiendriez d'un tiers pour un logement comparable. Renoncer sans contrepartie à une partie des recettes est une décision contraire à l'intérêt de l'activité : c'est ce que la jurisprudence fiscale appelle un acte anormal de gestion.
Aucun texte ne fixe de décote maximale. L'appréciation se fait au cas par cas, à partir des loyers pratiqués localement. La prudence consiste donc à documenter le montant retenu au moment de la signature : annonces comparables, estimation d'agence, et, en zone d'encadrement, loyer de référence applicable. Notre guide pour fixer un loyer cohérent avec le marché détaille la méthode.
Loyer minoré ou logement gratuit : ce que coûte l'erreur
Un loyer volontairement bas ne réduit pas seulement vos recettes. Au régime réel, il vous fait déduire des charges et des amortissements qui ne sont plus couverts par une recette normale : l'administration peut alors reconstituer un loyer de marché ou contester les déductions, avec des intérêts de retard et, le cas échéant, des majorations. Le prêt gratuit, lui, ne crée aucun risque de redressement sur les loyers, mais toutes les dépenses du logement restent à votre charge sans aucune déduction.
Le tableau ci-dessous compare les quatre façons de loger un proche dans un meublé que vous possédez.
Loger un proche dans un meublé : les quatre options comparées (septembre 2026)
Abattement de 50 % applicable à la location meublée de longue durée au micro-BIC. Exclusion des aides personnelles au logement prévue par le code de la construction et de l'habitation lorsque le propriétaire est un ascendant ou un descendant du locataire ou de son conjoint.
À retenir : seul un loyer de marché effectivement encaissé ouvre les avantages du LMNP, et aucune des quatre options ne permet à un enfant logé par ses parents de percevoir les APL.
{{quel-regime="/composants"}}
Votre enfant peut-il toucher les APL si vous êtes son bailleur ?
Non. Les aides personnelles au logement (APL, ALF et ALS) ne sont pas dues lorsque le propriétaire du logement est un ascendant ou un descendant du locataire, ou de la personne avec laquelle il vit en couple. La règle figure au livre VIII du code de la construction et de l'habitation, et vise aussi la détention au travers d'une SCI.
Le lien de parenté décide de tout :
- Parents, grands-parents, enfants, petits-enfants : aucune aide au logement, quel que soit le montant du loyer.
- Frères et sœurs, oncles et tantes, neveux et nièces, cousins : l'aide reste possible si les autres conditions d'attribution sont remplies.
- Parts minoritaires : l'exclusion est levée si les parts de propriété et d'usufruit détenues par la famille restent sous 10 % chacune, sans dépasser 20 % au total.
Percevoir des APL auxquelles on n'a pas droit expose le locataire au remboursement des sommes versées. Le bailleur qui les encaisse en tiers payant n'est pas à l'abri non plus. Les obligations du propriétaire face aux aides au logement sont détaillées dans notre guide dédié.
Combien rapporte une location à un proche selon le régime fiscal ?
Prenons un studio acheté 150 000 €, loué meublé à votre fille étudiante 500 € par mois, soit 6 000 € de loyers annuels. Les charges de l'année (taxe foncière, copropriété, assurance, intérêts d'emprunt, comptabilité) s'élèvent à 2 500 €. Votre tranche marginale d'imposition est de 30 %, hors prélèvements sociaux.
- Au micro-BIC : l'abattement de 50 % laisse 3 000 € imposables, soit environ 900 € d'impôt sur le revenu chaque année.
- Au régime réel : après déduction des 2 500 € de charges, il reste 3 500 € de résultat. Un amortissement du bâti hors terrain de l'ordre de 4 000 € par an suffit à le ramener à zéro. L'excédent d'amortissement n'est pas perdu : il se reporte sur les années suivantes.
- En prêt gratuit : aucun impôt sur les loyers, puisqu'il n'y en a pas, mais les 2 500 € de charges restent à votre charge sans déduction possible.
Sur cet exemple, l'écart entre le micro-BIC et le réel atteint environ 900 € par an, à condition que le loyer de 500 € corresponde bien au marché. Ces montants sont des ordres de grandeur : l'amortissement dépend de la valeur du terrain, de la répartition par composants et de la date d'acquisition. Pour les chiffrer sur votre bien, le simulateur Nopillo reprend vos charges réelles, et vous pouvez comparer le micro-BIC et le régime réel sur votre loyer avant de déclarer.
Et si vous aidez aussi votre enfant financièrement ?
Beaucoup de parents versent à leur enfant étudiant une aide qui sert, en pratique, à payer le loyer. Deux flux distincts coexistent alors. La pension alimentaire versée à un enfant majeur non rattaché à votre foyer est déductible dans la limite de 6 855 € par enfant pour les revenus de 2025, et l'enfant la déclare comme revenu. Le loyer qu'il vous verse reste, lui, une recette de votre activité de location meublée.
Deux précautions s'imposent. Un enfant rattaché à votre foyer fiscal ne permet aucune déduction de pension : rattachement et pension sont exclusifs. Et lorsque la pension et le loyer se compensent exactement, l'administration peut s'interroger sur la réalité de la location. Dans ce cas, un avis personnalisé est préférable avant de signer.
Quelles précautions prendre avant de signer le bail ?
Une location familiale se contrôle comme une autre, mais elle attire davantage l'attention. La procédure qui sécurise l'opération :
- Documenter le loyer : conservez deux ou trois annonces comparables et, si possible, une estimation écrite datée du jour de la signature.
- Rédiger un bail complet : bail meublé écrit, inventaire, état des lieux et diagnostics. Notre modèle de bail meublé gratuit reprend les mentions obligatoires.
- Faire payer depuis le compte du locataire : un virement mensuel identifiable, jamais d'espèces, et une quittance à chaque échéance.
- Réviser le loyer comme pour un tiers : appliquez l'indice de référence des loyers à la date prévue au bail.
- Déclarer normalement : les loyers vont en BIC, sur la 2042-C-PRO, et dans la liasse 2031-2033 si vous êtes au régime réel.
Un dernier point concerne la famille plutôt que le fisc. Un logement loué très en dessous du marché à un seul de vos enfants peut être discuté par ses frères et sœurs lors du règlement de la succession. Pour une situation à plusieurs enfants ou à plusieurs biens, mieux vaut en parler avec un conseiller avant de fixer le loyer.
Sources
- Service-public.gouv.fr — Un locataire peut-il bénéficier de l'APL, l'ALF ou l'ALS si son logement appartient à sa famille ? — consulté le 30 septembre 2026 — https://www.service-public.gouv.fr/particuliers/vosdroits/F32384
- Légifrance — Code de la construction et de l'habitation, livre VIII : aides personnelles au logement — consulté le 30 septembre 2026 — https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006074096/LEGISCTA000038814412/
- BOFiP — BOI-BIC-CHG-10-10-20 : exclusion des frais et charges non engagés dans l'intérêt de l'entreprise ou dans le cadre d'une gestion normale — consulté le 30 septembre 2026 — https://bofip.impots.gouv.fr/bofip/476-PGP.html/identifiant=BOI-BIC-CHG-10-10-20-20130408
- Service-public.gouv.fr — Impôt sur le revenu : pensions alimentaires versées aux enfants (déduction) — consulté le 30 septembre 2026 — https://www.service-public.gouv.fr/particuliers/vosdroits/F2
- Service-public.gouv.fr — Impôt sur le revenu : revenus d'une location meublée — consulté le 30 septembre 2026 — https://www.service-public.gouv.fr/particuliers/vosdroits/F32744
{{prendre-rdv="/composants"}}