6 bonnes pratiques pour un bilan comptable LMNP réussi
- Le bilan comptable LMNP est obligatoire au régime réel, contrairement au micro-BIC qui ne prévoit qu'un abattement forfaitaire.
- Il faut identifier avec précision les charges et amortissements déductibles pour réduire le résultat imposable.
- Les charges déductibles incluent notamment les intérêts d'emprunt, les réparations, les frais de gestion et les assurances.
- Se tenir informé des évolutions de la loi de finances est nécessaire, car elles modifient régulièrement les règles applicables à la location meublée.
- Recourir à un expert-comptable ou à un service spécialisé permet de limiter le risque d'erreur et la sous-optimisation fiscale.


Évitez le risque d’erreur ou la sous-optimisation fiscale en suivant ces 6 bonnes pratiques pour remplir votre bilan comptable en LMNP.
Le statut de loueur en meublé non professionnel est souvent considéré comme une niche fiscale. C’est vrai ! À condition d’opter pour le bon régime. À savoir le régime réel d’imposition, qui vous permet de profiter de la déduction des charges, de l'amortissement et du déficit. Au contraire, si vous choisissez le régime micro-BIC, vous bénéficiez seulement d’un abattement forfaitaire, sans possibilité de déduire les dépenses engagées pour la mise en location. Cela dit, si le régime réel est plus attractif fiscalement, il est aussi plus complexe. Chaque année, au moment de la déclaration d’impôt sur le revenu, vous devez réaliser un bilan comptable LMNP. Une galère administrative qui décourage de nombreux propriétaires. À moins de suivre ces bonnes pratiques. La fiscalité du statut LMNP fixe le cadre de ce type d’investissement.
Article mis à jour le 01/11/2026.
{{livre-blanc-guide-sur-optimisation="/composants"}}
1 - Bien identifier les charges et amortissements déductibles
Pour réussir votre bilan comptable LMNP, la première chose à faire est d’identifier les charges et amortissements déductibles.
Les charges déductibles vous permettent de réduire vos revenus imposables en y incluant plusieurs frais, tels que :
- les frais de notaire et d’acquisition (selon le traitement comptable retenu),
- les intérêts d’emprunt,
- les réparations à votre charge,
- les frais de gestion (agence immobilière, expert-comptable),
- les assurances (propriétaire non occupant, loyers impayés)
- les frais kilométriques (si vous devez vous déplacer pour la gestion de votre bien).
- et tout frais engagés pour les besoins de l’activité LMNP.
Parfois, ces charges déductibles sont supérieures aux loyers perçus. En plus de ne pas payer d’impôt, vous générez alors un déficit que vous pourrez reporter sur vos revenus de location meublée des 10 années suivantes (en LMNP, il ne se déduit pas de votre revenu global). D’où la nécessité absolue de réaliser un bilan comptable LMNP si vos charges sont plus importantes que vos revenus locatifs. Un logiciel de comptabilité LMNP génère directement les formulaires.
Les amortissements vous permettent d’étaler la perte de valeur de votre investissement dans le temps. Vous pouvez ainsi amortir le bien immobilier, les meubles, et même les travaux réalisés dans le logement. Attention : l’amortissement ne peut pas créer de déficit, son montant déductible est limité à la différence entre les loyers et les autres charges, et le surplus est reporté sans limite de durée.
Ces deux leviers, bien utilisés, permettent de maximiser vos avantages fiscaux, tout en respectant vos obligations LMNP.
2 - Se préparer à tenir une comptabilité rigoureuse
Même si l’envoi du bilan comptable LMNP (liasse fiscale) est encore loin, pensez à organiser vos documents financiers dès le départ. C’est-à-dire :
- Gardez précieusement toutes vos factures, reçus, contrats de location et relevés bancaires.
- Classez-les par catégorie (charges locatives, frais de gestion, travaux, intérêts d’emprunt) et par logement s’il y en a plusieurs.
Si les dépenses sont plus importantes en début d’activité, elles continuent de courir tout au long de la location meublée non professionnelle. C’est pourquoi, vous devez faire un suivi régulier de vos dépenses en notant systématiquement tout ce que vous payez pour votre bien immobilier et votre activité.
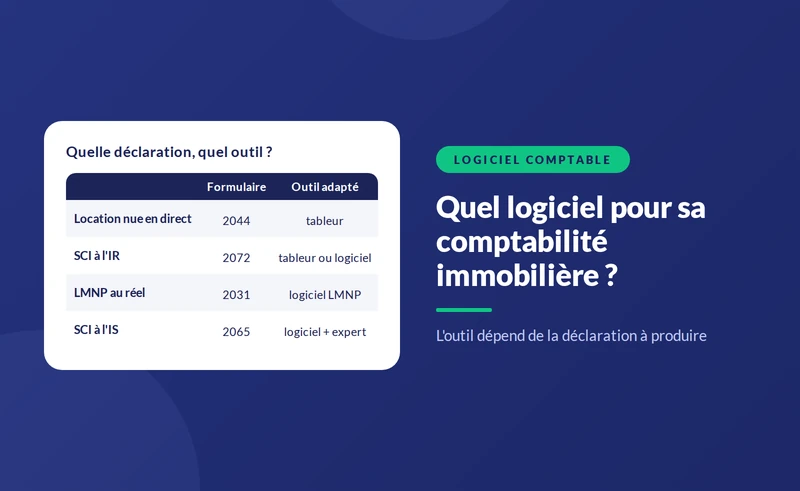
Pour cela, vous pouvez utiliser un tableur ou un logiciel de comptabilité qui vous aident à garder une vision claire de vos finances et à préparer un bilan propre à la fin de l'année.
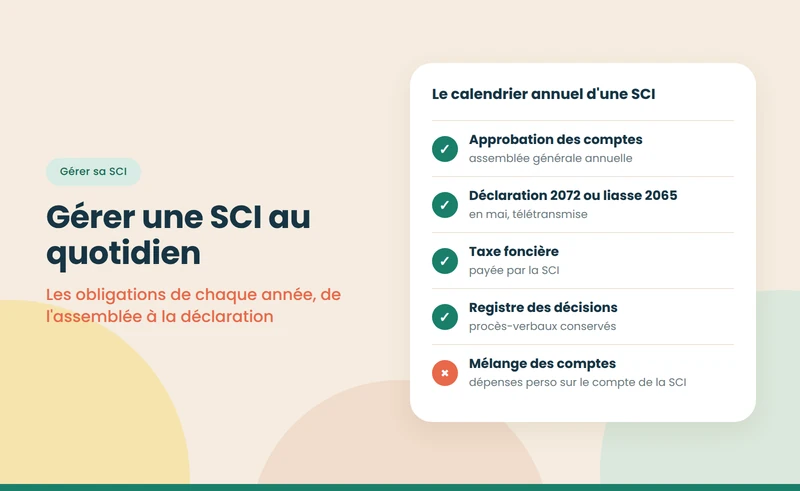
Cette organisation vous permettra de gagner un temps précieux lors de la déclaration, tout en anticipant les contrôles fiscaux. Et oui, les amortissements et charges déductibles sont des avantages fiscaux non négligeables, qui doivent pouvoir être justifiés en cas de contrôle. Pour cela, il est impératif de conserver tous vos justificatifs : le délai général de conservation à des fins de contrôle fiscal est de 6 ans à compter de la date de la dernière opération (article L102 B du Livre des procédures fiscales), certains documents comptables pouvant devoir être conservés plus longtemps.
3 - Maîtriser le calendrier des dates clés en LMNP
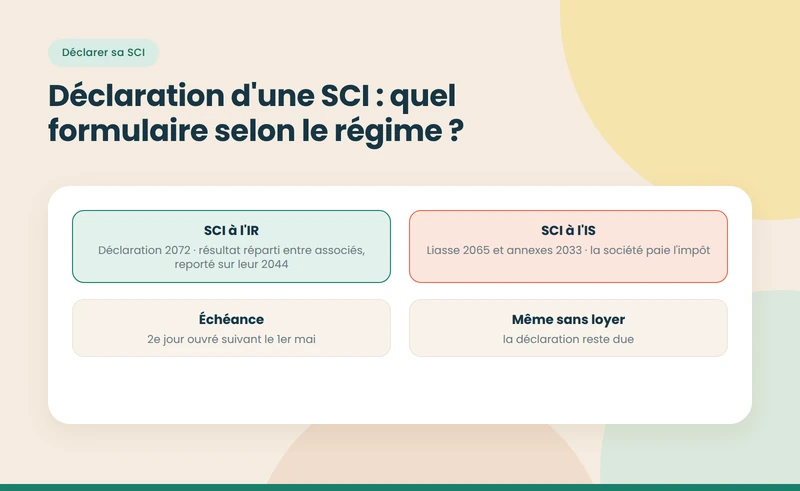
Le bilan comptable LMNP doit être déposé dans la même période que votre déclaration de revenus classique. La déclaration de résultat (liasse fiscale, avec le bilan) doit être déposée au plus tard le deuxième jour ouvré suivant le 1er mai, avec 15 jours supplémentaires en cas de dépôt électronique selon l’administration fiscale, tandis que la déclaration d’impôt sur le revenu doit être faite entre mai et juin, selon votre département. Mais attention, car si vous optez pour le régime réel, vous devrez renseigner une liasse fiscale complète vous permettant de justifier chacune de vos déductions. Pour la remplir, il vaut mieux s’y prendre en avance. Car si vous le faites à la dernière minute, vous risquez d’oublier des éléments ou de faire des erreurs pouvant vous coûter très cher (un manque d’optimisation fiscale, ou pire, un redressement).
Outre l’envoi du bilan comptable, il y a aussi toutes les dates clés liées à l’activité LMNP, telles que :
- L’immatriculation auprès du guichet des formalités des entreprises, à effectuer dans les 15 jours suivant le premier jour de location ;
- La CFE (Cotisation Foncière des Entreprises), dont le solde est à régler au plus tard le 15 décembre (avec un acompte au 15 juin le cas échéant), ou par mensualisation ;
- La TVA pour ceux qui réalisent des prestations para-hôtelières. Ici, vous devez collecter, déclarer et reverser la TVA
{{lead-magnet-calendrier="/composants"}}
4 - Se tenir informé de toutes ses obligations liées au bilan comptable LMNP
“Le savoir, c’est le pouvoir”. En matière LMNP, le savoir est surtout un excellent outil pour optimiser la fiscalité et éviter les erreurs coûteuses.
Et si vous avez opté pour le régime réel d’imposition, il y a plusieurs concepts à maîtriser pour réussir votre bilan comptable locatif en LMNP :
- L’amortissement : nous l’avons mentionné, il s’agit de calculer la perte de valeur du bien, des meubles et des travaux, avant de déduire ladite perte . Mais comment calculer cette perte de valeur ? Tout cela dépend de la durée d’amortissement. Elle varie selon les éléments à amortir. À titre indicatif, le bâti s’amortit sur plusieurs décennies, tandis que le mobilier s’amortit sur quelques années ; la durée retenue doit refléter la durée d’utilisation prévisible de chaque composant.
- Le déficit : il s’applique dès lors que vos charges déductibles sont supérieures à vos recettes locatives. Mais attention, car le déficit n’inclut que les charges, pas les amortissements. Il faut donc inclure les bons éléments dans les bonnes cases de votre bilan comptable, comme l’explique notre guide LMNP 2026.
- La CFE (Cotisation Foncière des Entreprises) : en tant que loueur meublé non professionnel, vous êtes aussi soumis à cette taxe qui touche spécifiquement les entreprises.
| Critère | Micro-BIC | Régime réel |
|---|---|---|
| Seuil de recettes | 77 700 € (revenus 2025) ; 83 600 € (revenus 2026) ; 15 000 € pour un meublé de tourisme non classé | Au-delà des seuils, ou sur option |
| Charges | Abattement forfaitaire de 50 % (30 % pour un meublé de tourisme non classé), minimum 305 € ; aucune charge déductible | Charges réelles déductibles, sur justificatifs |
| Amortissement | Non | Oui, sans création de déficit ; le surplus est reporté sans limite de durée |
| Déficit | Non | Reportable sur les revenus de location meublée des 10 années suivantes (LMNP) |
| Déclaration | Recettes brutes sur le formulaire 2042-C-PRO | Déclaration de résultat n° 2031 et annexes, puis report sur le 2042-C-PRO |
Sources : impots.gouv.fr et service-public.gouv.fr, consultés le 01/11/2026.
En plus de tous ces concepts, il faut aussi suivre les évolutions législatives qui impactent fortement les propriétaires
5 - Suivre les évolutions législatives du loueur en meublé non professionnel
Modifications des seuils et abattements en micro-BIC, restrictions, voire interdictions, des locations saisonnières, intégration de l’amortissement dans le calcul de la plus-value, … Depuis quelques années, le statut LMNP est sous les feux des projecteurs. La raison est double :
- Il s’agit d’un régime fiscal avantageux pour les propriétaires, ce qui attire l’attention du législateur.
- Il s’agit du statut privilégié pour ceux qui optent pour la location saisonnière. Or, la location de courte durée est pour le moins polémique.
Résultat : des réglementations “anti-AirBnB” qui restreignent les avantages de la location de courte durée se combinent à des projets de loi de finances intégrant chaque année de nouvelles modifications du statut LMNP.
Avec tous ces changements, il est parfois difficile de s’y retrouver. Or, si vous avez loupé une information essentielle, vous risquez de faire une erreur lors de votre prochain bilan comptable LMNP.
Nopillo a donc préparé pour vous un condensé des mesures induites par la Loi de Finances 2025 ayant un impact sur les investissements locatifs. À titre d’exemple, pour les cessions réalisées depuis le 15 février 2025, les amortissements déduits au régime réel sont réintégrés dans le calcul de la plus-value de revente.
6 - Se faire accompagner par des experts LMNP
Au vu de la complexité de la gestion de la comptabilité d’une location meublée, mieux vaut se faire accompagner par un expert LMNP. Connaissant les subtilités des amortissements, des charges déductibles et des déclarations d’impôt, ce professionnel simplifiera vos démarches, tout en vous évitant des erreurs coûteuses liées à la fiscalité immobilière.
En prime, si vous choisissez nopillo, Spécialisés dans la location meublée, nous vous accompagnons à toutes les étapes de votre investissement ; depuis la déclaration d’activité jusqu’au paiement de l’impôt en ligne en passant par la TVA, le choix du régime fiscal, la gestion locative et bien d’autres.
Contactez nopillo et découvrez notre offre
FAQ - LMNP et Bilan comptable
Quel est le prix d’un bilan comptable LMNP externalisé ?
Le coût du bilan comptable LMNP dépend de votre prestataire. Les tarifs des cabinets d’expert-comptable varient selon la complexité du dossier : demandez un devis détaillé. Chez nopillo, l’offre est à 599 € par an (599 € TTC déductibles de vos impôts, selon le tarif en vigueur), avec des services dédiés à la location meublée.
Le bilan comptable est-il obligatoire en LMNP ?
Si vous percevez des recettes locatives, vous devez impérativement les déclarer auprès de l’administration fiscale. Toutefois, les modalités de déclaration diffèrent selon votre régime fiscal. Les loueurs en meublé non professionnel au régime micro-BIC doivent soumettre le montant de leurs recettes brutes sur leur déclaration d’impôt. En revanche, les LMNP soumis au régime réel doivent déposer une déclaration de résultat (liasse fiscale) et tenir une comptabilité conforme au Code de commerce et au plan comptable général, qui permet de justifier leurs charges et amortissements.
Comment remplir un bilan comptable en LMNP ?
En micro-BIC, il suffit de remplir le formulaire 2042-C-PRO. Au régime réel, il faut déposer une déclaration de résultat n° 2031 (2031-SD en ligne) et ses annexes (bilan, compte de résultat, etc.), puis reporter le résultat sur le formulaire 2042-C-PRO. Cette liasse fiscale se dépose par voie dématérialisée.
Le bilan comptable est-il différent entre un LMP et un LMNP ?
La différence entre un LMP et un LMNP tient au niveau des recettes : vous êtes en LMNP si vos recettes annuelles sont inférieures à 23 000 € ou inférieures à vos autres revenus d’activité ; le statut LMP suppose de dépasser ces deux seuils cumulativement. À ce titre, les déclarations fiscales sont globalement similaires entre LMP et LMNP. Il y a toutefois quelques différences qui se reflètent sur la liasse fiscale du loueur meublé, comme l’imputation du déficit, le paiement des cotisations sociales ou encore le traitement de la plus-value en cas de vente du bien.
{{quel-regime="/composants"}}