Hériter d'un bien loué en meublé : que doit faire l'héritier, et dans quels délais ?
- Le décès d'un loueur en meublé met fin à son activité LMNP, mais pas au bail en cours, qui se poursuit avec les héritiers.
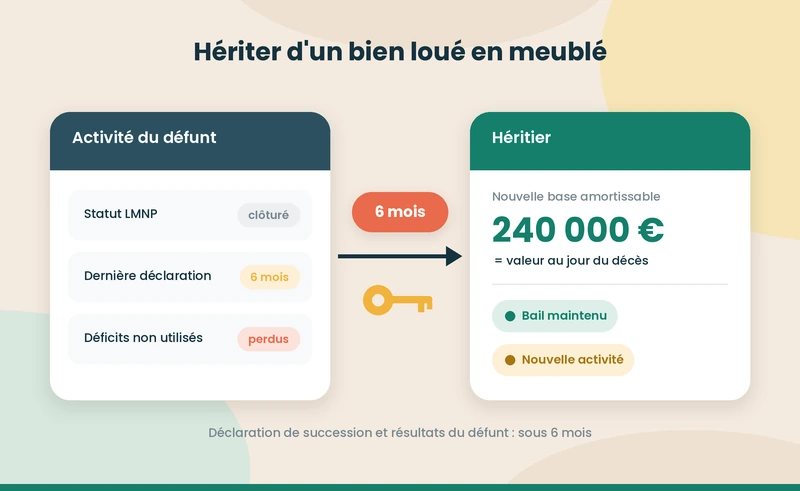
- Les héritiers disposent de six mois après le décès pour déposer la déclaration de succession et la dernière déclaration de résultats du défunt, en application des articles 641 et 201 du code général des impôts.
- Les déficits et amortissements non utilisés par le défunt ne se transmettent pas, mais l'héritier qui poursuit la location au régime réel amortit le bien sur sa valeur de succession.
- Pour un bien reçu par succession, le prix d'acquisition retenu pour la plus-value est la valeur déclarée dans la succession, ce qui neutralise les amortissements déduits par le défunt.
- L'héritier qui continue à louer meublé doit déclarer sa propre activité dans les 15 jours pour pouvoir opter pour le régime réel.


En résumé
- Le fait : le décès du loueur met fin à son activité de location meublée, mais pas au bail en cours. Le locataire reste en place et les loyers reviennent aux héritiers.
- Le délai : les héritiers disposent de 6 mois à compter du décès pour déposer la déclaration de succession et, au régime réel, la dernière déclaration de résultats du défunt.
- Le piège : les déficits et amortissements que le défunt n'avait pas encore utilisés ne se transmettent pas. L'héritier qui poursuit la location repart d'une nouvelle base, à condition de déclarer sa propre activité.
Hériter d'un bien loué en meublé impose deux démarches dans les 6 mois suivant le décès : la déclaration de succession, et la déclaration des derniers résultats du défunt, du 1er janvier à la date du décès. Reste à choisir : poursuivre en meublé, passer en nu ou vendre. Chaque option relève de la fiscalité de la location meublée.
Un point de vocabulaire évite une erreur fréquente : l'héritier ne « reprend » pas le LMNP du défunt. Le statut est personnel et s'arrête au décès. Si vous continuez à louer meublé, vous créez votre propre activité, avec votre propre déclaration, votre propre régime fiscal et vos propres amortissements.
{{lead-magnet-amortissement="/composants"}}
Que deviennent le bail et les loyers au décès du propriétaire ?
Le décès du bailleur ne résilie pas le bail : le contrat de louage se poursuit avec les héritiers, qui deviennent bailleurs à la place du défunt. Le locataire continue à payer son loyer, et il n'a aucune démarche particulière à accomplir.
Tant que la succession n'est pas partagée, le bien appartient aux héritiers en indivision. Les loyers encaissés après le décès leur reviennent en proportion de leurs droits, et chacun déclare sa quote-part. Le fonctionnement de l'indivision en LMNP s'applique alors : une seule activité déclarée pour le bien, et une déclaration de revenus par indivisaire.
En pratique, prévenez le locataire du décès et communiquez-lui les nouvelles coordonnées de paiement. Le notaire chargé de la succession peut ouvrir un compte pour centraliser les loyers jusqu'au partage.
Quelles déclarations faire après le décès, et dans quel délai ?
Deux obligations fiscales courent en parallèle, chacune avec son délai de 6 mois.
- La déclaration de succession : elle est déposée par les héritiers, en général par l'intermédiaire du notaire, dans les 6 mois du décès lorsqu'il intervient en France. Le logement y figure pour sa valeur vénale au jour du décès, meubles compris.
- La dernière déclaration de résultats du défunt : le décès produit les mêmes effets qu'une cessation d'activité. Les bénéfices non encore imposés le sont immédiatement, et les ayants droit doivent produire la déclaration dans les 6 mois de la date du décès, en application de l'article 201 du code général des impôts. Au régime réel, c'est une liasse 2031-2033 arrêtée à la date du décès.
- La cessation de l'activité du défunt : elle se déclare sur le guichet des formalités des entreprises, pour que son numéro SIRET soit clôturé et que la cotisation foncière des entreprises cesse d'être établie à son nom.
Le tableau ci-dessous reprend l'ensemble des échéances.
Hériter d'un bien loué en meublé : démarches et échéances (septembre 2026)
| Démarche | Qui s'en charge | Délai | Si elle est oubliée |
|---|---|---|---|
| Déclaration de succession | Héritiers, avec le notaire | 6 mois après le décès | Intérêts de retard sur les droits dus |
| Dernière déclaration de résultats du défunt | Ayants droit | 6 mois après le décès | Évaluation d'office de la base d'imposition |
| Cessation de l'activité du défunt | Héritiers ou notaire | Dès que possible | CFE et courriers toujours adressés au défunt |
| Déclaration d'une nouvelle activité LMNP | Héritier qui poursuit la location | 15 jours après la reprise de la location | Pas d'option pour le réel, donc pas d'amortissement |
| Déclaration de plus-value | Notaire, lors de la vente | Au moment de la vente | Sans objet, le notaire la dépose |
Délais prévus à l'article 641 du code général des impôts pour la déclaration de succession et au 4 de l'article 201 du même code pour les résultats du défunt. Délai de 12 mois pour la succession lorsque le décès intervient hors de France.
À retenir : deux déclarations en 6 mois pour solder la situation du défunt, puis une déclaration d'activité en 15 jours si vous continuez à louer meublé.
Que deviennent les déficits et amortissements du défunt ?
Ils s'éteignent avec lui. Les déficits reportables et les amortissements non encore déduits appartenaient à l'activité du défunt : ils ne sont pas transmis aux héritiers et ne peuvent pas être imputés sur leurs propres loyers. Un stock de plusieurs dizaines de milliers d'euros d'amortissements différés peut ainsi disparaître au décès.
Ce qui compense cette perte, c'est la nouvelle base de départ de l'héritier, détaillée plus bas. Mais elle ne joue que si vous déclarez votre propre activité et optez pour le régime réel.
L'héritier paie-t-il une plus-value sur les amortissements du défunt ?
Non, à la lecture des textes. Depuis la loi de finances pour 2025, le prix d'acquisition d'un logement loué en meublé non professionnel est minoré des amortissements déduits, ce qui augmente la plus-value à la revente. Mais pour un bien reçu par succession, le prix d'acquisition retenu est la valeur vénale déclarée pour le calcul des droits de succession, selon l'article 150 VB du code général des impôts.
Le décès n'étant pas une cession à titre onéreux, aucune plus-value n'est imposée à ce moment-là. L'héritier repart de la valeur de succession, et seuls les amortissements qu'il déduira lui-même viendront minorer ce prix s'il revend plus tard. Le mécanisme est détaillé dans notre article sur la réintégration des amortissements à la revente.
L'écart se chiffre. Un loueur a acheté un studio 150 000 € et déduit 45 000 € d'amortissements. Le bien vaut 240 000 € à son décès. S'il l'avait vendu de son vivant à ce prix, les 45 000 € seraient venus réduire son prix d'acquisition et gonfler d'autant sa plus-value imposable. Son héritier qui vend 240 000 € peu après le décès part d'un prix d'acquisition de 240 000 € : sa plus-value brute est nulle, avant frais.
{{quel-regime="/composants"}}
Faut-il continuer à louer meublé, passer en nu ou vendre ?
Les trois options sont ouvertes, et aucune n'est irréversible à court terme.
- Continuer en meublé : vous déclarez une nouvelle activité à votre nom ou au nom de l'indivision, et vous choisissez votre régime fiscal. C'est l'option qui tire parti de la nouvelle base amortissable.
- Passer en location nue : les loyers relèvent alors des revenus fonciers, sans amortissement. Le mobilier doit être retiré, et le bail meublé en cours ne se transforme pas : il faut attendre son échéance et délivrer un congé régulier, ou trouver un accord avec le locataire.
- Vendre : la plus-value est calculée à partir de la valeur de succession. Une vente rapide, à un prix proche de cette valeur, dégage en principe une plus-value faible ou nulle.
Poursuivre la location : sur quelle base amortir ?
L'héritier qui continue en meublé au régime réel amortit le bien à partir de sa valeur retenue dans la déclaration de succession, et non du prix payé par le défunt. Le terrain reste exclu, et la valeur du bâti est répartie par composants.
Reprenons le studio évalué 240 000 €. Après exclusion d'un terrain estimé à 20 %, la base amortissable du bâti atteint 192 000 €, soit de l'ordre de 6 400 € d'amortissement annuel sur une durée moyenne de trente ans. Loué 800 € par mois, le studio génère 9 600 € de loyers. Au micro-BIC, 4 800 € restent imposables chaque année. Au réel, avec 3 000 € de charges et 6 400 € d'amortissement, le résultat tombe à environ 200 €.
Ces montants sont des ordres de grandeur : la part du terrain et la durée d'amortissement de chaque composant varient d'un bien à l'autre. Pour établir votre plan, vous pouvez recalculer votre amortissement à partir de la valeur de succession, puis mesurer l'écart entre les deux régimes avec le comparateur Nopillo.
Combien coûte une succession mal gérée en location meublée ?
Les erreurs les plus coûteuses sont des omissions, pas des erreurs de calcul.
- Laisser passer les 6 mois : faute de déclaration des résultats du défunt dans le délai, la base d'imposition peut être évaluée d'office. Un retard dans la déclaration de succession fait courir des intérêts de retard de 0,20 % par mois sur les droits dus.
- Louer sans déclarer sa propre activité : les loyers restent imposables, mais sans option pour le réel ils sont taxés au micro-BIC. Sur l'exemple ci-dessus, c'est 4 800 € imposables chaque année au lieu de quelques centaines d'euros.
- Sous-évaluer le bien dans la succession : une valeur basse réduit les droits, mais elle réduit aussi la base amortissable et le prix d'acquisition retenu à la revente. L'économie immédiate se paie ensuite en impôt sur les loyers et en plus-value.
Pour chiffrer l'impôt sur vos loyers selon le régime retenu, le simulateur d'économies d'impôts prend en compte la valeur d'entrée que vous lui indiquez. Si la succession est encore ouverte, qu'il y a plusieurs héritiers ou plusieurs biens, mieux vaut faire le point avec un conseiller avant de déposer la première déclaration.
Pour les propriétaires qui préparent eux-mêmes la suite, notre guide pour anticiper la transmission d'un bien LMNP détaille les options de leur vivant.
Sources
- Légifrance — Code général des impôts, article 201 — consulté le 30 septembre 2026 — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000038584307
- BOFiP — BOI-BIC-CESS-20 : BIC, cession ou cessation d'activité, décès de l'exploitant — consulté le 30 septembre 2026 — https://bofip.impots.gouv.fr/bofip/2083-PGP.html/identifiant=BOI-BIC-CESS-20-20120912
- Légifrance — Code général des impôts, article 150 VB — consulté le 30 septembre 2026 — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051202577
- impots.gouv.fr — Déclarer une succession — consulté le 30 septembre 2026 — https://www.impots.gouv.fr/particulier/declarer-une-succesion
- BOFiP — BOI-BIC-CHAMP-40-20 : location en meublé, régime fiscal — consulté le 30 septembre 2026 — https://bofip.impots.gouv.fr/bofip/3610-PGP.html/identifiant=BOI-BIC-CHAMP-40-20-20210224
{{prendre-rdv="/composants"}}